
 77.457
 2.245

Закрыть все позиции одним действием можно, но «одно действие» существует только в интерфейсе. Торговая система разворачивает команду в набор отдельных встречных заявок — по одной на каждый инструмент, — и дальше каждая живёт своей судьбой: встаёт в общую очередь, исполняется целиком, частично или не исполняется вовсе. Понимание этой развёртки объясняет, почему после нажатия кнопки позиции иногда остаются.
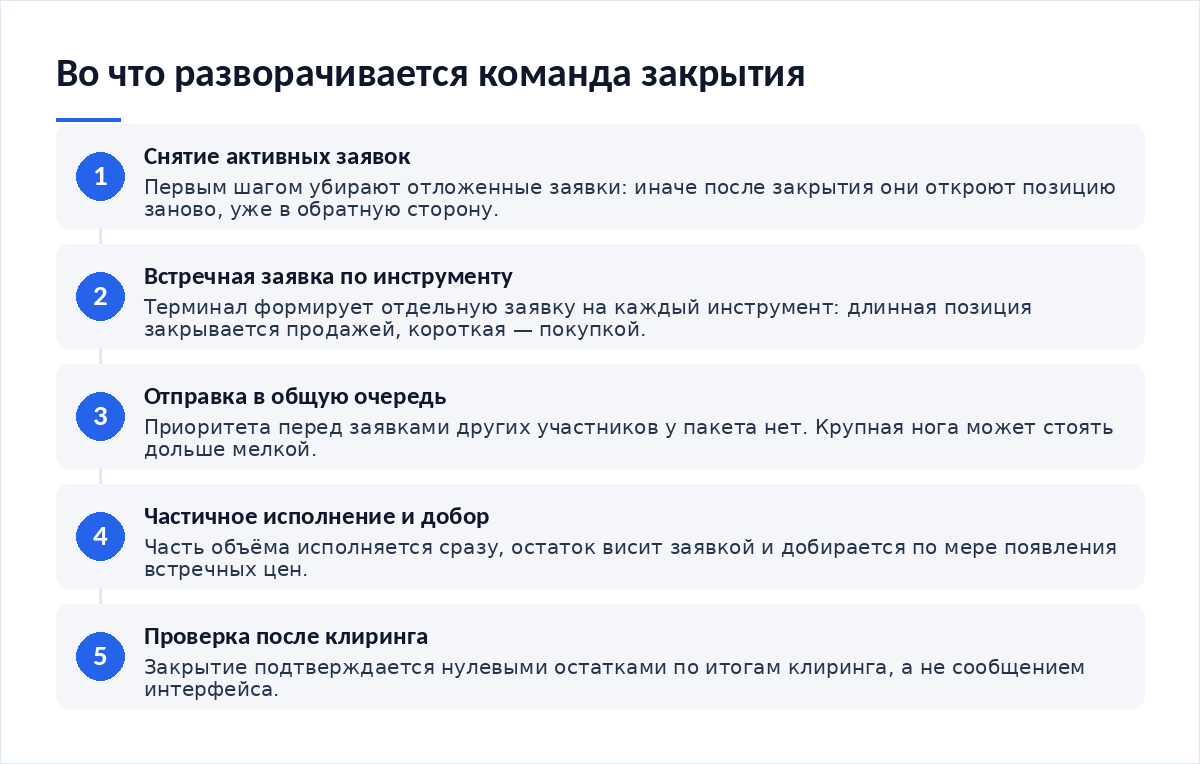
Что происходит по шагам
Шаг первый — снятие активных заявок. Если этого не сделать, выставленная ранее заявка останется в стакане и после закрытия позиции откроет её заново, уже в обратную сторону. Порядок здесь строгий: сначала снимаем заявки, затем закрываем позиции.
Шаг второй — формирование встречной заявки по каждому инструменту: длинная позиция закрывается продажей того же объёма, короткая — покупкой. Шаг третий — отправка в очередь. Приоритета у пакета нет, и крупная нога может стоять дольше мелкой.
Шаг четвёртый — исполнение, нередко частичное. Остаток висит заявкой и добирается по мере появления встречных цен. Шаг пятый — клиринг: позиции по одному инструменту сворачиваются, обеспечение освобождается, вариационная маржа рассчитывается по итогам сессии. Шаг шестой — проверка остатка, и его пропускают чаще всего.
Расчёт на конкретных числах
Число небольшое, но оно показывает устройство. Сбор берётся за контракт, а не за «действие», поэтому стоимость массового закрытия определяется количеством контрактов, а не количеством нажатий. Портфель из тысячи мелких контрактов закрывать дороже, чем из десяти крупных той же стоимости.
Вторая часть расходов не тарифицирована. Это разница между ценой, видимой в момент команды, и ценой фактического исполнения каждой ноги. На ликвидных инструментах она близка к шагу цены, на редких сериях доходит до нескольких процентов, и сверять её следует по отчёту — как учит материал о том, как проверить корректность расчёта прибыли и убытка.
Четыре способа закрыть всё и чем они отличаются
| Способ | Что делает система | Чем рискуете | Когда применим |
|---|---|---|---|
| Встречные заявки вручную по каждому инструменту | Вы сами задаёте тип и цену каждой заявки | Временем: на десятке инструментов уходят минуты | Спокойный рынок, несколько позиций |
| Команда массового закрытия в терминале | Терминал формирует пакет встречных заявок автоматически | Ценой: тип исполнения задан настройкой, а не решением | Быстрый выход из нескольких позиций сразу |
| Массовое закрытие по рыночным ценам | Каждая нога исполняется по доступным встречным заявкам | Разницей между видимой и фактической ценой на редких сериях | Когда важен факт выхода, а не его цена |
| Принудительное закрытие брокером | Брокер реализует обеспечение без поручения клиента | Моментом и ценой: их выбираете не вы | При нехватке обеспечения, по договору и закону |
| Отмена всех заявок без закрытия позиций | Снимает заявки, позиции остаются открытыми | Иллюзией выхода: позиции продолжают переоцениваться | Первый шаг перед закрытием, не замена ему |
Где теряются деньги незаметно
Первое — забытые заявки. Классический случай из обращений читателей: позиции закрыты, через десять минут одна из оставленных заявок исполняется, и вместо нуля в портфеле появляется короткая позиция без присмотра. Второе — частичное исполнение, при котором остаток воспринимают как закрытую позицию.
Третье — разрушение защитной связки. Команда закрывает всё подряд, включая хедж, и портфель на мгновение остаётся без прикрытия, если спотовая часть не закрывается той же кнопкой. Четвёртое — изменение обеспечения по оставшимся позициям: при кросс-марже закрытие части портфеля меняет требования по остальному, о чём материал о том, как выбрать между изолированной и кросс-маржой.
Настройка и порядок действий
- Сначала снять все активные заявки, затем закрывать позиции — обратный порядок открывает позиции заново.
- Проверить, какой тип исполнения зашит в кнопку массового закрытия: рыночный или лимитный.
- Закрывать ноги связки в заданной последовательности, а не одним пакетом, если среди позиций есть хедж.
- Сверить нулевые остатки после клиринга, а не сразу после нажатия.
- Оценить, какие позиции двигаются вместе, — помогает разбор о том, как оценить риск одновременных позиций.
Отдельно стоит проверить режимы. Срочный рынок, валютный и спотовый закрываются разными командами, и кнопка в одном разделе терминала не трогает позиции в другом. Устройство срочной позиции само по себе разбирает материал о том, как открыть первую позицию по бессрочному контракту.
Разбор сценария
Условный случай. В портфеле четыре инструмента и две отложенные заявки на вход. Владелец нажимает массовое закрытие. Три ноги уходят мгновенно, четвёртая — редкая серия — исполняется наполовину. Отложенные заявки остаются активными.
Через четверть часа цена задевает уровень одной из них. Заявка исполняется, в портфеле появляется позиция, которой там быть не должно, а владелец уже закрыл терминал, считая задачу выполненной. К вечернему клирингу по этой позиции начисляется вариационная маржа, и утром отчёт показывает убыток по инструменту, который «был закрыт».
Чего делать нельзя
Нельзя считать нажатие кнопки завершением работы: закрытие подтверждается нулевыми остатками после клиринга, а не сообщением интерфейса. Нельзя закрывать связанные ноги одним пакетом без порядка — хедж исчезает раньше защищаемой позиции. Нельзя рассчитывать на массовое закрытие как на план действий: это инструмент исполнения, а не замена решению.
И нельзя забывать про клиринговые паузы. В эти минуты торги не идут, заявки не исполняются, а позиция продолжает существовать. Расписание клиринговых сессий публикует биржа, и его стоит знать до того, как понадобится срочный выход.
Итог
Команда «закрыть всё» разворачивается в пакет обычных заявок, которые конкурируют в стакане на общих основаниях. Порядок операций важнее скорости: сначала снятие заявок, потом закрытие, потом проверка остатков после клиринга. Стоимость считается по контрактам, а не по нажатиям, и на 15 октября 2026 года закрытие условного портфеля из 1560 контрактов стоило 4 738,3 рубля одной биржевой части. Тарифы и параметры серий опубликованы в спецификации срочного контракта на бирже, а права брокера при нехватке обеспечения — в статье 3 закона о рынке ценных бумаг.
- Как проверить корректность расчёта прибыли и убытка — сверка цен исполнения каждой ноги по отчёту.
- Как выбрать между изолированной и кросс-маржой — почему закрытие части портфеля меняет обеспечение по остатку.
- Как оценить риск одновременных позиций — какие ноги нельзя закрывать по отдельности.
- Как открыть первую позицию по бессрочному контракту — устройство срочной позиции и её закрытия.
Частые вопросы
Почему после закрытия всего у меня снова открылась позиция?
Из-за оставленной активной заявки. Массовое закрытие трогает позиции, а не заявки: отложенная заявка продолжает висеть в стакане и при касании цены исполняется, создавая новую позицию. Порядок правильный такой: сначала снять все заявки, затем закрывать позиции, затем проверить остатки.
Исполняется ли такая команда мгновенно?
Нет. Терминал формирует по заявке на каждый инструмент, и они встают в общую очередь без приоритета. На ликвидных сериях исполнение занимает доли секунды, на редких — минуты, а часть объёма может остаться неисполненной и добираться по мере появления встречных цен.
Сколько стоит закрыть весь портфель?
Столько, сколько контрактов в нём закрывается. Биржевой сбор берётся за сделку по каждому контракту: на 15 октября 2026 года это 2,80 рубля по декабрьскому контракту на биткоин, 45,83 рубля по золотому и 1,60 рубля по медному. Брокерская комиссия начисляется сверх.
Закрывает ли кнопка позиции на всех рынках сразу?
Как правило нет. Срочный, валютный и спотовый рынки — разные разделы торговой системы со своими позициями, и команда в одном разделе не трогает другой. Проверять остатки нужно в каждом разделе отдельно, иначе часть портфеля останется открытой незамеченной.
Что делать, если связь пропала в момент закрытия?
Использовать резервный канал: голосовое поручение брокеру или мобильное приложение. Заявки, отправленные до обрыва, продолжают жить в системе, поэтому первым делом выясняют их статус, а не отправляют новые — иначе возможно двойное закрытие с открытием обратной позиции.
Вердикт
Кнопка массового закрытия экономит секунды и не отменяет ни одного механизма рынка. Она формирует обычные заявки, которые стоят в очереди наравне со всеми, стоят денег за каждый контракт и исполняются по тем ценам, что есть в стакане. Три вещи делают её безопасной: снятие заявок перед нажатием, знание типа исполнения, зашитого в настройку, и проверка нулевых остатков после клиринга. Пропуск любого из трёх пунктов возвращает в портфель позицию, о которой владелец уже не помнит. Тарифы и расписание клиринга сверяйте на дату операции.
Разборы работы с терминалом и устройства срочного рынка выходят в нашем Telegram-канале.


Обсуждение
Добавить комментарий