
 78.462
 2.250


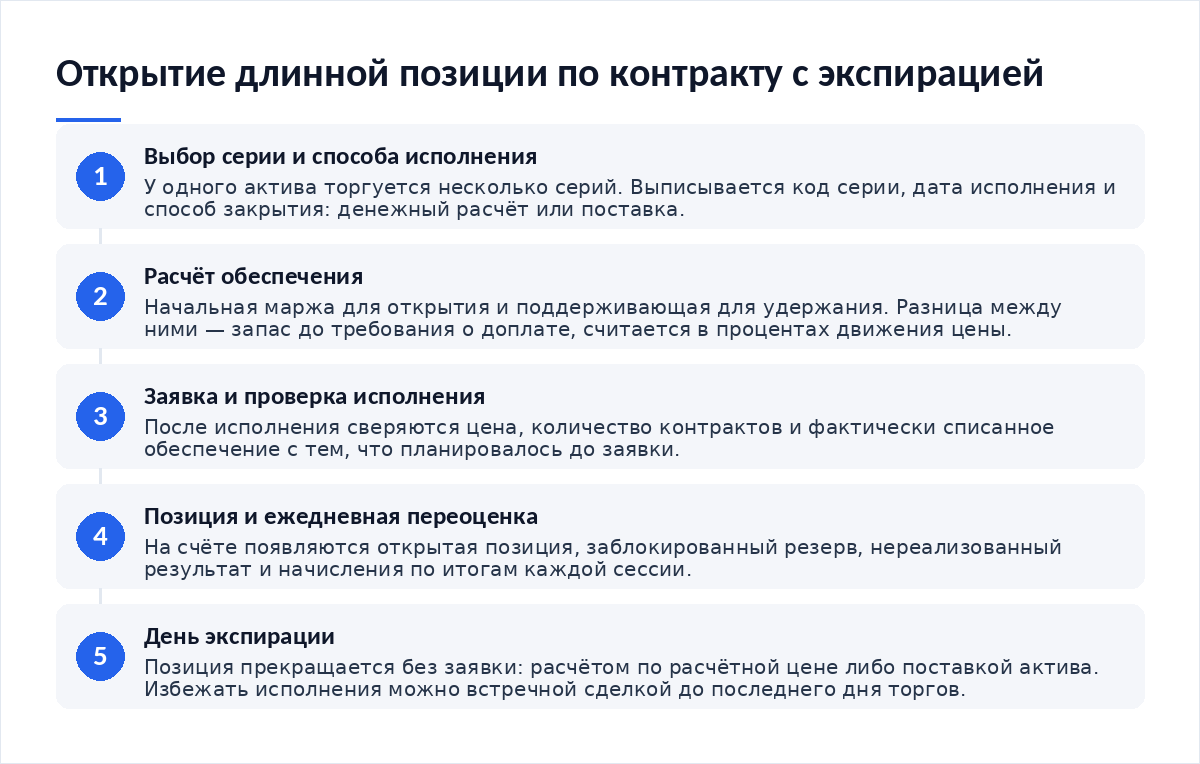
Чтобы открыть длинную позицию по срочному контракту с экспирацией, нужно пройти четыре этапа. Сначала выбрать конкретную серию и прочитать её условия исполнения. Затем рассчитать требуемое обеспечение: начальное — для открытия, поддерживающее — для удержания. Потом выставить заявку нужного типа и дождаться исполнения. После него на счёте появятся открытая позиция, заблокированное обеспечение и ежедневная переоценка. В день экспирации позиция закроется сама — расчётом или поставкой.
Как открыть длинную позицию по срочному контракту с экспирацией
- Выберите серию, а не инструмент. У одного базового актива одновременно торгуется несколько серий с разными датами исполнения. Длинная позиция открывается в конкретной серии, и перенести её в другую автоматически нельзя.
- Прочитайте способ исполнения. Денежный расчёт или поставка базового актива — от этого зависит, что произойдёт в последний день без вашего участия.
- Проверьте ликвидность серии. Дальние серии торгуются тоньше ближних, и выход из позиции там дороже входа.
- Рассчитайте требуемое обеспечение. Начальное — чтобы открыть, поддерживающее — чтобы не получить требование о доплате.
- Выберите режим обеспечения. Отдельный по позиции или объединённый по счёту: от этого зависит, какие средства окажутся под риском.
- Выставьте заявку и проверьте исполнение. После исполнения сверьте цену, количество и списанное обеспечение с тем, что планировали.
Что проверить до заявки
Срок — главное отличие от бессрочного инструмента. Дата известна заранее. У контракта с экспирацией есть календарная дата, после которой он перестаёт существовать, и это меняет подготовку.
- Код серии и дата исполнения выписаны, а не прочитаны «на глаз» в выпадающем списке.
- Способ исполнения известен: расчёт деньгами или передача актива.
- Размер контракта в единицах базового актива проверен — от него считается номинал.
- Открытый интерес по выбранной серии сопоставлен с соседними.
- Режим обеспечения выбран осознанно.
- Сумма на счёте покрывает не начальное требование, а начальное плюс запас на переоценку.
Ликвидность серии оценивается по числу незакрытых обязательств. По недельному отчёту Комиссии по торговле товарными фьючерсами США о позициях участников срочного рынка, на 6 октября 2026 года по фьючерсу на биткоин Чикагской товарной биржи с размером контракта 5 биткоинов открытый интерес составлял 21 432 контракта, а число участников с отчётными позициями — 116. Это ориентир масштаба, а не рекомендация инструмента.
Как считается требуемое обеспечение
Обеспечение — не частичная оплата покупки. Это залог. Формулировка регулятора здесь категорична: в глоссарии Комиссии по торговле товарными фьючерсами США указано, что маржа не является частичным платежом по покупке, и приводится второе её название — гарантийный депозит.
Там же разделены два уровня. Начальная маржа — сумма, которую брокер требует при открытии позиции. Поддерживающая маржа — сумма, которая должна оставаться на депозите всё время; если из-за неблагоприятного движения цены собственные средства на счёте опускаются до этого уровня или ниже, брокер обязан выставить требование о восстановлении средств до начального уровня.
Два уточнения из того же документа. Уровни задаёт биржа по каждому контракту, но посредник вправе требовать больше биржевого минимума. И расчёт ведётся не по одной позиции, а по портфелю: в документе прямо указано, что маржа по фьючерсам определяется системой SPAN, которая учитывает все позиции на счёте клиента.
Условный расчёт, проценты обеспечения взяты для арифметики и не являются действующими требованиями какой-либо биржи.
Один контракт размером 5 единиц базового актива при условной цене 100 000 за единицу: номинал = 5 × 100 000 = 500 000.
Условная начальная маржа 20%: 500 000 × 0,20 = 100 000.
Условная поддерживающая маржа 15%: 500 000 × 0,15 = 75 000.
Запас до требования о доплате: 100 000 − 75 000 = 25 000, то есть движение цены на 5% против позиции.
При снижении цены на 5% собственные средства доходят до поддерживающего уровня, и требование восстанавливает их до начальных 100 000: довнести придётся 25 000.
Действующие уровни по конкретной серии смотрите в спецификации биржи и в условиях посредника на дату сделки.
Отношение номинала к начальной марже в примере — пятикратное. Его часто называют плечом, хотя сама величина вторична: от обеспечения зависит запас до требования о доплате, и считать удобнее в процентах движения цены, а не в кратности.
Что появляется на счёте после исполнения
| Что появляется | Как это выглядит в интерфейсе | Как меняется со временем | Что с этим делать |
|---|---|---|---|
| Открытая позиция | Строка с кодом серии, количеством контрактов и ценой входа | Количество неизменно, пока вы не закроете часть встречной сделкой | Сверить код серии и количество сразу после исполнения заявки |
| Заблокированное обеспечение | Сумма, выведенная из свободного остатка и зарезервированная под позицию | Пересчитывается при изменении цены и параметров риска площадки | Держать свободный остаток сверх резерва, а не ровно по требованию |
| Нереализованный результат | Прибыль или убыток по открытой позиции, ещё не зафиксированный закрытием | Меняется с каждым изменением цены базового актива | Не путать со свободными средствами: распоряжаться ими нельзя |
| Ежедневная переоценка | Зачисление или списание по итогам торговой сессии | Начисляется каждый расчётный день до закрытия или экспирации | Проверять в выписке: это основной источник расхождений в подсчётах |
Механизм ежедневной переоценки описан в глоссарии регулятора как часть системы ежедневных денежных потоков: прибыль или убыток по каждой позиции рассчитывается по изменению цены к концу торговой сессии, и эти суммы прибавляются к остатку счёта или вычитаются из него. Отсюда следствие: убыток по срочному контракту списывается не в момент закрытия, а каждый день.
Сверять эти начисления с собственным расчётом стоит с первого дня — методика разбора итога по частям собрана в материале, как проверить корректность расчёта прибыли и убытка.
Что произойдёт в день экспирации
Здесь главное отличие от бессрочного контракта. Срок истекает. Позиция прекратится сама, без вашей заявки, и способ прекращения задан спецификацией заранее.
При денежном расчёте площадка закрывает обязательство деньгами по расчётной цене. В глоссарии регулятора расчётная цена определена как ежедневная цена, по которой клиринговая организация рассчитывает все сделки и урегулирует счёты между участниками клиринга по каждому контрактному месяцу. При поставочном контракте длинная сторона обязана принять актив — об этом и говорит определение длинной позиции.
Порядок последнего дня стоит выписать заранее. Торги серией прекращаются в назначенный момент сессии. Дальше работает площадка: она определяет расчётную цену, начисляет итоговую переоценку и снимает резерв обеспечения. Позиция исчезает из списка. Освободившиеся средства возвращаются в свободный остаток, и распоряжаться ими можно уже без ограничений. Действий от держателя на этом этапе не требуется — и это же лишает его выбора.
Где теряются деньги незаметно
- Разница между нереализованным результатом и свободными средствами. Плюс по позиции не увеличивает сумму, доступную под новые позиции, в той же мере.
- Пересчёт обеспечения при росте волатильности. Площадка повышает требования, и запас сокращается без всякого движения цены против вас.
- Тонкая ликвидность дальней серии. Вход по рыночной заявке дешёв, выход из такой серии в неудачный момент — нет.
- Требование о доплате в нерабочее время. Срок на внесение средств не ждёт вашего расписания.
- Ежедневные списания. За месяц удержания они складываются в сумму, которую держатель не видел в расчёте на входе.
Цена удержания позиции считается отдельно от ожидаемого результата по ней; как это делается для обратной стороны рынка, разобрано в тексте, как оценить стоимость удержания короткой позиции.
Чего делать нельзя
- Открывать позицию на всю сумму счёта: без свободного остатка первое же требование о доплате закроет её принудительно.
- Считать, что контракт продлится сам. Серия заканчивается в назначенный день, и решение о дальнейших действиях принимает держатель.
- Выбирать серию по удобству даты, не посмотрев на число незакрытых обязательств в ней.
- Наращивать позицию после списания переоценки, чтобы «усреднить» цену входа: требование о доплате считается от всей позиции сразу.
- Оставлять поставочный контракт до последнего дня, не выяснив, принимает ли ваш посредник поставку.
Режим обеспечения определяет, какие средства попадут под риск при неблагоприятном движении, и выбирается до первой заявки — сравнение режимов приведено в материале, как выбрать между изолированной и кросс-маржой.
Итог
Открытие длинной позиции по срочному контракту отличается от покупки актива двумя вещами: обеспечение не является оплатой, а срок существования инструмента ограничен календарём. Остальное — арифметика: номинал, начальное требование, поддерживающий уровень, запас в процентах движения цены. Ежедневная переоценка делает результат текущим, а не отложенным до закрытия. Если срочный рынок для вас новый, порядок работы с заявкой и обеспечением подробно разобран в опорном материале раздела — как открыть первую позицию по бессрочному контракту.
Частые вопросы
Сколько денег нужно, чтобы открыть длинную позицию?
Не полную стоимость контракта, а начальную маржу по требованиям биржи и посредника. Маржа не является частичным платежом по покупке — это гарантийный депозит. Держать на счёте ровно начальное требование рискованно: ежедневная переоценка списывает убыток сразу, и запас нужен сверх минимума.
Чем начальная маржа отличается от поддерживающей?
Начальная требуется в момент открытия позиции. Поддерживающая — сумма, которая должна оставаться на депозите постоянно. Когда собственные средства опускаются до поддерживающего уровня, брокер выставляет требование и восстанавливает их до начального уровня, а не до поддерживающего. Разница этих двух величин и есть ваш запас.
Что будет с позицией в день экспирации, если ничего не делать?
Она прекратится по правилам спецификации. У расчётного контракта обязательство закрывается деньгами по расчётной цене, определяемой клиринговой организацией. У поставочного длинная сторона обязана принять базовый актив. Чтобы избежать исполнения, позицию закрывают встречной сделкой в той же серии до последнего дня торгов.
Можно ли перенести позицию на следующую серию автоматически?
Нет, автоматического продления у серии нет. Текущая позиция закрывается встречной сделкой, а новая открывается в другой серии отдельной заявкой — это две операции с двумя ценами. Решение и сроки остаются за держателем, площадка за него серию не меняет.
Почему на счёте появились списания, хотя я не закрывал позицию?
Из-за ежедневной переоценки. По описанию регулятора это часть системы ежедневных денежных потоков: прибыль или убыток по позиции считается по изменению цены к концу сессии и прибавляется к остатку счёта либо вычитается из него. Результат по срочному контракту начисляется каждый день, а не в момент закрытия.
Вердикт
Срочный контракт с экспирацией прощает меньше ошибок, чем бессрочный, ровно по одной причине: у него есть дата, которая наступит независимо от ваших планов. Из обращений читателей видно, что сложности возникают не при открытии, а на двух стыках — при первом требовании о доплате и в последний день торгов серии. Оба случая закрываются подготовкой: запас сверх начальной маржи и выписанная дата исполнения. Арифметику обеспечения стоит посчитать до заявки, а не после. Требования бирж и посредников меняются — сверяйте их на дату вашей сделки.
Разборы срочного рынка без сигналов и обещаний выходят в Telegram-канале Cryptium.
Материалы по теме
- Как открыть первую позицию по бессрочному контракту — опорный разбор раздела: заявка, обеспечение, проверки.
- Как выбрать между изолированной и кросс-маржой — какие средства окажутся под риском.
- Как оценить стоимость удержания короткой позиции — из чего складывается цена удержания.
- Как проверить корректность расчёта прибыли и убытка — сверка начислений с выпиской.



Обсуждение
Добавить комментарий