
 78.096
 2.232

Собрать дельта-нейтральную позицию и проверить на истории — задача из двух частей, и вторая важнее первой. Конструкция складывается из инструментов на один базовый актив, подобранных так, чтобы суммарная чувствительность к его цене была близка к нулю. Проверка показывает другое: сколько эта конструкция зарабатывала на прошлых данных и оставалось ли что-нибудь после расходов. Чаще не оставалось.
Три способа собрать конструкцию
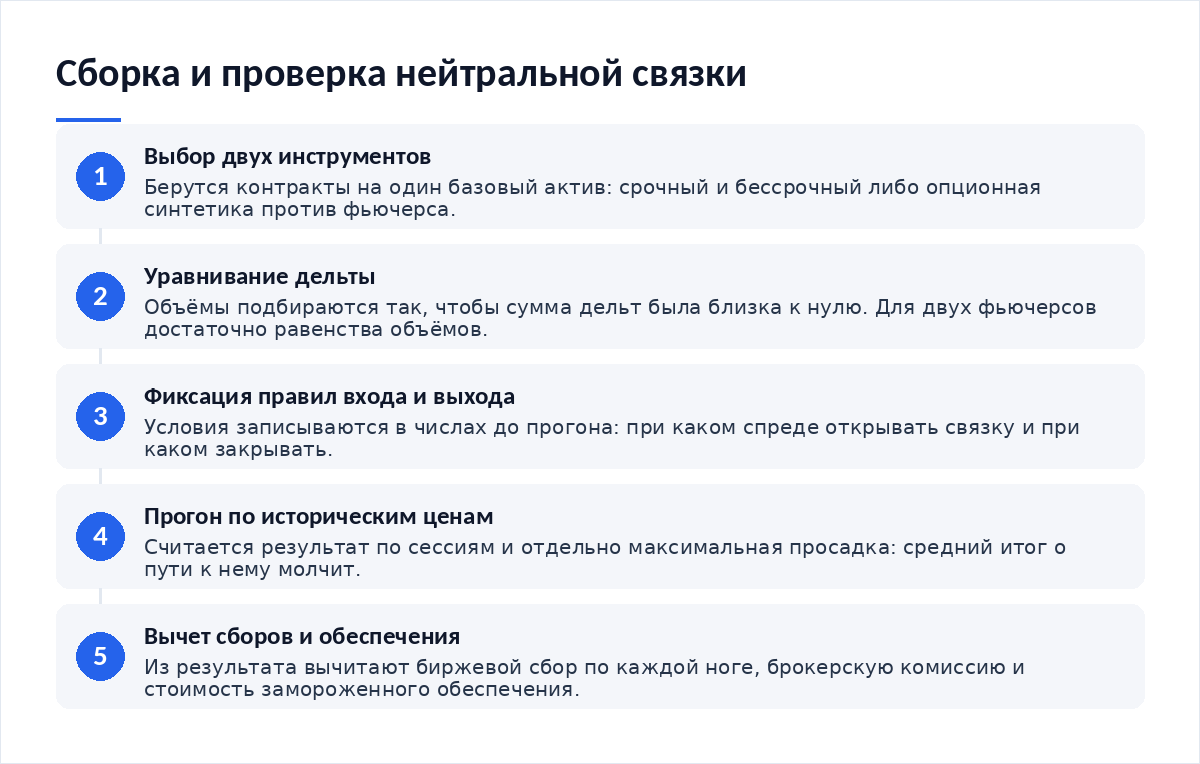
Первый способ самый прямой. Это связка двух контрактов на один актив с разными сроками. Покупается бессрочный, продаётся срочный той же величины; направленная чувствительность гасится, остаётся разница их цен. Второй — синтетика из опционов против фьючерса: купленный колл и проданный пут с одним страйком вместе повторяют длинный фьючерс, и короткий фьючерс делает связку нейтральной.
Третий способ — подбор количества опционов по дельте. Он требует постоянной перебалансировки, потому что дельта опциона меняется при каждом движении базового актива, и нейтральность, достигнутая утром, к вечеру уже не нейтральность. Для разбора на истории удобнее первые два: их состав не меняется.
Проверка синтетики арифметикой занимает минуту. На опционной доске золотого фьючерса 15 октября 2026 года колл со страйком 4150 стоил 198,1 пункта, пут того же страйка — 152,1, разница 46,0. Цена базового фьючерса в клиринге — 4195,6, то есть превышение над страйком 45,6. Расхождение 0,4 пункта, около 34 рублей: связка нейтральна с точностью до этой величины.
Проверка на исторических данных
| Дата | Декабрьский контракт | Бессрочный контракт | Спред, пунктов | Результат связки от входа, рублей на пару |
|---|---|---|---|---|
| 22 сентября 2026 года — вход | 88 079 | 86 511 | 1568 | 0,00 |
| 29 сентября 2026 года | 85 598 | 83 686 | 1912 | −28,88 |
| 5 октября 2026 года | 87 413 | 85 927 | 1486 | +6,88 |
| 8 октября 2026 года | 83 466 | 81 899 | 1567 | +0,08 |
| 13 октября 2026 года | 84 812 | 83 450 | 1362 | +17,29 |
| 14 октября 2026 года — выход | 83 222 | 81 700 | 1522 | +3,86 |
Теперь главное наблюдение. Оно простое. За период базовый актив потерял около 5,6% цены, а результат связки не зависел от этого падения: он определялся исключительно сужением и расширением спреда. Нейтральность сработала. Прибыль составила 3,86 рубля на пару контрактов за 17 сессий.
Дальше вычитаем расходы. Их два вида. Биржевой сбор на 15 октября 2026 года — 2,80 рубля по декабрьскому контракту и 2,75 по бессрочному, то есть 11,10 рубля за открытие и закрытие пары. Итог проверки — минус 7,24 рубля на пару, и это без брокерской комиссии и без стоимости замороженного обеспечения.
Что показывает просадка
Средний результат молчит о пути к нему. А путь был неровным. На седьмой день проверки спред расширился до 1912 пунктов — на 344 пункта против входа, что даёт минус 28,88 рубля на пару. Для позиции, собранной «ради нейтральности», это в семь с половиной раз больше итоговой прибыли.
Отсюда вывод о размере. Если связка набрана тысячей пар, промежуточный минус составит около 28 880 рублей при итоговых 3 860 рублей прибыли и 11 100 рублей сборов. Деньги под эту просадку должны быть на счёте всё время удержания, и стоимость их заморозки считается отдельно — её разбирает материал о том, как оценить стоимость удержания короткой позиции.
Типичные ошибки проверки на истории
- Считать по расчётным ценам клиринга, как если бы по ним исполнялись заявки: реальная цена входа отличается на величину спреда в стакане.
- Не вычитать биржевой сбор и брокерскую комиссию — на малых разницах они больше результата.
- Подбирать период так, чтобы результат выглядел лучше: 17 сессий не описывают год.
- Игнорировать перебалансировку: у опционных конструкций дельта меняется при каждом движении актива.
- Готовить данные небрежно — об ошибках подготовки материал о том, как исключить типичные ошибки разметки графика.
Шестая ошибка выходит за рамки списка. Нейтральная по дельте позиция остаётся чувствительной к другим величинам: к времени до экспирации у опционных ног, к изменению ожидаемой изменчивости, к ставкам. Разбор временной составляющей премии есть в материале о том, как оценить временную стоимость опциона.
Разбор сценария
Условный случай. Участник видит, что спред между срочным и бессрочным контрактом держится около 1650 пунктов, и решает продавать его при расширении до 1900 с закрытием при возврате к 1500. На проверяемом отрезке такое расширение случилось один раз, 29 сентября, а возврат к 1500 — 5 октября.
Шесть дней удержания, результат 412 пунктов, около 34,59 рубля на пару. Минус сборы 11,10 рубля — остаётся 23,49 рубля. Выглядит лучше простого удержания, но наблюдение одно: статистической значимости у единственной сделки нет, и переносить такой результат на будущее некорректно. Проверка показала, что правило вообще срабатывало, а не что оно работает.
Чего делать нельзя
Нельзя называть такую позицию безрисковой. Нельзя сравнивать результат проверки с доходностью направленных сделок без учёта замороженного обеспечения. Нельзя переносить итог семнадцати сессий на год простым умножением: распределение спреда непостоянно, а периоды расширения приходят неравномерно.
И нельзя складывать результат двух ног в одну строку отчёта: каждая нога переоценивается отдельно, и сверять их нужно по выгрузке, о чём материал о том, как проверить корректность расчёта прибыли и убытка.
Итог
Дельта-нейтральная конструкция собирается за несколько минут и проверяется за час, и проверка обычно разочаровывает. На отрезке с 22 сентября по 14 октября 2026 года связка срочного и бессрочного контрактов на биткоин дала 3,86 рубля на пару при сборах 11,10 рубля и промежуточной просадке 28,88 рубля. Это честный результат, а не ошибка расчёта: нейтральность убирает направление, но не создаёт прибыль. Параметры опционной серии для проверки паритета опубликованы в карточке опционного контракта на бирже, а правовое определение производного инструмента — в статье 2 закона о рынке ценных бумаг.
- Как оценить стоимость удержания короткой позиции — цена второй ноги и замороженного обеспечения.
- Как оценить временную стоимость опциона — к чему остаётся чувствительной нейтральная по дельте конструкция.
- Как исключить типичные ошибки разметки графика — подготовка данных перед проверкой на истории.
- Как проверить корректность расчёта прибыли и убытка — сведение двух ног конструкции в отчёте.
Частые вопросы
Как проверить, что конструкция нейтральна?
Сложить дельты всех ног с учётом знака и объёма. Для связки из двух фьючерсов на один актив достаточно равенства объёмов. Для опционной синтетики работает паритет: разность премий колла и пута с одним страйком должна равняться превышению цены базового актива над страйком, расхождение укладывается в один-два пункта.
Какой период брать для проверки на истории?
Тот, который включает разные состояния рынка, а не только удобные. Семнадцать сессий показывают устройство конструкции и порядок расходов, но для оценки устойчивости их мало. Короткий отрезок отвечает на вопрос «срабатывало ли правило», а не на вопрос «работает ли оно».
Почему проверка показала убыток при верной сборке?
Из-за расходов. На отрезке осени 2026 года связка срочного и бессрочного контрактов на биткоин принесла 3,86 рубля на пару, а биржевой сбор за открытие и закрытие составил 11,10 рубля. Нейтральность убирает влияние направления, но не уменьшает издержки на каждую ногу.
Какая просадка бывает у нейтральной позиции?
Она определяется размахом спреда, а не движением актива. В проверяемом периоде спред расширялся до 1912 пунктов против входных 1568, что давало минус 28,88 рубля на пару — в семь с половиной раз больше итогового результата. Деньги под эту просадку нужны всё время удержания.
Нужно ли перебалансировать конструкцию?
Для связки двух фьючерсов — нет: объёмы заданы один раз. Для опционных конструкций — да: дельта опциона меняется при каждом движении базового актива, и нейтральность приходится восстанавливать сделками. Стоимость этих сделок включают в проверку, иначе результат окажется завышенным.
Вердикт
Проверка на истории ценна тем, что показывает не прибыль, а структуру результата. В разобранном случае конструкция отработала ровно так, как задумана: падение базового актива на 5,6% не повлияло на итог, всё решил спред между двумя контрактами. И тот же расчёт показал, что после сборов от результата ничего не остаётся. Это нормальный исход для нейтральных связок на ликвидных инструментах: разницу, видимую в котировках, уже учли издержки. Цены и тарифы меняются, повторяйте проверку на свежих данных перед каждой сборкой.
Разборы конструкций и проверки на исторических данных выходят в нашем Telegram-канале.



Обсуждение
Добавить комментарий