
 77.457
 2.245

Торговать фьючерсами на нефть на криптоплощадке технически несложно, но инструмент там другой по устройству: расчёт ведётся не в долларах с банковского счёта, а в стейблкоине или базовом криптоактиве. Обеспечение вносится тем же активом. Поставки баррелей нет и быть не может — расчёт денежный. Цена привязана не к собственному стакану, а к внешнему эталону через индекс. Четыре этих отличия и определяют всю разницу в поведении позиции.
Как торговать фьючерсами на нефть на криптоплощадке
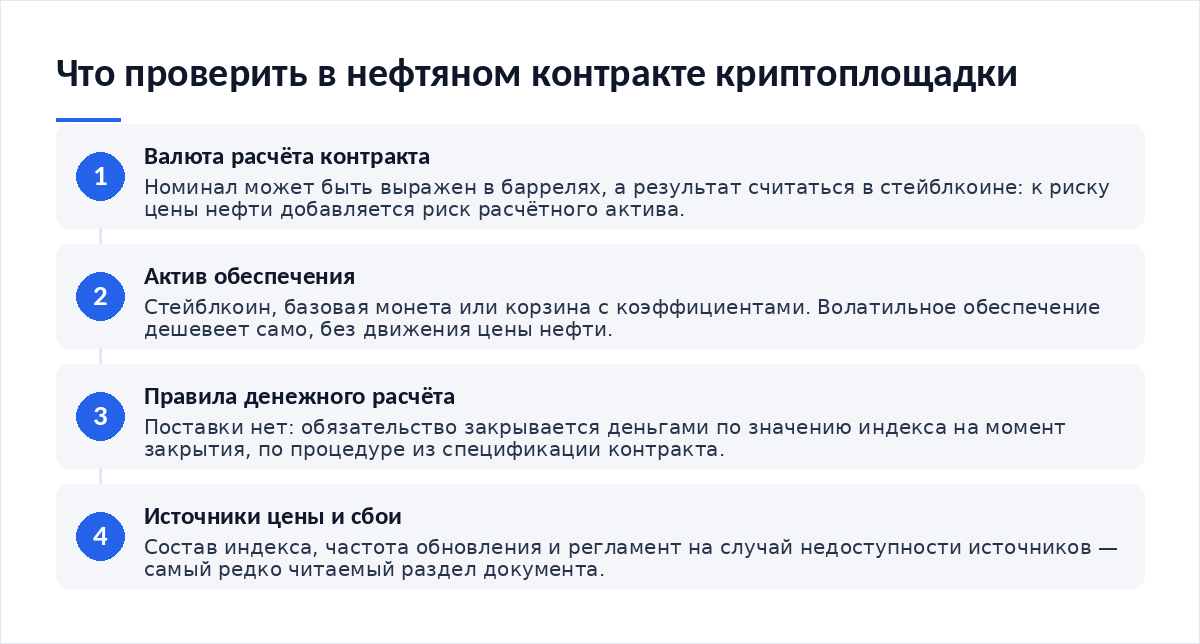
Порядок действий начинается не с заявки, а с чтения спецификации. Четыре вопроса к документу площадки — в этом и состоит подготовка.
- В чём номинирован контракт. Единица может быть выражена в баррелях, а расчёт при этом идти в стейблкоине. Это разные вещи, и путают их часто.
- Чем принимается обеспечение. Стейблкоин, базовая монета или корзина активов с поправочными коэффициентами.
- Как закрывается контракт. Денежный расчёт по индексу или перенос обязательств; поставка исключена.
- Откуда берётся цена расчёта. Состав индекса, список внешних источников, частота обновления, правило на случай их недоступности.
- Когда инструмент торгуется. Круглосуточный график площадки против рабочих дней базового рынка.
- Что происходит при сбое источника. Регламент подмены цены — самый важный и самый редко читаемый раздел спецификации.
Четыре отличия от биржевого нефтяного фьючерса
| Параметр | Биржевой товарный фьючерс | Контракт на криптоплощадке | Что это меняет для пользователя |
|---|---|---|---|
| Валюта расчёта | Национальная валюта на счёте брокера, доступ через лицензированного посредника | Стейблкоин или базовый криптоактив на счёте площадки | К риску цены нефти добавляется риск самого расчётного актива и его курса к доллару |
| Предмет обеспечения | Денежные средства и допущенные биржей активы по правилам клиринга | Криптоактив, стоимость которого сама колеблется в течение дня | Обеспечение может обесцениться без изменения цены нефти, и запас по позиции сократится |
| Расчётный механизм | Возможна поставка физического товара в оговорённом пункте | Только денежный расчёт по значению индекса на момент закрытия | Исчезает связка с реальным рынком товара, остаётся связка с методикой индекса |
| Источник цены | Собственный стакан биржи и процедура определения расчётной цены | Внешний эталон, собранный в индекс из сторонних источников | Качество котировки зависит от методики индекса, а не от ликвидности площадки |
В чём ведётся расчёт и чем обеспечивается позиция
Здесь кроется главное отличие. На товарной бирже и цена контракта, и обеспечение выражены в одной валюте. На криптоплощадке цена контракта привязана к доллару за баррель, а обеспечение внесено в активе, у которого свой курс.
Следствие внешне безобидное и неприятное на практике: позиция по нефти может быть в плюсе, а свободное обеспечение при этом таять, потому что источников изменения стало два вместо одного. Если обеспечение внесено в стейблкоине, расхождение меньше, но оно не нулевое: стейблкоин — это обязательство эмитента, а не доллар на счёте в банке.
Выбор режима обеспечения меняет картину ещё раз: при объединённом счёте колебание расчётного актива затрагивает все открытые позиции сразу. Разница режимов разобрана в материале о том, как выбрать между изолированной и кросс-маржой.
Как устроен расчётный механизм, если поставки нет
Термин здесь не рекламный, а нормативный. В глоссарии Комиссии по торговле товарными фьючерсами США денежный расчёт определён как способ исполнения производных инструментов, при котором продавец выплачивает покупателю денежную стоимость базового товара либо денежную сумму, рассчитанную от значения индекса или цены по процедуре, прописанной в контракте.
Обратите внимание на последние слова: «по процедуре, прописанной в контракте». Процедура и есть предмет изучения. Там же физическая поставка описана как условие контракта о передаче фактического товара для его исполнения, и у контракта на криптоплощадке такого условия нет ни в одной редакции спецификации.
Отсюда вытекает практический вывод. Все споры об исполнении у расчётного инструмента сводятся к одному вопросу: какое число подставлено в расчёт и откуда оно взято. Баррелей никто не искал и не возил.
К чему привязана цена
У расчётного контракта без поставки цена берётся извне. Эталоном служит сорт нефти с публичной котировкой, и официальная статистика по таким сортам доступна открыто.
По данным Управления энергетической информации США о дневной спотовой цене WTI в Кушинге, выпуск от 15 октября 2026 года, котировка составляла 101,91 доллара за баррель на 14 октября 2026 года и 98,73 доллара на 9 октября. Это и есть та величина, к которой привязываются расчётные инструменты на эталонный сорт.
Теперь важная деталь из того же ряда. Значения в нём стоят только по рабочим дням: после 9 октября следующая отметка — 12 октября, потому что базовый рынок на выходных не торгуется. Контракт на криптоплощадке при этом доступен круглосуточно.
Что происходит в этом зазоре? Индекс площадки опирается на собственный стакан и на источники, которые работают в выходные, — то есть на данные иной природы. Ликвидность в такие часы ниже, расхождение с эталоном шире, а к моменту открытия базового рынка цена подтягивается ступенькой.
Расчёт на конкретных числах
Условный расчёт по открытым котировкам, цифры для иллюстрации механики.
Условная длинная позиция: 100 баррелей эталонного сорта по цене 98,73 доллара — номинал 9 873 USDT.
Плечо 5x, начальное обеспечение: 9 873 ÷ 5 = 1 974,60 USDT.
Изменение котировки до 101,91 доллара: +3,18 доллара за баррель, или +3,22%.
Результат по позиции: 3,18 × 100 = +318 USDT, то есть +16,1% к внесённому обеспечению.
Обратный сценарий той же величины даёт −318 USDT и −16,1% к обеспечению.
Расчёт не включает комиссии и платежи за удержание: их размер задаёт конкретная площадка, и сверять его нужно в её тарифах на дату сделки.
Арифметика выглядит прозрачной до тех пор, пока результат не начинают сверять с выпиской, и расхождения дают округление номинала, способ учёта платы за удержание и момент фиксации цены расчёта — как разложить итог на составляющие, разобрано в материале, как проверить корректность расчёта прибыли и убытка.
Где теряются деньги незаметно
- Разрыв между индексом и эталоном. В часы, когда базовый рынок закрыт, расхождение шире, а переоценка позиции идёт по индексу площадки.
- Курс расчётного актива. Отклонение стейблкоина от доллара на доли процента при плече умножается на это плечо.
- Ликвидность товарного инструмента. На криптоплощадках она обычно кратно ниже, чем у контрактов на основные монеты, и спред в стакане шире.
- Плата за удержание. У бессрочных товарных контрактов она начисляется регулярно и за недели складывается в заметную величину.
- Разные индексы у разных площадок. Один и тот же эталон у двух провайдеров даёт разные числа, и ваш уровень принудительного закрытия считается по версии вашей площадки.
Чего делать нельзя
- Переносить привычные параметры биржевого товарного контракта на инструмент криптоплощадки: совпадает название сорта, а не условия исполнения.
- Считать расчётный контракт способом владеть нефтью — он даёт изменение цены, а не товар и не право на него.
- Открывать позицию перед закрытием базового рынка в расчёте на спокойные выходные: расхождение индекса расширяется именно тогда.
- Держать обеспечение в активе, движение которого коррелирует с вашей позицией по нефти, — ошибка складывается дважды.
- Считать товарную позицию «несвязанной» с криптовалютными: обеспечение у них общее, если счёт объединён.
Суммарный риск по счёту при нескольких инструментах считается отдельно от риска каждой позиции; методика разобрана в тексте, как оценить риск одновременных позиций.
Итог
- Прочитана спецификация: валюта номинала, актив обеспечения, способ расчёта, состав индекса.
- Понятно, в каком активе списывается отрицательная переоценка.
- Известен регламент площадки при недоступности источников цены.
- Учтено, что базовый рынок торгуется по рабочим дням, а контракт — круглосуточно.
- Платежи за удержание и комиссии проверены в тарифах площадки на дату сделки.
- Режим обеспечения выбран осознанно, а не оставлен по умолчанию.
Если срочный рынок для вас новый, базовый порядок действий с заявкой и обеспечением собран в опорном разборе раздела — как открыть первую позицию по бессрочному контракту.
Частые вопросы
Получу ли я нефть, если дождусь исполнения контракта?
Нет. Контракт расчётный: обязательство закрывается деньгами по значению индекса. В нормативном определении регулятора денежный расчёт прямо противопоставлен физической поставке, где контракт предусматривает передачу фактического товара. У инструмента на криптоплощадке условия о поставке нет, поэтому баррели не передаются ни при каком сценарии.
В чём считается результат по позиции?
В расчётном активе площадки — чаще в стейблкоине, иногда в базовой монете. Номинал при этом выражен в долларах за баррель. Из-за этого к результату по нефти добавляется изменение курса расчётного актива. Проверяйте в спецификации, в чём именно списывается отрицательная переоценка счёта.
Почему цена на площадке отличается от биржевой котировки?
Потому что это разные величины. Биржевая котировка формируется в стакане товарной биржи, а цена на криптоплощадке считается по индексу из внешних источников по собственной методике. Расхождение растёт в часы, когда базовый рынок закрыт: в официальном дневном ряду значения стоят только по рабочим дням.
Можно ли обеспечивать товарную позицию криптовалютой?
Многие площадки это допускают, и здесь появляется второй источник риска. Обеспечение в волатильном активе может подешеветь само, без всякого движения цены нефти, и тогда запас по позиции сократится без вашего участия. Если выбор есть, разумнее держать обеспечение в активе, не связанном с базовым рынком контракта.
Чем товарный контракт на криптоплощадке отличается от биржевого по рискам?
Добавляются три слоя: риск расчётного актива, риск методики индекса и риск самой площадки как хранителя обеспечения, тогда как на товарной бирже обеспечение проходит через клиринговую организацию по публичным правилам. Сравнивайте не названия сортов нефти, а эти три позиции в документах.
Вердикт
Нефть на криптоплощадке — это не нефть, а ставка на индекс, обеспеченная цифровым активом. Инструмент работоспособный, но он добавляет к товарному риску два чужих: курс расчётного актива и методику поставщика цены. В обращениях читателей чаще всего всплывает удивление от того, что позиция в плюсе, а свободного обеспечения стало меньше, — это ровно тот эффект. Поэтому сначала спецификация и регламент сбоя источников, потом размер позиции, и лишь потом кнопка. Условия площадок и состав индексов меняются — сверяйте их на дату вашей сделки.
Разборы срочных инструментов без рекомендаций и обещаний выходят в Telegram-канале Cryptium.
Материалы по теме
- Как открыть первую позицию по бессрочному контракту — опорный разбор раздела: заявка, обеспечение, проверки.
- Как выбрать между изолированной и кросс-маржой — как режим счёта меняет поведение обеспечения.
- Как проверить корректность расчёта прибыли и убытка — сверка итога с выпиской площадки.
- Как оценить риск одновременных позиций — суммарный риск по счёту при нескольких инструментах.



Обсуждение
Добавить комментарий