
 77.506
 2.246

Разобраться в разнице цен на разных площадках помогает один вопрос: сравниваются ли вообще сопоставимые величины. Чаще нет. Разными бывают инструмент, валюта котировки, режим торгов и даже момент снимка цены, и каждое из этих различий создаёт разрыв, который выглядит как возможность, но ею не является. Настоящий разрыв остаётся после того, как все четыре поправки внесены.
Пять причин, по которым цены расходятся
Первая — разные стаканы. Это очевидно. Цена образуется из заявок тех участников, которые пришли на конкретную площадку, и у двух площадок состав участников не совпадает. Вторая — разные инструменты на один актив: спот, срочный контракт с датой исполнения и бессрочный контракт показывают три разные цены одновременно, и это нормальное устройство, а не сбой.
Третья причина — валюта котировки и курс пересчёта. Четвёртая — момент снимка: цены, взятые с разницей в три часа, несопоставимы при любой аккуратности остального расчёта. Пятая — расчётный цикл: когда средства доступны на одной площадке сегодня, а на другой послезавтра, цены учитывают стоимость этого времени.
Расчёт на конкретных числах
Оба разрыва объяснимы без всякого арбитража. Декабрьский контракт дороже бессрочного, потому что в его цене сидит стоимость денег до 25 декабря. Срочное золото дороже спотового по той же причине, срок — два месяца. Эти надбавки сокращаются к дате исполнения и обращаются в ноль, а не образуют прибыль для того, кто их заметил.
Третий пример тоньше. Он же самый частый. Одно и то же биржевое золото в двух режимах торгов показывало 11 211,5 и 11 181 рубля за грамм — разрыв 30,5 рубля, 0,27%. Но первая котировка обновилась в 19:00, вторая в 15:37. Сравнивались цены, разделённые тремя с половиной часами, и разрыв оказался следствием арифметики наблюдателя, а не рынка.
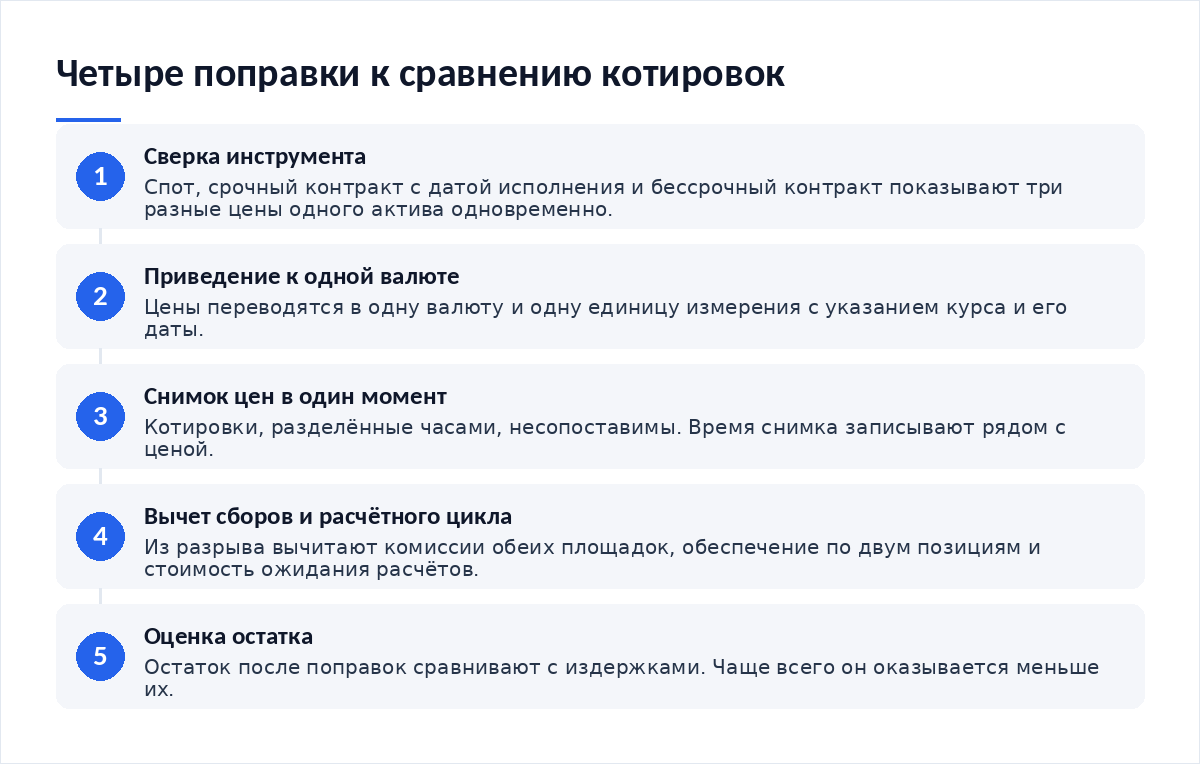
Таблица: что именно сравнивают
| Сопоставляемая пара | Разрыв на 15.10.2026 | Чем объясняется | Остаётся ли после поправок |
|---|---|---|---|
| Срочный контракт с датой исполнения и бессрочный на один актив | 1 377 пунктов, 1,67% | Стоимость денег до даты исполнения | Нет: надбавка сходит к нулю к дате исполнения |
| Срочный контракт на золото и биржевой спот | 100 рублей на грамм, 0,89% | Срок два месяца плюс пересчёт унции в граммы и доллара в рубли | Нет: это та же надбавка за срок |
| Один инструмент в двух режимах торгов | 30,5 рубля на грамм, 0,27% | Котировки сняты с разницей в три с половиной часа | Нет: разрыв исчезает при одновременном снимке |
| Две площадки, один инструмент, один момент | Величина меняется ежеминутно | Разный состав участников и глубина стакана | Частично: остаток сравнивают с расходами на обе стороны |
| Две площадки с разными расчётными циклами | Зависит от срока доступности средств | Деньги на одной стороне свободны позже, чем на другой | Нет: разрыв равен стоимости ожидания |
Почему разрыв не равен прибыли
Первый вычет — комиссии обеих сторон. Они платятся четырежды. По паре срочных контрактов на биткоин биржевой сбор на 15 октября 2026 года составлял 2,80 и 2,75 рубля, то есть 11,10 рубля за полный круг из четырёх сделок, и это без брокерской части. Второй вычет — обеспечение: позиции на двух площадках требуют денег на обеих, и свободный капитал уменьшается вдвое.
Третий вычет — время перевода средств между площадками. Четвёртый — курсовая переоценка, если котировки в разных валютах. Пятый — риск одной ноги: когда одна сторона исполнилась, а вторая нет, из нейтральной позиции получается направленная. Стоимость удержания каждой стороны считается отдельно, об этом материал о том, как оценить стоимость удержания короткой позиции.
Как корректно сравнивать котировки
- Убедиться, что сравниваются одинаковые инструменты: спот со спотом, срочный контракт с контрактом той же даты исполнения.
- Привести обе цены к одной валюте и одной единице измерения, указав курс и его дату.
- Взять котировки в один момент времени и записать этот момент рядом с ценой.
- Вычесть сборы обеих площадок и стоимость ожидания расчётов, а не только разницу котировок.
- Сопоставлять данные на одном горизонте наблюдения — как при решении выбрать рабочий таймфрейм для позиции.
Отдельная проверка — исполнение поручения. Закон обязывает брокера исполнять поручение клиента добросовестно и на наиболее выгодных условиях, учитывая срок исполнения, цену сделки и расходы на её совершение, а при указании конкретных площадок — с учётом их правил. Выбор площадки, таким образом, не всегда в руках клиента.
Разбор сценария
Условный случай из обращений читателей. Участник видит на двух площадках цены, отличающиеся на 1,2%, и считает разницу доступной прибылью. Он покупает на дешёвой стороне и продаёт на дорогой, рассчитывая свести позиции через сутки.
Дальше вычитаются расходы. Считаем их. Сборы и комиссии обеих сторон съедают 0,3%, перевод средств занимает день и стоит ещё 0,2% в виде заблокированного капитала, курсовая переоценка за сутки сдвигает результат на 0,4% в неизвестную заранее сторону. От 1,2% остаётся величина, сопоставимая с погрешностью, и это при безупречном исполнении обеих ног. Цифры условные, но порядок соотношения показателен.
Чего делать нельзя
Нельзя сравнивать цены с разных экранов без отметки времени. Нельзя приравнивать котировку бессрочного контракта к спотовой цене актива. Нельзя считать разрыв прибылью до вычета сборов, обеспечения и стоимости ожидания расчётов — порядок этих вычетов разобран в материале о том, как проверить корректность расчёта прибыли и убытка.
Нельзя и строить вывод о площадке по одной котировке. Устройство бессрочного контракта отличается от срочного набором механизмов, и прежде чем сравнивать цены, стоит разобраться в самом инструменте — об этом материал о том, как открыть первую позицию по бессрочному контракту.
Итог
Большинство видимых разрывов между площадками исчезает после четырёх поправок: на инструмент, на валюту, на момент снимка и на расчётный цикл. Надбавка срочного контракта к споту — не ошибка, а цена времени: на 15 октября 2026 года она составляла 1,67% между декабрьским и бессрочным контрактами на биткоин и 0,89% между срочным и спотовым золотом. Остаток после поправок сравнивают с расходами обеих сторон. Требования к исполнению поручения клиента изложены в статье 3 закона о рынке ценных бумаг, а курс для приведения цен к одной валюте — в базе официальных курсов Банка России.
- Как открыть первую позицию по бессрочному контракту — чем бессрочный контракт отличается от срочного.
- Как оценить стоимость удержания короткой позиции — во что обходится вторая нога связки.
- Как проверить корректность расчёта прибыли и убытка — порядок вычетов из видимого разрыва.
- Как выбрать рабочий таймфрейм — сопоставление данных на одном горизонте наблюдения.
Частые вопросы
Почему на двух площадках разные цены одного актива?
Потому что цена складывается из заявок разных участников, а инструменты и расчётные циклы отличаются. Спот, срочный контракт с датой исполнения и бессрочный контракт показывают три цены одновременно. Это устройство рынка, а не рассинхронизация данных, и к сбою площадки отношения не имеет.
Насколько велик обычный разрыв?
Зависит от того, что сравнивают. На 15 октября 2026 года декабрьский контракт на биткоин стоил на 1,67% дороже бессрочного, а срочное золото — на 0,89% дороже биржевого спота в пересчёте на граммы и рубли. Обе надбавки объясняются сроком до исполнения.
Можно ли заработать на разнице котировок?
Разница сама по себе прибылью не является. Из неё вычитаются сборы обеих площадок, обеспечение по двум позициям, стоимость ожидания расчётов и курсовая переоценка. По срочным контрактам на биткоин один круг из четырёх сделок стоил 11,10 рубля биржевого сбора на 15 октября 2026 года.
Как не перепутать разрыв с устаревшей котировкой?
Записывать время снимка рядом с ценой. В примере выше два режима торгов одним биржевым золотом показывали разницу 0,27%, но котировки были зафиксированы в 19:00 и 15:37. При одновременном снимке такой разрыв исчезает, и сравнивать имеет смысл только синхронные данные.
Исчезнет ли надбавка срочного контракта к споту?
Да, к дате исполнения она сходит к нулю: в последний день обращения контракт рассчитывается по цене базового актива. Поэтому удержание позиции «против надбавки» не бесплатно — расходы на обеспечение и сборы накапливаются всё время, пока срок не истечёт.
Вердикт
Разница цен между площадками почти всегда объясняется без конспирологии. Сначала проверяют инструмент, потом валюту, потом время снимка, потом расчётный цикл — и от большинства разрывов ничего не остаётся. Оставшаяся часть сопоставляется с расходами на обе стороны сделки, и редакция не припомнит случая, когда этот остаток оказывался заметно больше издержек. Поэтому практическая ценность такого сравнения в другом: оно показывает, какую цену рынок назначает времени и ликвидности. Котировки и сборы меняются, сверяйте их на дату расчёта.
Разборы ценообразования на срочном рынке выходят в нашем Telegram-канале.


Обсуждение
Добавить комментарий