
 73.696
 2.050

Как торговать свечную модель молот с крупной позицией — вопрос не про сигнал, а про собственный след в книге заявок. У молота одна свеча и длинная нижняя тень, а защита уходит под минимум этой тени. Стоп получается длинным. Крупный вход двигает цену вверх от минимума и удлиняет его ещё, а выход приходится на разреженный участок книги. Порядок обратный: сначала размер, потом модель.
Что показывает молот на самом деле
Модель фиксирует факт, не прогноз. Продавцы увели цену вниз, покупатели вернули её к верху диапазона. Всё. Обязательства продолжать движение свеча не несёт, а подтверждение приходит со следующим периодом, потому что второй свечи у молота нет по устройству.
Отличие от поглощения считается деньгами. Там смысл в соотношении двух тел, и защита ставится под минимум второй свечи, закрывшейся у своего верха, а здесь она уходит под низ тени, то есть под весь диапазон периода. При равной цене входа стоп по молоту длиннее, и это главный ограничитель объёма, поскольку допустимый риск в деньгах приходится делить на большее расстояние.
Публичной статистики отработки свечных моделей с раскрытой выборкой нет. Процентов вероятности не будет. Пороги ниже — редакционные ориентиры.
Как торговать свечную модель молот с крупной позицией: порядок действий
Крупной считается заявка, сопоставимая с объёмом, который рынок переваривает без сдвига цены, и привязывать её стоит к среднему объёму свечи рабочего таймфрейма, а не к размеру депозита.
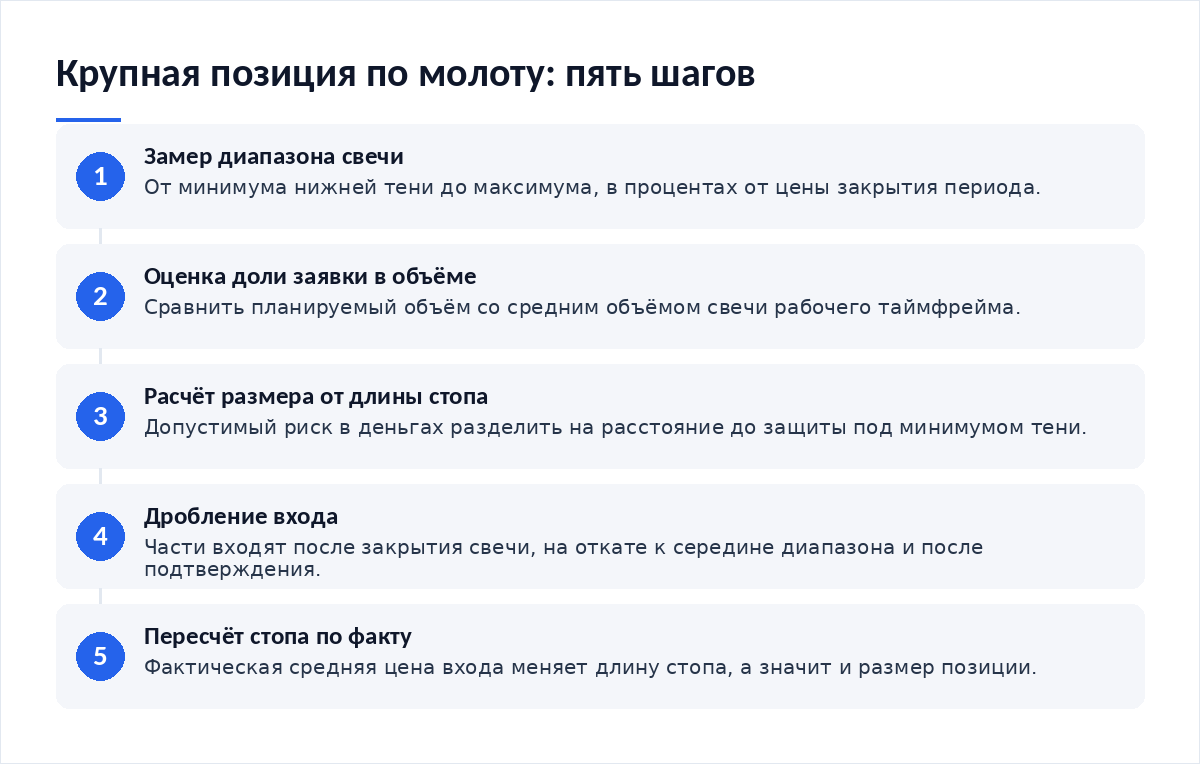
- Замерить диапазон от минимума тени до максимума и перевести в проценты от закрытия.
- Поставить защиту под минимум тени с буфером, получить номинальную длину стопа.
- Оценить долю заявки в среднем объёме периода.
- Разделить допустимый риск в деньгах на длину стопа — это и есть размер.
| Доля заявки в объёме периода | Что происходит с тенью | Что происходит со входом | Решение |
|---|---|---|---|
| До 1% | Форма свечи не меняется | Исполнение около закрытия | Одна заявка |
| 1–5% | Минимум тени не сдвигается | Отклонение от закрытия заметно | Дробить на части |
| 5–20% | Своя покупка удлиняет тень на откате | Средняя выше верхней границы | Пересчитать стоп по факту |
| Свыше 20% | Заявка формирует часть модели | Выход идёт по тонкой книге | Резать размер кратно |
Разбор на графике: рабочий сигнал
Пример подобран задним числом, подбор не доказательство. Тень 5,8% от закрытия, тело в верхней четверти диапазона, верхней тени почти нет. Объём выше среднего за двадцать периодов. Последние минуты торговались у верхней границы, значит тень выкупили, а вход дробили на три части, и средняя оказалась выше закрытия на 0,6% — объём пересчитали вниз.
Разбор на графике: ложный сигнал
Второй пример — тоже подбор задним числом. Тень 7,4%, тело у верха, но объём ниже среднего, а минимум поставлен одной серией сделок за полторы минуты. Книга была тонкой. Покупка после закрытия подняла цену на 1,1%: вход дорогой, стоп длинный, соотношение испорчено до сделки. Дальше цена вернулась внутрь тени и прошла её насквозь — у модели из двух свечей защита стояла бы ближе, и убыток на единицу вышел бы меньше. Помогает дисциплина разметки: типичные ошибки разметки графика стоит исключить до расчёта размера.
Связка с другими инструментами
Молот не инструмент решения. Для крупного объёма к нему добавляют три проверки: глубину книги на 1–2% ниже минимума тени, распределение объёма внутри периода и уже открытый направленный риск по остальному портфелю. Минимум, поставленный за минуту, и минимум, который держали полчаса, читаются по-разному. Если портфель нагружен, оценить риск одновременных позиций нужно до расчёта нового объёма.
На 17 октября 2026 года в обзоре рисков финансовых рынков за сентябрь Банк России отмечал рост доходностей ОФЗ по всей длине кривой, наиболее заметный на участке от двух до десяти лет до погашения. Логика переносится: чем дальше от короткого конца, тем сильнее цена отвечает на объём, и крупный выход обходится дороже.
Правила, которые дисциплинируют
- Считать размер от фактической средней цены, а не от закрытия свечи.
- Не переносить защиту внутрь тени ради объёма.
- Смотреть глубину книги ниже минимума тени до входа.
- Писать в журнал долю тела в диапазоне и объём на минимуме.
- Открыть первую позицию по бессрочному контракту минимальным размером, пока порядок не отработан.
Итог
Крупная позиция меняет не трактовку молота, а арифметику вокруг него. Длинная тень означает длинный стоп, длинный стоп — малый объём при том же риске, а своя заявка удлиняет стоп ещё. Тип маржи тоже не нейтрален: выбор между изолированной и кросс-маржой определяет судьбу портфеля при касании тени.
Материалы по теме
- Как исключить типичные ошибки разметки графика — корректный замер тени и тела.
- Как оценить риск одновременных позиций — как суммируется просадка.
- Как открыть первую позицию по бессрочному контракту — порядок для малого объёма.
- Как выбрать между изолированной и кросс-маржой — что будет с портфелем при стопе.
Частые вопросы
Можно ли входить заявкой на минимуме тени?
Технически можно, но это другая сделка. Защита тогда уходит ещё ниже, а подтверждения модели пока нет. Крупная заявка в этой точке сама рисует часть тени, после исполнения опоры под ценой не остаётся, и редакция считает такой вход ставкой на уровень, а не торговлей по модели.
Как понять, что заявка слишком крупная?
Сравните её с объёмом свечи рабочего таймфрейма и с суммой заявок в книге на процент вокруг цены. Если доля измеряется процентами, исполнение сдвинет цену, и средняя уйдёт выше верхней границы свечи. Номинальный расчёт стопа после этого описывает не рынок, а план.
Почему стоп по молоту длиннее, чем по поглощению?
Из устройства моделей. У поглощения защита стоит под минимум второй свечи, и её тело рядом. У молота защита уходит под низ длинной тени, то есть под весь диапазон периода, поэтому при равной цене входа расстояние больше, а объём при фиксированном риске выходит меньше.
Вердикт
Молот — честная модель с дорогой защитой, и крупному объёму она подходит хуже, чем выглядит на картинке: длинная тень красива визуально и неудобна арифметически, потому что забирает объём в той же пропорции, в какой превышает обычный стоп. Из редакционной практики: кто пересчитывает размер по факту исполнения, теряет меньше. Сначала — минимальные суммы. Спорные сигналы разбираем в Telegram-канале Cryptium.
Источники: Обзор рисков финансовых рынков Банка России за сентябрь 2026 года и раздел «Рынок ценных бумаг» на сайте Банка России. Данные проверены на 17 октября 2026 года.

Обсуждение
Добавить комментарий