
 60.206
 1.686


Торговать контрактами на сырьевые активы — значит работать с договором на цену товара, а не с самим товаром. Нефть, газ, медь, золото и сахар на срочном рынке рассчитываются деньгами: в день исполнения стороны обмениваются разницей между ценой сделки и расчётной ценой биржи. Поэтому порядок один. Сначала спецификация: единица контракта, шаг цены, стоимость шага, дата исполнения. Потом стоимость позиции в рублях. И лишь затем размер.
Что происходит с позицией по шагам
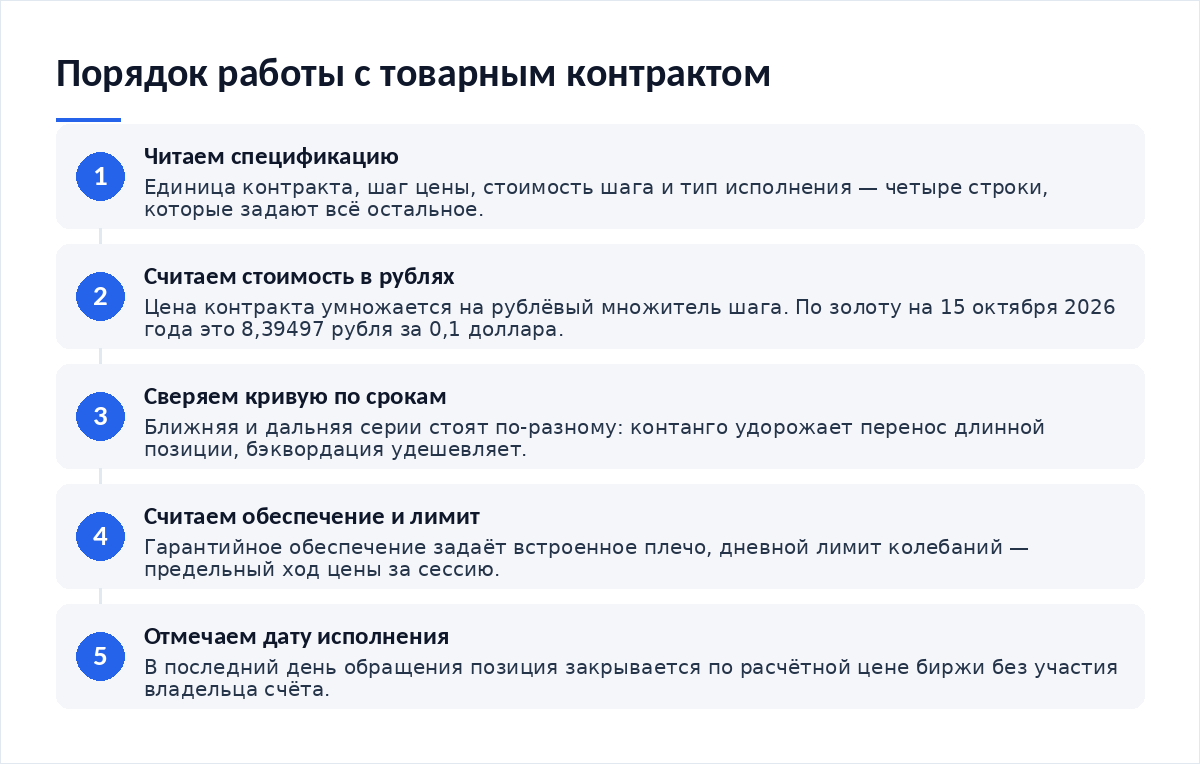
Шаг первый — спецификация. Она отвечает на вопрос, чем вы торгуете: одной унцией, десятью баррелями или сотней миллионов британских тепловых единиц. Шаг второй — пересчёт в деньги. Для контрактов, котируемых в долларах за единицу, биржа задаёт стоимость минимального шага цены в рублях, и этот множитель пересчитывается вслед за курсом, из-за чего одинаковое движение товара в разные дни даёт разный рублёвый результат.
Шаг третий — обеспечение. Под открытую позицию блокируется гарантийное обеспечение, и оно же определяет встроенное плечо. Шаг четвёртый — ежедневная переоценка: по итогам клиринга вариационная маржа списывается или зачисляется, а не накапливается до закрытия. Шаг пятый — исполнение в последний день обращения.
Пятый шаг пропускают чаще остальных. Товарные серии короткие, и позиция, открытая в октябре без отметки в календаре, исполняется через два месяца сама собой, по расчётной цене биржи и без уведомления от кого-либо. Перенос в следующую серию — отдельная операция со своей ценой, её разбирает соседний материал раздела.
Расчёт на конкретных числах
Откуда взялся множитель 83,9497. Это официальный курс доллара Банка России на ту же дату, и стоимость шага золотого контракта совпадает с ним до пятого знака после запятой, что видно при сверке спецификации биржи с базой курсов регулятора. Отсюда свойство, которое новички пропускают: рублёвый результат по долларовому товару складывается из движения товара и движения курса. Два источника риска в одной позиции.
Плечо 12,5 к одному — не приглашение его использовать. Из обращений читателей видно обратное: полный объём на всё обеспечение по металлам заканчивается принудительным закрытием при обычном дневном колебании. Рабочая доля — такая, при которой ход цены до нижней границы лимита не трогает счёт целиком.
Кривая цен по срокам и сезонность
| Контракт и дата исполнения | Расчётная цена 15.10.2026 | Единица и шаг | Что показывает форма кривой |
|---|---|---|---|
| GOLD-12.26, 18 декабря 2026 года | 4191 доллар за унцию | 1 унция, шаг 0,1 доллара, стоимость шага 8,39497 рубля | Ближняя серия золота дешевле дальней — контанго |
| GOLD-3.27, 19 марта 2027 года | 4251,9 доллара за унцию | 1 унция, шаг 0,1 доллара, стоимость шага 8,39497 рубля | Надбавка 60,9 пункта за три месяца, это 1,45% цены |
| BR-12.26, 1 декабря 2026 года | 103,56 доллара за баррель | 10 баррелей, шаг 0,01 доллара | Ближняя серия нефти дороже дальней — бэквордация |
| BR-1.27, 4 января 2027 года | 100,95 доллара за баррель | 10 баррелей, шаг 0,01 доллара | Скидка 2,61 доллара к декабрьской серии |
| NG-12.26, 29 декабря 2026 года | 3,96 доллара | 100 единиц, шаг 0,001 доллара | Зимний пик: февральская серия того же газа стоит 2,92 |
Таблица объясняет вещь, которую график одной серии не показывает. Сырьё живёт не одной ценой, а набором цен на разные даты. Золото в контанго: дальние серии дороже, и держатель длинной позиции при переносе платит надбавку. Нефть в бэквордации: дальние серии дешевле. Газ подчиняется календарю, и разрыв между декабрём и февралём достигает четверти цены.
Где теряются деньги незаметно
Первая статья — биржевой сбор за контракт. По золоту на 15 октября 2026 года он составляет 45,83 рубля за сделку, по меди — 1,60 рубля, по нефти — 11,48 рубля, и это только биржевая часть расходов. Сумма выглядит мелочью ровно до того момента, когда позиция переоткрывается по десять раз за неделю. Брокерская комиссия идёт сверх биржевой.
Вторая статья — валютная переоценка. Товар может не сдвинуться, а рублёвый результат изменится из-за курса. Третья — перенос серии, если позиция держится дольше срока обращения. Четвёртая — разница между расчётной ценой клиринга и ценой, по которой заявку исполнили в стакане. Чтобы эти четыре статьи расходов не смешивались в одну строку отчёта и не выглядели случайным расхождением, полезно отдельно проверить корректность расчёта прибыли и убытка по месячной выгрузке.
Настройка защиты позиции
- Выписать из спецификации единицу, шаг, стоимость шага и последний день обращения до сделки.
- Посчитать стоимость одного контракта в рублях и держать объём ниже того, который блокирует всё обеспечение.
- Свериться с лимитом колебаний: по золоту на 15 октября 2026 года он равен 4,61% от расчётной цены в обе стороны.
- Решить, какой тип обеспечения применяется к товарной позиции, — помогает разбор о том, как выбрать между изолированной и кросс-маржой.
- Поставить в календарь дату исполнения и дату переноса, а не держать их в голове.
Отдельный пункт — сумма товарных позиций. Нефть, газ и медь двигаются одним макроэкономическим фактором, и три «разных» контракта нередко оказываются одной ставкой. Как считать такую связку, разобрано в материале о том, как оценить риск одновременных позиций.
Разбор сценария
Возьмём условный случай. Счёт 400 тысяч рублей, открыт один контракт на золото по 4191. Обеспечение блокирует 28 132 рубля — 7% счёта. Цена уходит к нижней границе лимита, 3945,2. Разница 245,8 пункта, в рублях это 245,8 × 83,9497 ≈ 20 635 рублей, то есть 5,2% счёта.
Теперь тот же счёт и десять контрактов. Обеспечение — 281 324 рубля, 70% счёта. Тот же ход цены даёт убыток 206 350 рублей, больше половины депозита, а свободных средств под пополнение обеспечения почти не остаётся, и позиция закрывается не по вашему решению. Инструмент один, спецификация одна. Разница — в размере.
Чего делать нельзя
Нельзя переносить привычки спотового рынка на срочный: там нет вариационной маржи и нет даты исполнения. Нельзя открывать товарную позицию, не зная единицу контракта, — ошибка в сто раз по газу обнаруживается в первом же клиринге. Нельзя считать сырьё «защитным активом» по умолчанию: защитным бывает актив, а не позиция с плечом на него.
И нельзя строить вход на чужих целевых уровнях. Редакция не публикует точек входа и прогнозов цены; разбор устройства инструмента к ним не ведёт. Если хочется начать с инструмента попроще, логичнее сперва открыть первую позицию по бессрочному контракту и привыкнуть к ежедневной переоценке.
Итог
Контракт на сырьё — это спецификация плюс арифметика. Единица, шаг, стоимость шага и дата исполнения задают всё остальное, включая размер позиции и цену ошибки. Кривая цен по срокам добавляет второй слой: контанго и бэквордация меняют стоимость удержания. Параметры каждой серии опубликованы в спецификации срочного контракта на бирже, а курс, по которому пересчитывается рублёвая стоимость шага, — в базе официальных курсов Банка России.
- Как открыть первую позицию по бессрочному контракту — с чего начинают на срочном рынке.
- Как проверить корректность расчёта прибыли и убытка — разбор выгрузки по статьям расходов.
- Как выбрать между изолированной и кросс-маржой — какой тип обеспечения ставить под товарную позицию.
- Как оценить риск одновременных позиций — когда три товарных контракта оказываются одной ставкой.
Частые вопросы
Мне привезут баррели нефти, если я доживу до исполнения?
Нет. Товарные контракты на российском срочном рынке расчётные: в день исполнения биржа закрывает позицию по расчётной цене и начисляет денежную разницу. Поставки физического товара не происходит. Тип исполнения указан в спецификации отдельной строкой, и перед сделкой её стоит открыть.
Почему рублёвый результат не совпал с движением товара?
Потому что стоимость шага цены задана в рублях и привязана к курсу доллара. На 15 октября 2026 года по золотому контракту она равна 8,39497 рубля при официальном курсе Банка России 83,9497 рубля за доллар, и эти две величины связаны напрямую. Товар стоит на месте, курс сдвинулся — результат меняется.
Что такое контанго и бэквордация на практике?
Это форма кривой цен по срокам. На 15 октября 2026 года золото торговалось в контанго: GOLD-12.26 стоил 4191, а GOLD-3.27 — 4251,9. Нефть была в бэквордации: декабрьская серия 103,56 против январской 100,95. Форма кривой определяет цену переноса позиции.
Какой размер позиции считать рабочим?
Тот, при котором ход цены до границы дневного лимита не выносит счёт. По золоту лимит на 15 октября 2026 года составлял 4,61% от расчётной цены. Считайте убыток на этой границе в рублях и сравнивайте с депозитом, а не с суммой обеспечения.
Можно ли торговать сырьём без плеча?
Полностью без плеча — нет: контракт по устройству маржинальный, под него блокируется обеспечение, а не полная стоимость. Но эффективное плечо регулируется объёмом. Держите на счёте сумму, сопоставимую со стоимостью контракта, и встроенный рычаг перестаёт работать против вас.
Вердикт
Сырьевые контракты не сложнее валютных, но требуют дисциплины чтения. Половина убытков, которые разбирает редакция, вырастает из двух пропущенных строк спецификации: единицы контракта и даты исполнения. Второй по частоте промах — забытая валютная переоценка, из-за которой рублёвый счёт живёт своей жизнью. Форма кривой по срокам стоит отдельного взгляда перед каждым переносом. Все параметры меняются, поэтому сверяйте их на дату сделки, а не по статье полугодовой давности.
Разборы инструментов срочного рынка и расчёты по ним выходят в нашем Telegram-канале.









Обсуждение
Добавить комментарий