
 60.206
 1.686

Торговать контрактами на индекс — значит работать с инструментом, базой которого служит не котировка одной площадки, а расчётная величина, собранная по опубликованной методике из данных нескольких рынков. Поставить такую величину нельзя: индекс — число, а не актив. Поэтому индексные контракты исполняются расчётом деньгами, а не передачей базового актива. Перед входом читают три вещи: методику индекса, состав его источников и множитель контракта, который переводит пункты в деньги.
Как считается сам индекс
Это главный вопрос темы, и ответ на него находится не на торговом экране, а в методике администратора. Методика описывает пять вещей, и каждая влияет на итоговое число. Читать её недолго. Разница между двумя индексами на один и тот же актив рождается именно здесь: в составе источников, длине окна наблюдения и правиле, по которому сделки внутри окна сворачиваются в одно значение.
- Состав источников. Площадки-конституенты допускаются по формальным критериям и пересматриваются по расписанию.
- Окно наблюдения. Период, данные за который берутся в расчёт финального значения.
- Правило агрегирования. Окно делится на отрезки, по каждому считается взвешенная по объёму величина.
- Защита от выбросов. Медианные процедуры и веса ограничивают влияние одной площадки на итог.
- Обработка сбоев. Источник, переставший передавать данные или нарушивший критерии, исключается из расчёта.
Пример открытой методики есть у семейства CME CF. Суточный ориентир BRR агрегирует сделки нескольких рынков пары биткоин — доллар, рассчитывается ежедневно с момента запуска 14 ноября 2016 года и зарегистрирован как бенчмарк в британском регулировании; данные приведены на странице индекса у администратора CF Benchmarks и сверены 15 октября 2026 года. Родственный индекс реального времени строится на данных заявок площадок, отвечающих критериям конституента, считается каждую секунду и публикуется с шагом 200 миллисекунд.
Расчёт на конкретных числах
Два расчёта стоит проделать до первой сделки. Оба короткие. Первый показывает устойчивость индекса, второй — ваш результат в деньгах.
Из первого расчёта следует практический вывод: качество индекса определяется не числом источников, а правилом их агрегирования. Из второго — что множитель контракта столь же важен, как и сама цена. Ошибка в множителе искажает весь расчёт позиции, и проверять его стоит так же тщательно, как корректность расчёта прибыли и убытка по закрытой сделке.
| Признак | Расчётный контракт | Поставочный контракт |
|---|---|---|
| Что происходит в дату исполнения | Стороны обмениваются денежной разницей по финальному значению базы | Продавец передаёт базовый актив, покупатель оплачивает его стоимость |
| Что нужно иметь к дате | Достаточное обеспечение на счёте для расчёта разницы | Сам актив у продавца и полную сумму оплаты у покупателя |
| Применимость к индексу | Единственно возможный способ: индекс — расчётное число, его нельзя передать | Неприменим, поскольку базы в виде физического актива не существует |
| Источник финальной цены | Значение индекса, рассчитанное по методике за заданное окно | Цена поставки, определённая правилами торговой площадки |
| Типичные сложности | Расхождение индекса с ценой на вашей площадке, пересмотр состава источников | Организация хранения, передачи и приёмки базового актива |
Терминология закреплена давно: в глоссарии CFTC, сверенном 15 октября 2026 года, расчёт наличными определён как способ исполнения деривативов, при котором продавец выплачивает покупателю денежную стоимость базового актива, а фьючерс — как соглашение о покупке или продаже с поставкой в будущем по цене, зафиксированной при заключении. Индексные контракты пользуются первым способом по необходимости, а не по выбору площадки.
Где теряются деньги незаметно
Первая потеря — подмена трёх цен одной. Индексная цена, маркировочная цена и цена последней сделки на вашей площадке различаются, и расчёт по неверной из них даёт неверный ответ. Вторая — незнание множителя: участник считает результат в пунктах и получает в деньгах другое число.
Третья потеря связана с пересмотром состава источников. Администратор меняет список конституентов по расписанию, и после такой замены индекс способен вести себя иначе — с другой волатильностью и другой реакцией на локальные события, — тогда как открытая позиция продолжает жить по прежнему плану. Четвёртая — попытка арбитража между индексом и площадкой: индекс не торгуется, купить его нельзя, и расхождение не закрывается механически. Разметка уровней по графику индекса тоже требует осторожности — как исключить типичные ошибки разметки графика, разбирается отдельно, и к расчётным рядам это относится в полной мере.
Настройка работы с индексным контрактом
Подготовка здесь длиннее обычной. Зато она выполняется один раз и дальше требует лишь проверки изменений.
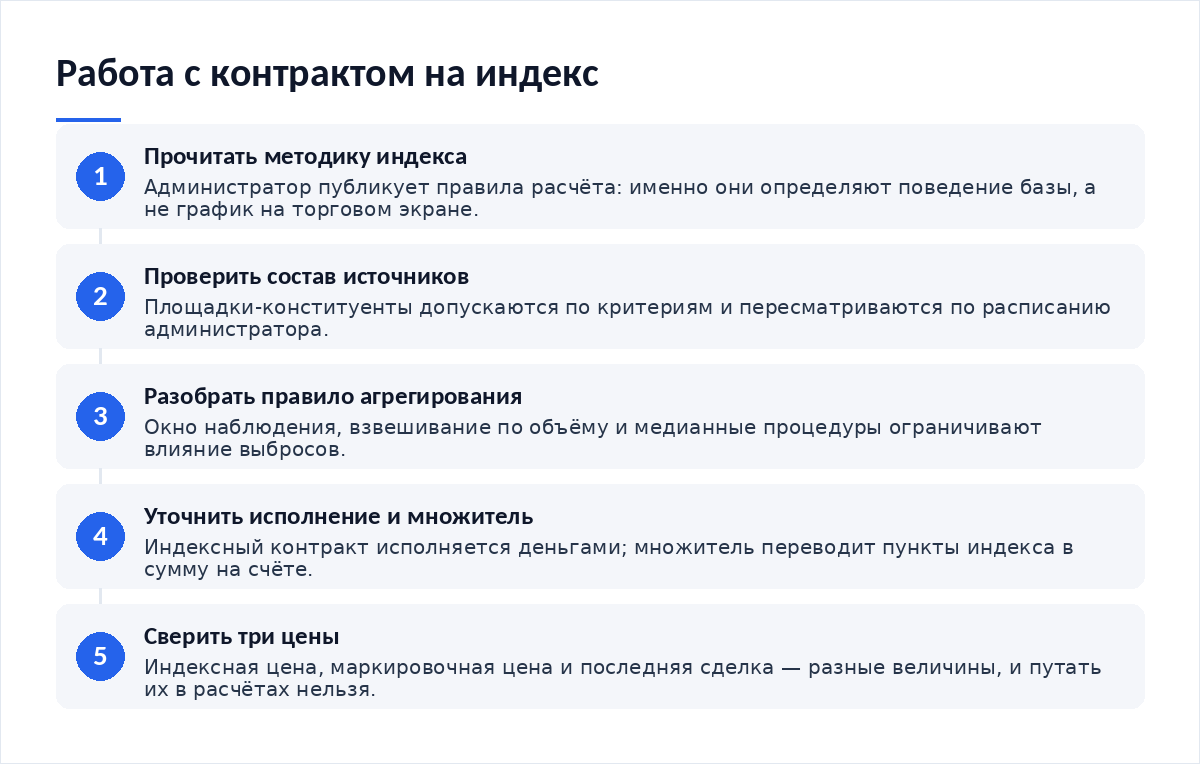
- Найти администратора индекса и открыть опубликованную методику расчёта.
- Выписать состав источников и расписание его пересмотра.
- Определить множитель контракта: сколько денег приходится на один пункт индекса.
- Уточнить окно расчёта финального значения в дату исполнения.
- Различать в интерфейсе индексную цену, маркировочную цену и последнюю сделку.
Горизонт наблюдения за индексом задаётся тем же, чем и горизонт сделки: пересчёт раз в секунду важен внутри дня и несущественен для позиции на недели. Решение, как выбрать рабочий таймфрейм, определяет, за какой из публикуемых рядов имеет смысл следить.
Разбор сценария
В обращениях читателей встречается такой случай. Участник открыл позицию по индексному контракту, рассчитав возможный результат в пунктах, и закрыл её с результатом, который оказался втрое больше ожидаемого по модулю. Причина — множитель: в расчёт брали единицу за пункт, спецификация предусматривала иное значение. Сделка была прибыльной. Ошибку заметили поздно.
Второй эпизод сложнее. Финальное значение индекса в дату исполнения разошлось с ценой, которую участник видел на графике в тот же момент. Разбор показал, что финальное значение считается усреднением за окно, а график отображал мгновенное значение. Обе цифры были верны, вопрос был в методике: усреднение за окно сглаживает движение последних минут обращения, и финальное значение по определению не совпадает с мгновенной котировкой в момент закрытия торгов.
Чего делать нельзя
Нельзя входить в индексный контракт, не прочитав методику расчёта базы: от состава источников и правила агрегирования зависит, как инструмент поведёт себя в день, когда один из рынков уйдёт в сторону. Нельзя считать индексную цену котировкой, доступной для сделки, — торгуется контракт, а не индекс. Нельзя переносить множитель с одного инструмента на другой: у каждого контракта он свой. И нельзя ожидать поставки по индексному контракту — исполнение всегда денежное, и это свойство конструкции, а не решение площадки.
Итог
Контракт на индекс отличается от остальных срочных инструментов двумя вещами. База у него расчётная, и её свойства заданы методикой администратора, а не рынком одной площадки. Исполнение у него денежное по необходимости: передать индекс невозможно. Оба различия сводятся к чтению документов до сделки, а не после: методика администратора отвечает на вопрос о поведении базы, а спецификация контракта — на вопрос о том, во что превращается каждый пункт этой базы на вашем счёте. Тем, кто пришёл с бессрочных инструментов, полезно сопоставить конструкции — разбор того, как открыть первую позицию по бессрочному контракту, показывает, чем индексная база отличается от привязки через платежи финансирования.
- Как проверить корректность расчёта прибыли и убытка — проверка множителя и пересчёт пунктов в деньги.
- Как исключить типичные ошибки разметки графика — особенности работы с расчётными рядами.
- Как выбрать рабочий таймфрейм — за каким из публикуемых рядов следить.
- Как открыть первую позицию по бессрочному контракту — сравнение с инструментом без расчётной базы.
Частые вопросы
Чем индексная цена отличается от маркировочной?
Индексная цена — значение, рассчитанное администратором из данных нескольких площадок. Маркировочная цена строится площадкой на её основе и используется для переоценки позиций и расчёта ликвидации. Цена последней сделки — третья величина, она относится к конкретному стакану. Все три расходятся, и путать их в расчётах нельзя.
Почему контракт на индекс нельзя исполнить поставкой?
Потому что поставлять нечего. Индекс — расчётное число, получаемое по методике из данных рынков, а не актив, который можно передать на счёт. Исполнение происходит денежным расчётом: стороны обмениваются разницей между ценой входа и финальным значением, умноженной на множитель контракта.
Может ли одна площадка повлиять на значение индекса?
Влияние ограничено методикой. Медианные процедуры, взвешивание по объёму и разбиение окна на отрезки снижают вес выброса на отдельном рынке. Полностью исключить влияние нельзя, особенно при малом числе источников. Поэтому состав конституентов и правило агрегирования стоит смотреть до входа.
Что такое множитель контракта и где его искать?
Множитель переводит пункты индекса в деньги: результат равен изменению индекса, умноженному на множитель и на число контрактов. Значение указано в спецификации инструмента рядом с размером контракта и шагом цены. Без него расчёт позиции в пунктах не превращается в расчёт в деньгах.
Вердикт
Индексный контракт — инструмент для тех, кто готов читать методику, а не только график. База здесь рукотворна в хорошем смысле: её правила опубликованы, состав источников известен, порядок расчёта финального значения описан заранее. Денежное исполнение снимает вопросы хранения и поставки, но добавляет ответственность за понимание множителя и окна расчёта. Из редакционной практики: почти все неожиданности по таким контрактам объясняются непрочитанной спецификацией. Разборы срочных инструментов публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий