
 60.206
 1.686

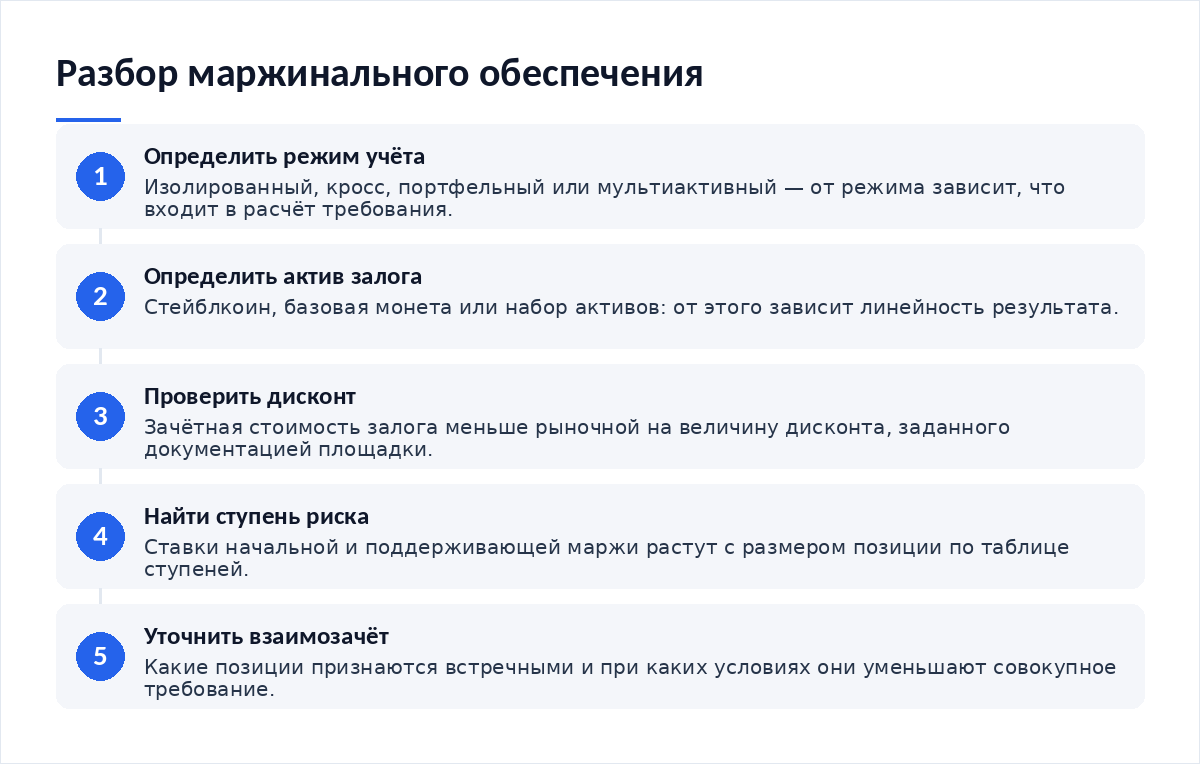
Типы маржинального обеспечения различаются по двум независимым признакам: по режиму учёта и по активу, который служит залогом. Режим определяет, что попадает в расчёт требования — обеспечение одной позиции, весь баланс счёта или портфель с взаимозачётом рисков. Актив определяет, в чём номинирован залог и применяется ли к нему дисконт. Эти два признака комбинируются независимо, поэтому разбираться в них нужно по отдельности. Ставки и дисконты сверяйте в документации площадки на дату сделки.
Два признака классификации
Путаница в этой теме возникает оттого, что два признака обсуждают как один. Изолированная маржа и монетное обеспечение — характеристики разного порядка: первая относится к учёту, вторая к залогу. Их сочетают в любых комбинациях: изолированный режим встречается и с залогом в стейблкоине, и с залогом в базовой монете, а кросс-режим точно так же работает при любом наборе принимаемых активов.
- Режим учёта. Определяет, какая часть средств счёта участвует в расчёте требования по позиции.
- Актив обеспечения. Определяет, в чём номинирован залог и как он переоценивается.
- Дисконт. Доля, на которую площадка уменьшает зачётную стоимость волатильного залога.
- Ступень риска. Ставки начальной и поддерживающей маржи, растущие с размером позиции.
- Правила взаимозачёта. Условия, при которых встречные позиции уменьшают совокупное требование.
| Режим учёта | Что служит обеспечением | Как считается требование | Что происходит при убытке |
|---|---|---|---|
| Изолированная маржа | Сумма, закреплённая участником за конкретной позицией | По каждой позиции отдельно, без учёта остальных | Потери ограничены закреплённым обеспечением этой позиции |
| Кросс-маржа | Весь свободный баланс торгового счёта | Совокупно по счёту: прибыль одних позиций покрывает убыток других | Под угрозой оказывается баланс счёта целиком |
| Портфельная маржа | Баланс счёта с учётом взаимозачёта встречных рисков | По оценке совокупного риска портфеля, а не суммы требований | Требование ниже, но модель оценки сложнее и чувствительнее к сценариям |
| Мультиактивное обеспечение | Несколько активов, принимаемых в залог с разными дисконтами | Зачётная стоимость каждого актива после применения его дисконта | Падение цены залога уменьшает обеспечение одновременно с ростом убытка |
Международные стандарты требуют от инфраструктур рынка оценивать обеспечение консервативно. Документ Principles for financial market infrastructures, выпущенный CPSS и IOSCO 16 апреля 2012 года, закрепляет требования к финансовым ресурсам и системам маржирования; сведения сверены 15 октября 2026 года. Отсюда и практика дисконтов: залог стоит дешевле своей рыночной цены по определению.
Расчёт зачётной стоимости на конкретных числах
Дисконт — самая недооценённая часть темы. Его редко читают. Он превращает рыночную цену залога в ту величину, которой оперирует риск-движок.
Тот же эффект в другой форме встречается в обратных контрактах. Там номинал зафиксирован в котируемой валюте, а обеспечение внесено в базовой монете, из-за чего зависимость результата от цены перестаёт быть линейной. Длинная позиция в обратном контракте теряет обеспечение быстрее, чем кажется по графику, потому что снижение цены монеты одновременно увеличивает убыток в монетном выражении и уменьшает денежную стоимость того, что лежит в залоге. Формулы расчёта там свои, и переносить привычную арифметику с линейных контрактов нельзя — это первое, что стоит проверить, собираясь проверить корректность расчёта прибыли и убытка по такому инструменту.
Где теряются деньги незаметно
Первая потеря — выбор режима по умолчанию. Площадка предлагает один вариант при открытии счёта, участник соглашается не глядя, и правила расчёта оказываются не теми, на которые он рассчитывал. Выбор между режимами разбирается подробно в материале о том, как выбрать между изолированной и кросс-маржой.
Вторая — забытый дисконт. Баланс в интерфейсе показан по рыночной оценке, а требование считается по зачётной, и разница обнаруживается в неподходящий момент. Третья — ступень риска: при наращивании позиции ставка поддерживающей маржи переходит на следующий уровень, и требование растёт нелинейно. Четвёртая связана с портфельным режимом: взаимозачёт снижает требование до тех пор, пока связи между инструментами ведут себя привычно, и перестаёт снижать ровно в тот момент, когда рынок движется по сценарию, которого в модели оценки не было.
Настройка обеспечения под свою задачу
Разбор заканчивается решением. Принимают его один раз и фиксируют, а не пересматривают под настроение рынка, потому что смена режима учёта при открытых позициях перекраивает расчёт требования целиком.
- Выписать режим учёта, действующий по каждому вашему инструменту, и проверить, тот ли он.
- Найти в документации дисконты по всем активам, которые лежат у вас в обеспечении.
- Определить свою ступень риска по текущему размеру позиции и ставки на ней.
- Проверить, в какой валюте номинирован контракт и в какой внесён залог.
- Для портфельного режима — выяснить, какие позиции признаются встречными, а какие нет.
Когда инструментов несколько, режим учёта становится определяющим: в кросс-режиме убыток по одной позиции расходует обеспечение остальных. Поэтому оценить риск одновременных позиций нужно именно в терминах выбранного режима, а не по сумме отдельных рисков.
Разбор сценария
Обращение в редакцию выглядело так. Участник держал обеспечение в волатильном активе и считал запас прочности по его рыночной стоимости. Рынок сходил вниз, и требование сработало раньше расчётного уровня почти на пятую часть расстояния. Причина оказалась в дисконте: зачётная стоимость залога падала быстрее рыночной, потому что дисконт применяется к уже уменьшившейся цене.
Второй эпизод касался ступеней. Участник нарастил позицию вдвое, ожидая пропорционального роста требования. Требование выросло сильнее: размер перевёл позицию на следующую ступень риска с повышенной ставкой поддерживающей маржи. Обе истории объединяет одно — расчёт вёлся по упрощённой модели, в которой обеспечение считалось равным рыночной стоимости залога, а ставки принимались неизменными при любом размере позиции.
Чего делать нельзя
Нельзя считать баланс в интерфейсе равным зачётному обеспечению. Это разные величины. Нельзя держать залог в том же активе, против которого открыта направленная позиция, не понимая двойного эффекта. Нельзя переносить ставки одной ступени риска на другую при наращивании объёма: таблица ступеней для того и существует, чтобы крупная позиция обеспечивалась строже мелкой, и прежние цифры после удвоения объёма теряют силу. И нельзя выбирать портфельный режим ради низкого требования, не разобравшись, при каких сценариях взаимозачёт перестаёт работать.
Итог
Разобраться в типах маржинального обеспечения — значит ответить на два отдельных вопроса: по какому правилу считается требование и чем вы его покрываете. Ответы комбинируются независимо, и большая часть ошибок рождается из попытки свести их в один. Регуляторная рамка для обеспечения в клиринге Европейского союза описана в материалах ESMA по посттрейдинговой инфраструктуре, проверенных 15 октября 2026 года. Начинающим эти различия стоит разобрать до того, как открыть первую позицию по бессрочному контракту.
- Как выбрать между изолированной и кросс-маржой — подробный разбор двух базовых режимов учёта.
- Как проверить корректность расчёта прибыли и убытка — что меняется в обратных контрактах.
- Как оценить риск одновременных позиций — как режим учёта связывает позиции между собой.
- Как открыть первую позицию по бессрочному контракту — где в интерфейсе выбирается режим.
Частые вопросы
Чем монетное обеспечение отличается от расчёта в стейблкоине?
В обратных контрактах залог и результат номинированы в базовой монете, а номинал контракта — в котируемой валюте. Из-за этого зависимость результата от цены нелинейна, и обеспечение дешевеет одновременно с убытком по длинной позиции. В линейных контрактах с расчётом в стейблкоине такой связки нет, арифметика проще.
Что такое дисконт на обеспечение и зачем он нужен?
Это доля, на которую площадка уменьшает зачётную стоимость залога относительно рыночной. Нужен он затем, что цена залога способна упасть до того, как позицию успеют закрыть. Чем волатильнее актив, тем выше дисконт. Стейблкоины обычно принимаются с минимальным дисконтом, волатильные активы — с заметным.
Портфельная маржа выгоднее кросс-маржи?
По величине требования — обычно да, за счёт взаимозачёта встречных рисков. По управляемости — нет: модель оценки сложнее, и её поведение в редких сценариях предсказать труднее. Низкое требование означает высокое эффективное плечо на весь портфель, и при пересчёте модели запас прочности исчезает быстро.
Можно ли менять режим при открытой позиции?
Зависит от площадки и инструмента. Часть площадок допускает переключение только при отсутствии открытых позиций по инструменту, часть разрешает его с пересчётом требования. Перед сменой режима проверьте, как изменится уровень ликвидации: переход из изолированного режима в кросс меняет расчёт целиком.
Вердикт
Тип обеспечения определяет поведение счёта в неудачный день сильнее, чем выбор точки входа. Два признака — режим учёта и актив залога — задают, что именно площадка посчитает вашим запасом прочности, и этот ответ редко совпадает с цифрой на главном экране. Из редакционной практики: разбор дисконтов и ступеней риска снимает большую часть вопросов о «преждевременной» ликвидации. Разборы маржинальной механики выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий