
 60.206
 1.686

Собрать простую опционную конструкцию — значит взять два контракта на один базовый актив с одной датой исполнения и сложить их выплаты в единый профиль. Минимальный набор для сборки: базовый актив, срок, страйк и премия. Результат на экспирацию считается арифметикой, без формул оценки: выплата каждой ноги плюс уплаченная или полученная премия. Точка безубыточности — цена, при которой сумма равна нулю.
Из чего собирается конструкция
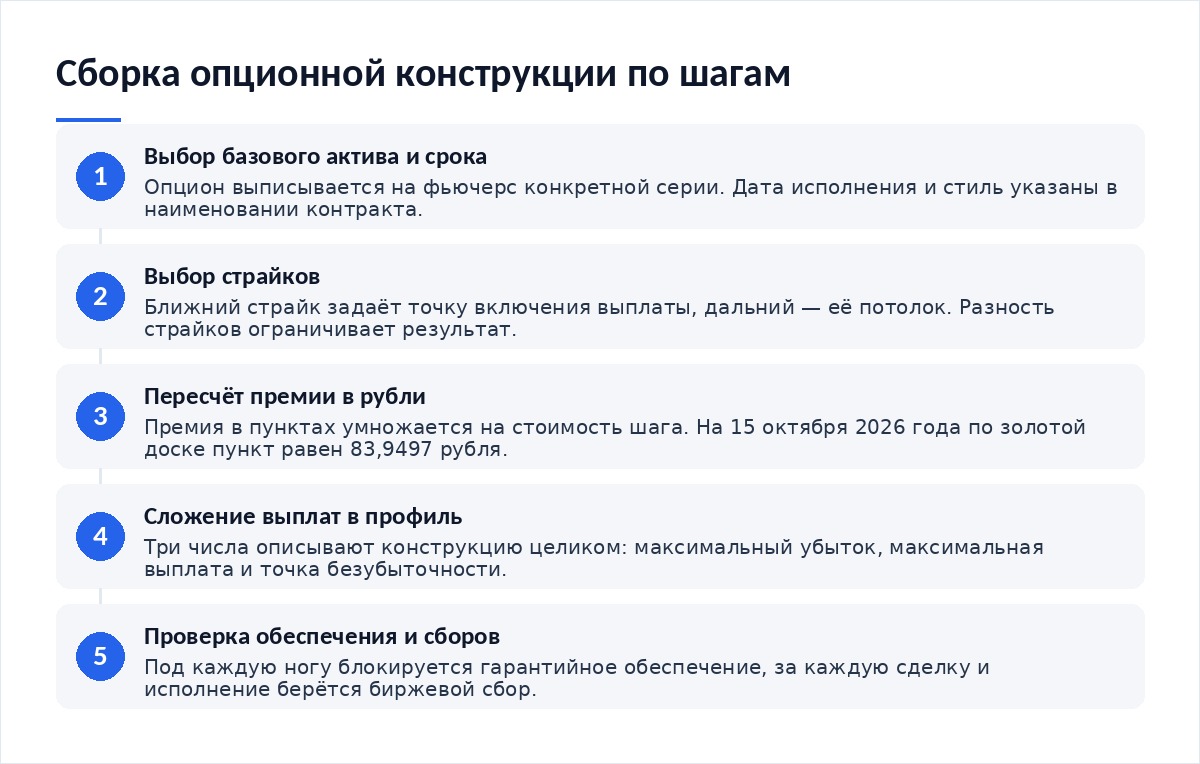
Первая часть — базовый актив. На срочном рынке Московской биржи опционы выписываются не на товар и не на акцию напрямую, а на фьючерс: серия GOLD-12.26M171226CA4150, по данным биржи на 15 октября 2026 года, означает маржируемый американский колл со страйком 4150 и исполнением 17 декабря на фьючерсный контракт GOLD-12.26. Базовый актив опциона — фьючерс, и при исполнении вы получаете именно его.
Вторая часть — срок. Он же определяет, сколько в премии приходится на временную составляющую, которая тает к экспирации неравномерно; механику этого распада разбирает отдельный материал о том, как оценить временную стоимость опциона. Третья часть — страйк. Четвёртая — направление каждой ноги: куплена она или продана.
Пятая часть не видна в котировках. Это обеспечение. Купленный маржируемый опцион на российском срочном рынке не оплачивается премией сразу: премия начисляется и списывается вариационной маржой, а под позицию блокируется гарантийное обеспечение. По коллу со страйком 4150 оно составляло 15 897,23 рубля на 15 октября 2026 года.
Расчёт на конкретных числах
Считаем одиночную покупку колла 4150. Премия 198,1 пункта, в рублях это 198,1 × 83,9497 ≈ 16 630. Точка безубыточности на экспирацию: страйк плюс премия, 4150 + 198,1 = 4348,1. Ниже страйка теряется вся премия. Между 4150 и 4348,1 часть премии возвращается, но результат отрицательный.
Теперь конструкция из двух ног. Покупаем колл 4150 за 198,1 и продаём колл 4300 за 131,3; чистый расход — 66,8 пункта, или около 5 608 рублей, и это же предельный убыток по позиции, каким бы ни оказалась цена внизу. Максимальная выплата ограничена разностью страйков за вычетом чистой премии: 4300 − 4150 − 66,8 = 83,2 пункта, примерно 6 985 рублей. Безубыток сдвигается с 4348,1 до 4216,8.
Сравнение четырёх сборок на одной доске
| Конструкция | Чистая премия, пунктов | Точка безубыточности на 17.12.2026 | Чем ограничен результат |
|---|---|---|---|
| Покупка колла 4150 | Расход 198,1 | 4348,1 доллара за унцию | Убыток ограничен премией, выплата сверху не ограничена |
| Колл-спред 4150 / 4300 | Расход 66,8 | 4216,8 доллара за унцию | Убыток до 66,8 пункта, выплата до 83,2 пункта |
| Покупка пута 4100 | Расход 128,9 | 3971,1 доллара за унцию | Убыток ограничен премией, выплата растёт при падении |
| Пут-спред 4100 / 4000 | Расход 39,4 | 4060,6 доллара за унцию | Убыток до 39,4 пункта, выплата до 60,6 пункта |
| Колл 4150 куплен, пут 4150 продан | Расход 46,0 | 4196,0 доллара за унцию | Профиль повторяет длинный фьючерс, выплата не ограничена в обе стороны |
Последняя строка показывает свойство, на котором держится вся проверка расчётов. Разность премий колла и пута с одним страйком равна разности между ценой базового актива и страйком: 198,1 − 152,1 = 46,0 против 4195,6 − 4150 = 45,6. Расхождение 0,4 пункта, примерно 34 рубля. Если в вашей таблице расхождение больше, ошибка в данных, а не на рынке.
Где теряются деньги незаметно
Первое — сборы по каждой ноге. Конструкция из двух опционов — это две сделки при открытии и до двух при исполнении, то есть до четырёх биржевых сборов по 18,33 и 15,33 рубля плюс брокерская комиссия. На спреде с потенциалом 6 985 рублей такие расходы съедают заметную долю.
Второе — спред между заявками. По коллу 4150 на вечер 15 октября 2026 года в стакане стояли 157 на покупку и 293 на продажу при расчётной цене 198,1: разрыв 136 пунктов, больше 11 тысяч рублей. Расчётная цена клиринга и цена исполнения заявки — разные числа, и в отчёте они разойдутся. Разобрать это расхождение помогает материал о том, как проверить корректность расчёта прибыли и убытка.
Третье — обеспечение под проданную ногу. Продажа опциона требует обеспечения, и оно пересчитывается при движении базового актива, поэтому конструкция, собранная «в ноль» по деньгам, может потребовать пополнения счёта.
Настройка защиты конструкции
- Записать профиль на экспирацию заранее: три числа — максимальный убыток, максимальная выплата, точка безубыточности.
- Проверить, что обе ноги имеют одинаковую дату исполнения, если конструкция не календарная.
- Сверить расхождение по паритету колла и пута: оно должно укладываться в один-два пункта.
- Соотнести срок конструкции с горизонтом наблюдения — помогает разбор о том, как выбрать рабочий таймфрейм.
- Посчитать обеспечение по всей позиции, а не по купленной ноге отдельно.
Отдельная проверка — суммарный риск счёта. Опционная конструкция выглядит обособленной, но делит обеспечение с остальными позициями, и это стоит учитывать так же, как при решении оценить риск одновременных позиций на срочном рынке.
Разбор сценария
Условный пример. Собран колл-спред 4150 / 4300, расход 66,8 пункта. Цена фьючерса к 17 декабря оказалась 4180. Колл 4150 исполняется и даёт 30 пунктов, проданный колл 4300 истекает пустым. Итог: 30 − 66,8 = −36,8 пункта, около 3 090 рублей убытка, что меньше предельных 5 608.
Второй исход: цена 4420. Длинный колл даёт 270 пунктов, короткий требует 120, разница 150, минус премия 66,8 — остаётся 83,2 пункта, предельная выплата. Выше 4300 результат не растёт, сколько бы ни прибавил базовый актив, и в этом смысл ограничения: за меньший расход покупается меньший потенциал.
Чего делать нельзя
Нельзя собирать конструкцию по картинке профиля, не посчитав три числа в рублях. Нельзя продавать опционы без расчёта обеспечения при неблагоприятном движении базового актива. Нельзя считать ограниченный убыток малым: предельные 5 608 рублей на спред превращаются в 56 080 на десяти спредах.
И нельзя искать в опционных схемах гарантированный результат. Готовых выигрышных сборок редакция не предлагает и не разбирает: любая конструкция — это обмен одного риска на другой, а не его устранение. Прогнозов цены и точек входа здесь тоже нет.
Итог
Сборка начинается с четырёх параметров и заканчивается тремя числами. Базовый актив, срок, страйки и направления ног дают профиль; максимальный убыток, максимальная выплата и точка безубыточности описывают его целиком. Проверка паритетом ловит ошибки в данных до сделки. Параметры конкретной серии опубликованы в карточке опционного контракта на бирже, а правовое определение опционного договора как производного инструмента — в статье 2 закона о рынке ценных бумаг.
- Как оценить временную стоимость опциона — из чего складывается премия и как она тает к сроку.
- Как проверить корректность расчёта прибыли и убытка — почему отчёт расходится с расчётной ценой.
- Как выбрать рабочий таймфрейм — как согласовать срок конструкции с горизонтом наблюдения.
- Как оценить риск одновременных позиций — конструкция делит обеспечение с остальным портфелем.
Частые вопросы
Сколько ног нужно для самой простой конструкции?
Две. Одна купленная и одна проданная с разными страйками и одной датой исполнения — это вертикальный спред, минимальная сборка с ограниченным результатом в обе стороны. Одиночный опцион конструкцией не считается, хотя у него тоже есть страйк, премия и точка безубыточности.
Как быстро посчитать точку безубыточности?
Для купленного колла — страйк плюс чистая премия. Для купленного пута — страйк минус премия. Для вертикального спреда — ближний страйк плюс чистый расход. На доске 15 октября 2026 года спред 4150 / 4300 обходился в 66,8 пункта, значит безубыток приходился на 4216,8.
Премию списывают сразу при покупке?
На российском срочном рынке по маржируемым опционам — нет. Премия проходит вариационной маржой по итогам клиринга, а под позицию блокируется гарантийное обеспечение: по коллу 4150 оно составляло 15 897,23 рубля на 15 октября 2026 года. Порядок расчётов указан в спецификации серии.
Что проверить, если мои расчёты расходятся с доской?
Паритет колла и пута. Разность премий двух опционов с одним страйком должна равняться разности цены базового актива и страйка. На 15 октября 2026 года по страйку 4150 расхождение составляло 0,4 пункта. Больший разрыв указывает на устаревшие или перепутанные котировки.
Почему конструкция из двух ног дешевле одиночной покупки?
Потому что проданная нога возвращает часть расхода. Взамен исчезает верхняя часть выплаты: результат перестаёт расти после дальнего страйка. Это обмен потенциала на цену входа, а не улучшение позиции, и оценивать его нужно по трём числам профиля целиком.
Вердикт
Опционная сборка проверяется до сделки, а не после. Три числа профиля считаются за минуту, и если они не укладываются в размер счёта, конструкция не нужна в любом исполнении. Паритет колла и пута ловит ошибки в данных лучше любого индикатора. Расходы по ногам и спред в стакане на малых конструкциях сопоставимы с потенциалом — это главная причина, по которой красивый профиль на бумаге не повторяется в отчёте. Параметры серий меняются, сверяйте их на дату сделки.
Разборы опционных конструкций и расчёты по ним выходят в нашем Telegram-канале.









Обсуждение
Добавить комментарий