
 60.226
 1.683

Как собрать дельта-нейтральную позицию и не гнаться за упущенным движением: связка собирается под ожидаемую ставку финансирования или базис, а не вслед ушедшей цене. Если движение уже произошло, изменились обе ноги конструкции: базис сжался, ставка пересчиталась, премия ушла. Выгода, которую вы увидели на графике задним числом, в этот момент уже оплачена другими участниками. Условия сборки надо проверять заново.
Как собрать дельта-нейтральную позицию и не гнаться за упущенным движением
Сборка начинается с числа, а не с графика. Числом служит ставка или базис. Движение цены в расчёте не участвует.
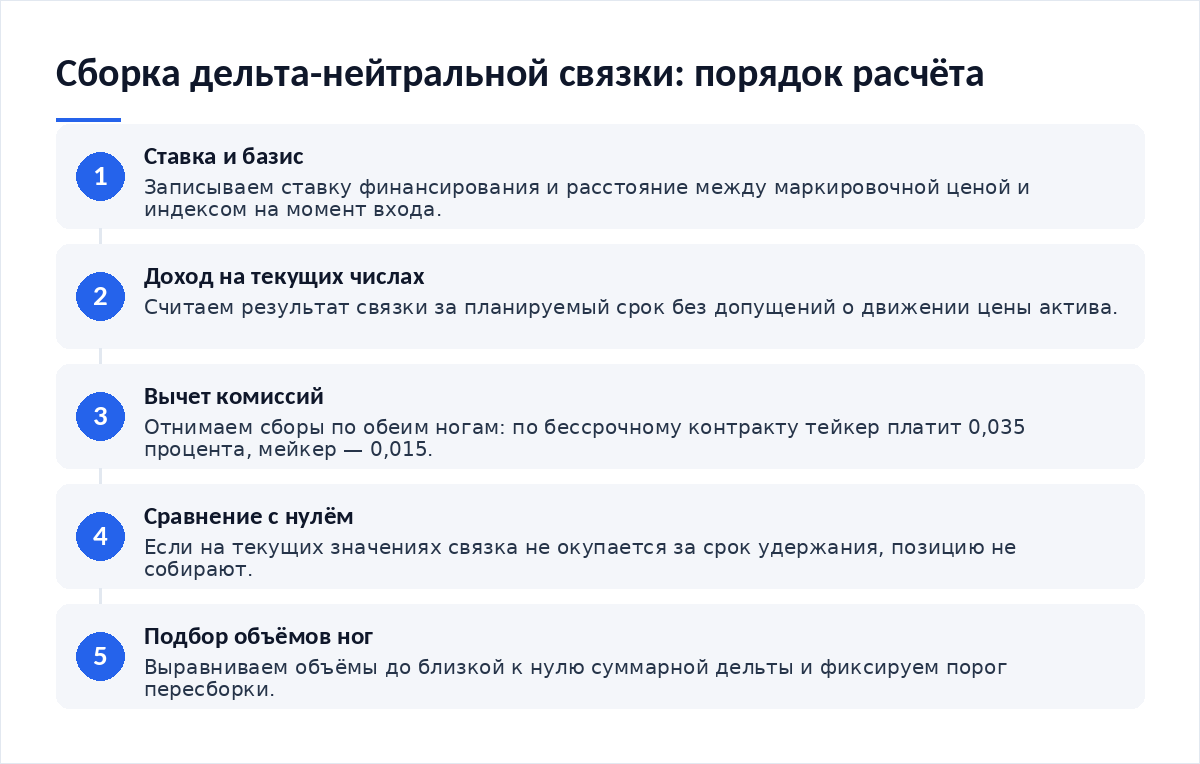
- Запишите текущую ставку финансирования и базис между маркировочной ценой и индексом. По BTC-PERPETUAL на Deribit 21 октября 2026 года ставка за восемь часов составляла 0,0048 процента.
- Посчитайте доход связки за планируемый срок при этих значениях, без допущений о движении цены.
- Вычтите издержки: комиссию тейкера 0,035 процента и мейкера 0,015 процента по тому же инструменту.
- Сравните остаток с нулём. Если связка не окупается на текущих числах, её не собирают.
- Подберите объёмы ног так, чтобы суммарная дельта была близка к нулю, и зафиксируйте расчёт.
Расчёт на конкретных числах
На 21 октября 2026 года, по данным публичного API Deribit, индекс btc_usd стоял на 83 727,5 USD, маркировочная цена бессрочного контракта — на 83 577, то есть базис был отрицательным и равнялся примерно 150 долларам. Открытый интерес по инструменту — 861,5 миллиона долларов.
| Основание для сборки | Что проверяется | Состояние после сильного движения | Решение |
|---|---|---|---|
| Ставка финансирования | Знак и величина на момент входа | Пересчитывается, знак может смениться | Пересчитать, а не входить по памяти |
| Базис к индексу | Расстояние между маркировочной ценой и индексом | Сжимается после резкого хода | Ждать расширения или отказаться |
| Опционная премия | Цена серии по стороне книги | Выросла вместе с волатильностью | Сборка дороже, выгода меньше |
| Упущенное движение | Ничего из перечисленного | Не является основанием вовсе | Не входить |
Где теряются деньги незаметно
Первая потеря — вход после рывка цены. Логика звучит убедительно: движение прошло, теперь дельта-нейтральная связка защитит от продолжения. Но собранная в этот момент конструкция стоит дороже, а зарабатывает меньше: премия опционной ноги выросла, базис сократился, ставка пересчитана по новому состоянию рынка. Платите за вход по ценам, сложившимся после события, и доход получаете по условиям, сложившимся после того же события, тогда как привлекательной связка выглядела по состоянию рынка до него.
Вторая — неучтённые издержки двух ног. Комиссия берётся с каждой, и при тейкерском исполнении расход удваивается. Разбор того, как оценить стоимость удержания короткой позиции, показывает, как считать фандинг по шорту, который в такой связке обычно и держат.
Настройка защиты позиции
Защита строится на трёх записанных числах: ставке на входе, пороге, при котором связка разбирается, и сроке удержания. Ни одно из них не берётся с графика на ходу. Тип маржи влияет на цену обеспечения — материал о том, как выбрать между изолированной и кросс-маржой, объясняет, где разница становится заметной при двух ногах на одном счёте. Если в связке участвует опцион, посчитайте, как оценить временную стоимость опциона: после резкого хода она растёт, и нога обходится дороже.
Чего делать нельзя
- Собирать связку из-за прошедшего движения, а не из-за текущей ставки.
- Переносить расчёт недельной давности на сегодняшние условия.
- Опускать комиссию второй ноги в смете.
- Держать конструкцию без порога разборки.
- Наращивать плечо, чтобы ускорить доход от ставки.
Разбор реального сценария
21 октября 2026 года ставка финансирования по бессрочному контракту на биткоин была положительной и малой — 0,0048 процента за восемь часов. Для трейдера, который пропустил предыдущий ход цены, это выглядит как возможность войти без направления. Арифметика говорит иное: доход от ставки за сутки меньше суммарной комиссии двух ног, и выйти в плюс можно лишь при удержании около десяти суток. Ставка за это время изменится не один раз, и расчёт, сделанный на утренних числах, к концу срока удержания будет описывать совсем другую конструкцию, чем та, которую держит трейдер. Перед сборкой стоит оценить риск одновременных позиций: две ноги занимают обеспечение на одном счёте.
Итог
Дельта-нейтральную связку собирают под измеримое число — ставку или базис, — и это число проверяется на момент входа, а не по памяти о прошлой неделе. Упущенное движение основанием не является. Расчёт короткий. Ставка, базис, комиссии двух ног и срок удержания — четырёх величин достаточно, чтобы принять решение, и ни одна из них не берётся из графика прошедшей недели. Параметры бессрочных контрактов смотрите в публичной выдаче параметров контрактов, картину открытого интереса — в сводке по рынку деривативов. Данные проверены на 21 октября 2026 года.
Частые вопросы
Почему нельзя собрать связку после сильного движения цены?
Собрать можно, но условия уже другие. Премия опционной ноги выросла вместе с волатильностью, базис сжался, ставка пересчитана. Конструкция, которая до движения окупалась за неделю, после него может не окупаться вовсе. Решение принимается по текущим числам, а не по сожалению о пропущенном ходе.
Какую ставку финансирования считать достаточной для сборки?
Ту, которая покрывает издержки обеих ног за планируемый срок. На 21 октября 2026 года ставка по бессрочному контракту на биткоин составляла 0,0048 процента за восемь часов при комиссии тейкера 0,035 процента: окупаемость требовала около десяти суток удержания. Универсального порога нет.
Как часто нужно пересобирать дельта-нейтральную позицию?
По порогу отклонения, а не по расписанию. Когда суммарная дельта уходит от нуля на заранее выбранную величину, соотношение ног восстанавливают. Каждая пересборка стоит комиссий по обеим ногам, поэтому слишком узкий порог отклонения делает конструкцию убыточной на издержках даже при благоприятной ставке финансирования.
Можно ли увеличить доход связки плечом?
Плечо увеличивает и доход от ставки, и требование к обеспечению, а заодно приближает цену ликвидации по маржинальной ноге. При двух ногах на одном счёте запас обеспечения уменьшается быстрее, чем кажется. Разумнее считать доход от ставки на имеющемся капитале.
Материалы по теме
- Как оценить стоимость удержания короткой позиции — фандинг по шорт-ноге связки.
- Как выбрать между изолированной и кросс-маржой — обеспечение при двух ногах.
- Как оценить временную стоимость опциона — цена опционной ноги после движения.
- Как оценить риск одновременных позиций — нагрузка на счёт от связки.
Вердикт
Дельта-нейтральная конструкция живёт арифметикой ставки, и к прошедшему движению цены она отношения не имеет. Если расчёт на текущих числах не сходится, правильное действие — не собирать связку. Из редакционной практики: самые дорогие сборки случаются через день после сильного хода, когда премия уже дорогая, а базис уже сжат. Проверяйте числа в момент входа. Разборы деривативов публикуем в Telegram-канале.









Обсуждение
Добавить комментарий