
 60.206
 1.686

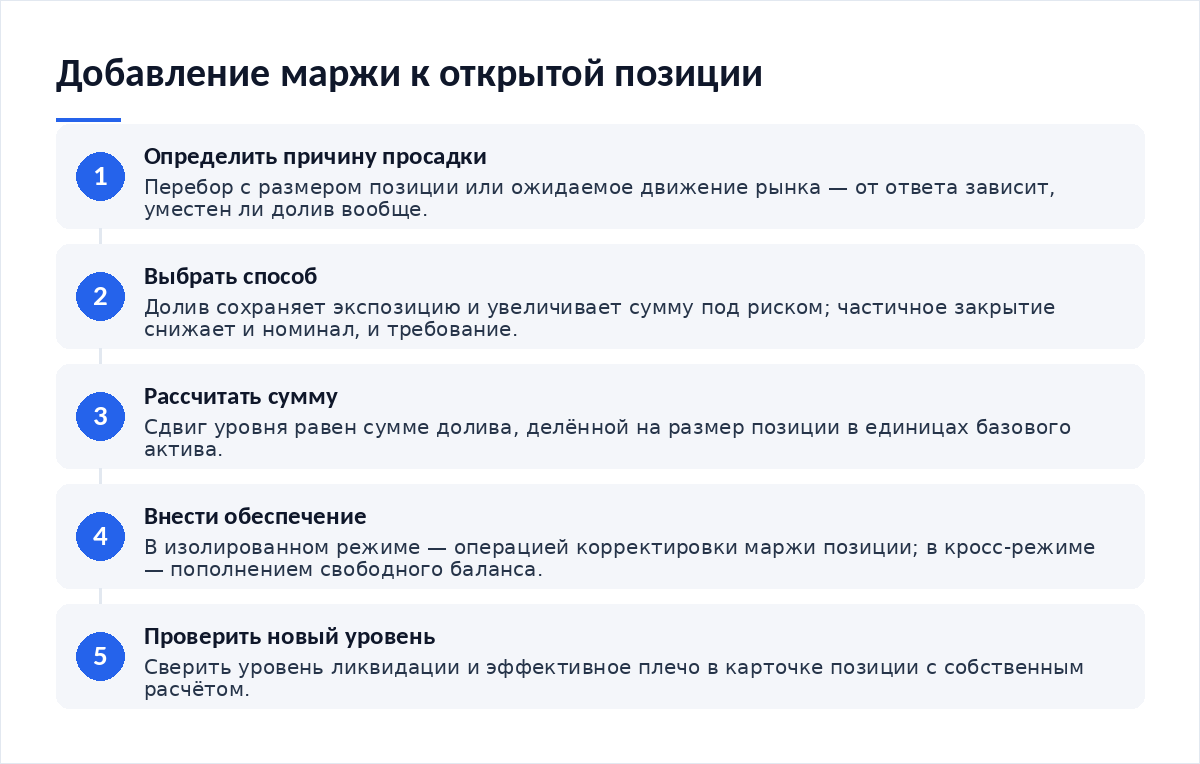
Чтобы добавить маржу к открытой позиции, в изолированном режиме выбирают позицию в списке открытых, вызывают операцию корректировки обеспечения и вносят сумму с торгового баланса. Размер позиции при этом не меняется — меняется только обеспечение под ней, а вместе с ним эффективное плечо и расстояние до принудительного закрытия. В кросс-режиме отдельной операции нет: обеспечением служит весь свободный баланс счёта. Сумму долива считают от целевого расстояния до уровня ликвидации, а не на глаз.
Что происходит с позицией по шагам
Операция выглядит как одно нажатие. Внутри иначе. Она распадается на четыре события, и каждое стоит понимать отдельно, иначе результат долива кажется произвольным. Последовательность неизменна: списание со свободного баланса, пересчёт эффективного плеча, новое решение уравнения ликвидации и только затем обновление цифр в карточке позиции.
- Списание. Сумма уходит со свободного баланса и закрепляется за конкретной позицией как её обеспечение.
- Пересчёт плеча. Номинал остался прежним, обеспечение выросло — отношение одного к другому падает.
- Сдвиг уровня. Риск-движок заново решает уравнение ликвидации с новой величиной обеспечения.
- Обновление интерфейса. В карточке позиции появляются новое плечо, новый уровень и уменьшенный свободный остаток.
Ключевое отличие режимов спрятано в первом пункте. При изолированной марже обеспечение закреплено за позицией, и площадка позволяет его и добавлять, и снимать. При кросс-марже закреплять нечего: свободный баланс уже работает буфером для всех открытых позиций сразу. Поэтому вопрос, как выбрать между изолированной и кросс-маржой, решается до открытия — он определяет, будет ли у вас вообще такая операция.
Расчёт суммы долива на конкретных числах
Правило короткое. Сдвиг уровня равен сумме долива, делённой на размер позиции в единицах базового актива. Из этого следует всё остальное. Терминология тут старше криптовалютных площадок: начальная маржа определена как средства клиента, внесённые в обеспечение исполнения контракта при открытии позиции, — формулировка приведена в официальном глоссарии CFTC и сверена 15 октября 2026 года. Долив — пополнение той же величины после открытия.
Эта асимметрия объясняет, почему долив работает как разовая мера и плохо работает как стратегия. Первая порция обеспечения забирает значительную часть риска. Каждая следующая — всё меньшую, при той же цене. Отдача падает. Трейдер, повторяющий долив третий и четвёртый раз, платит одинаковую сумму за всё более скромное снижение плеча, хотя абсолютный сдвиг уровня при этом остаётся прежним и создаёт иллюзию равной пользы. Сравните с альтернативой: частичное закрытие уменьшает и номинал, и требование одновременно, то есть бьёт по обеим частям уравнения. Долив бьёт по одной.
| Параметр позиции | Меняется ли при доливе | Почему |
|---|---|---|
| Расчётный уровень ликвидации | Меняется, отодвигается от цены входа | В уравнение подставляется большая величина обеспечения при неизменном номинале |
| Эффективное плечо позиции | Меняется, снижается | Отношение номинала к обеспечению падает по мере роста знаменателя |
| Размер позиции и экспозиция к цене | Не меняется | Количество контрактов остаётся прежним, прибыль и убыток на шаг цены те же |
| Точка безубытка сделки | Не меняется | Она задана ценой входа и издержками, а не величиной внесённого обеспечения |
| Платёж финансирования за период | Не меняется | Ставка применяется к номиналу позиции, а не к сумме обеспечения под ней |
| Свободный остаток счёта | Меняется, уменьшается | Средства переходят из общего баланса в обеспечение конкретной позиции |
Где теряются деньги незаметно
Долив выглядит бесплатным. Строки расхода нет. Деньги никуда не ушли, они лежат под позицией — так кажется со стороны интерфейса. На деле у операции есть три издержки, и ни одна не отображается строкой в отчёте.
Первая — альтернативная стоимость запертого капитала: средства перестают быть буфером для остальных позиций и для новых входов. Вторая — рост абсолютного риска: позиция, которую раньше гарантированно закрывал движок, теперь может дойти до худшего уровня, и потеря в деньгах окажется больше прежней. Третья касается тех, кто держит шорт: сумма обеспечения на уровень платежей не влияет, а стоимость удержания короткой позиции продолжает капать из того же обеспечения, которое вы только что пополнили.
Настройка защиты позиции
Решение о доливе принимают по правилу, записанному заранее, а не в момент просадки. Правило должно отвечать на три вопроса: при каком расстоянии до уровня допустим долив, какую долю свободного баланса он может занять и сколько раз подряд разрешено доливать по одной позиции. Записанное до сделки, оно избавляет от необходимости считать и спорить с собой в тот момент, когда цена идёт против позиции и времени на арифметику уже нет.
- Считать сумму от целевого расстояния до уровня, а не от размера текущего убытка.
- Ограничить долю свободного баланса, которую одна позиция вправе забрать через долив.
- Сравнить долив с частичным закрытием по итоговому риску в деньгах, а не по ощущению.
- Проверить новый уровень в интерфейсе после операции и сверить его с собственным расчётом.
- Не пересматривать правило доливов на том же таймфрейме, на котором нервничаете.
Горизонт сделки задаёт и горизонт решения: тем, кто входил по дневному графику, не стоит оценивать необходимость долива по пятиминутному. Как выбрать рабочий таймфрейм и не менять его под давлением просадки — отдельный разговор, но на долив это влияет напрямую.
Разбор сценария
Типичное обращение в редакцию выглядит так. Позиция открыта с плечом 5×, цена ушла против входа, трейдер долил половину свободного баланса. Уровень отодвинулся, напряжение спало. Решение казалось рабочим. Через два дня цена прошла дальше, долив повторился, и к третьему разу свободных средств не осталось — а до уровня оставалось меньше, чем до первого долива в самом начале. Итог: позиция закрылась принудительно с убытком втрое больше исходного, причём в деньгах, а не в процентах.
Разбор показывает ошибку не в арифметике, а в постановке задачи. Долив отвечает на вопрос «как не закрыться сейчас». Он не отвечает на вопрос «стоит ли эта позиция того, чтобы в ней оставаться». Второй вопрос решается размером позиции и заранее написанным сценарием выхода, а обеспечение на него не отвечает — сколько бы его ни внесли, экономика сделки и расстояние до цели остаются такими же, какими были в момент входа.
Чего делать нельзя
Нельзя доливать, чтобы отыграть убыток: деривативы не инструмент возврата потерянного, и операция с обеспечением экономику сделки не улучшает. Нельзя доливать с заёмных средств. Нельзя делать долив автоматическим ответом на любую просадку: механическое повторение операции превращает управление риском в последовательное увеличение суммы под риском без единого решения о размере позиции. Нельзя считать, что долив отменяет защитную заявку, — он сдвигает нижнюю границу, а не создаёт план выхода. И нельзя подменять доливом пересмотр размера позиции: если обеспечение требуется регулярно, размер был выбран неверно.
Итог
Добавление маржи — техническая операция с понятной арифметикой: сдвиг уровня равен сумме, делённой на размер позиции. Ограничения у неё тоже понятные. Экспозиция остаётся прежней, безубыток не двигается, платежи финансирования не уменьшаются, а свободный капитал тает. Регуляторная логика здесь та же, что и в клиринге: обеспечение покрывает типовое движение рынка, и его наращивание не отменяет необходимости управлять самим размером риска, о чём говорят требования к центральным контрагентам в материалах ESMA по посттрейдинговой инфраструктуре, проверенных 15 октября 2026 года.
- Как выбрать между изолированной и кросс-маржой — от режима зависит, доступна ли операция долива вообще.
- Как оценить риск одновременных позиций — что теряет счёт, когда одна позиция забирает буфер.
- Как оценить стоимость удержания короткой позиции — почему долив не уменьшает периодические списания.
- Как выбрать рабочий таймфрейм — на каком горизонте принимать решение о доливе.
Частые вопросы
Можно ли потом снять добавленную маржу обратно?
В изолированном режиме да, в пределах свободной части обеспечения позиции. Площадка не даст снять сумму, после которой уровень ликвидации окажется у текущей цены. При нереализованном убытке доступная к снятию часть уменьшается. В кросс-режиме операции снятия нет: средства и так числятся на общем балансе.
Долив уменьшает комиссию или платёж финансирования?
Нет. Комиссия считается от оборота сделки, платёж финансирования — от номинала позиции. Обеспечение в обеих формулах не участвует. Поэтому позиция с доливом стоит в удержании ровно столько же, сколько стоила бы без него. Уменьшить эти расходы можно только размером позиции или сроком удержания.
Что выбрать: долить обеспечение или закрыть часть позиции?
Зависит от того, что требуется сохранить. Долив сохраняет экспозицию и увеличивает сумму под риском. Частичное закрытие уменьшает и номинал, и требование, то есть снижает риск по обеим сторонам уравнения. При остром дефиците обеспечения второе действует быстрее и обходится дешевле по итоговым потерям.
Почему после долива плечо упало не так сильно, как ожидалось?
Потому что плечо — это отношение, а не разность. Первая порция обеспечения меняет его резко, вторая такого же размера — заметно слабее. Чтобы снизить плечо с 5× до 2,5×, обеспечение нужно удвоить; чтобы спуститься с 2,5× до 1,25×, удвоить ещё раз. Абсолютный сдвиг уровня при этом остаётся линейным.
Вердикт
Добавление маржи — инструмент одной задачи: отодвинуть границу принудительного закрытия, когда план сделки в силе, а движение оказалось шире ожидаемого. За пределами этой задачи операция вредна, потому что увеличивает сумму под риском и запирает капитал. В обращениях читателей долив чаще всего встречается там, где изначально был выбран избыточный размер позиции. Проверяйте размер — он решает больше, чем обеспечение. Разборы маржинальной механики публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий