
 60.206
 1.686

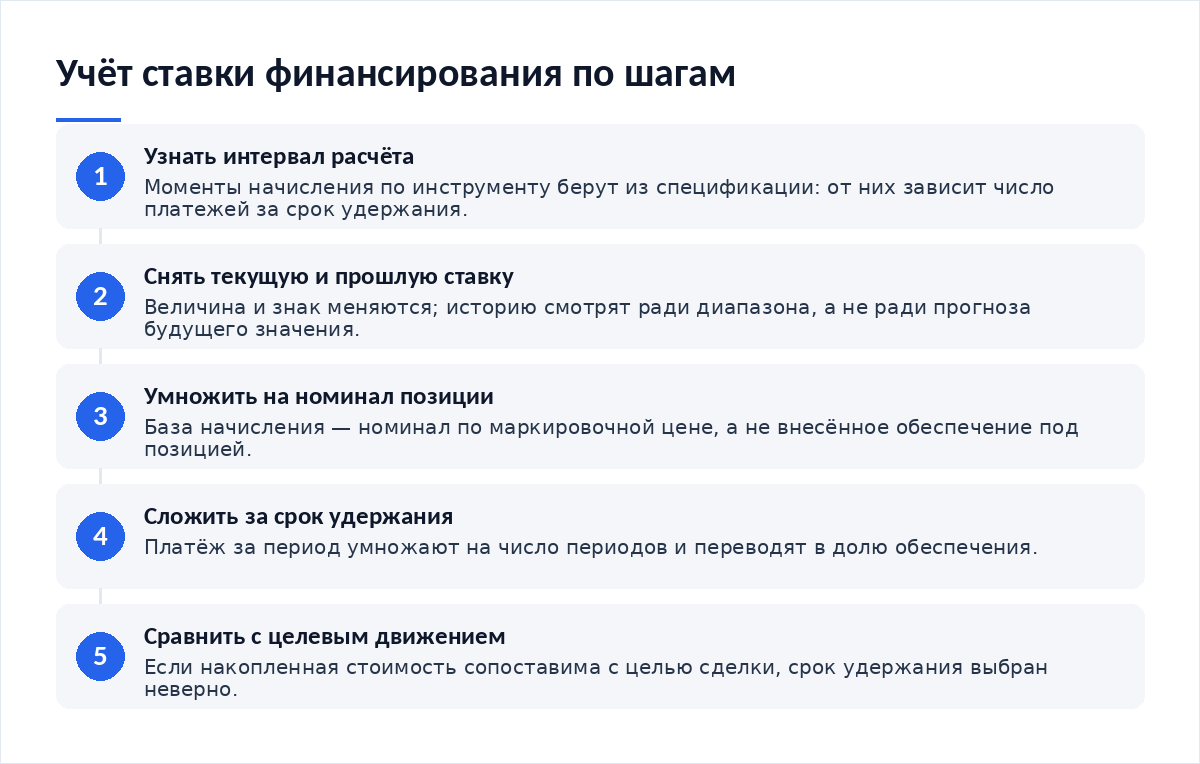
Чтобы учитывать ставку финансирования при удержании позиции, нужно знать три вещи: интервал расчёта, базу начисления и знак ставки. Платёж считается от номинала позиции, а не от внесённой маржи, и списывается или зачисляется в фиксированные моменты времени. Умножьте ставку на номинал, затем на число периодов в планируемом сроке удержания — получите стоимость удержания. Сравните её с целевым движением цены до входа. Интервал и потолок ставки сверяйте в спецификации инструмента на дату сделки.
Что происходит с позицией по шагам
Механизм замкнутый. Деньги не уходят площадке и не приходят от неё — они переходят от одной стороны рынка к другой, и это отличает финансирование от комиссии. У классических срочных контрактов такой статьи нет вовсе: в глоссарии CFTC, сверенном 15 октября 2026 года, фьючерс описан как соглашение о покупке или продаже товара с поставкой в будущем по цене, определённой при заключении. Бессрочный контракт даты поставки лишён, и финансирование заменяет ему естественную сходимость к спотовой цене.
- Наблюдение. Площадка непрерывно сравнивает цену бессрочного контракта с индексной ценой базового актива.
- Расчёт премии. Среднее отклонение за период превращается в премиальную составляющую ставки.
- Добавление процентной части. К премии прибавляется составляющая, отражающая разницу ставок по валютам пары.
- Ограничение. Итог обрезается потолком, заданным спецификацией инструмента.
- Расчёт. В назначенный момент сумма списывается у одной стороны и зачисляется другой пропорционально номиналу позиции.
Индексная цена в первом пункте — не котировка одной площадки, а расчётная величина. Семейство индексов CME CF, например, строится по данным нескольких рынков: индекс реального времени BRTI, по описанию на странице методологии CF Benchmarks, рассчитывается каждую секунду и публикуется с шагом 200 миллисекунд — сведения проверены 15 октября 2026 года. Бессрочный контракт притягивается именно к такой величине, а не к цене соседней биржи.
Расчёт стоимости удержания на конкретных числах
Арифметика элементарна. Ошибаются в ней из-за базы. Ставку умножают на номинал позиции. Маржа в формуле не участвует вовсе.
Разница между 0,15% и 0,01% — это и есть эффект плеча, перенесённый на издержки. Чем выше плечо, тем быстрее одна и та же ставка проедает обеспечение. Отсюда правило: срок удержания планируют до входа, а не после. Позиция с умеренным плечом переживает затяжной перекос ставки без потерь, заметных на фоне целевого движения, тогда как позиция с предельным плечом теряет обеспечение быстрее, чем рынок успевает дойти до цели. Чтобы увидеть эти списания в отчёте отдельной строкой, стоит проверить корректность расчёта прибыли и убытка по закрытой сделке: финансирование там обычно вынесено в отдельную колонку, и сумма за неделю удивляет.
| Элемент расчёта | Что означает | На что влияет в вашем результате |
|---|---|---|
| Знак ставки: положительная или отрицательная | При положительной платят держатели длинных позиций, при отрицательной — держатели коротких | Определяет, списание это или зачисление на ваш баланс |
| Интервал расчёта: период между моментами начисления | Фиксированные моменты в сутках, заданные спецификацией инструмента | Задаёт число платежей за срок удержания; позиция, закрытая до момента расчёта, платежа не несёт |
| База начисления: номинал позиции | Текущий размер позиции в деньгах по маркировочной цене на момент расчёта | Платёж растёт вместе с ценой базового актива даже при неизменном числе контрактов |
| Премиальная составляющая | Усреднённое отклонение цены контракта от индексной цены за период | Основной источник колебаний ставки в периоды перекоса рынка |
| Процентная составляющая | Разница процентных ставок по валютам торговой пары | Задаёт базовый уровень, вокруг которого колеблется итоговая ставка |
| Потолок ставки | Предельное значение за период, прописанное в спецификации | Ограничивает худший сценарий расходов на удержание |
Где теряются деньги незаметно
Первое место утечки — база. Трейдер видит ставку 0,01% и мысленно относит её к своему депозиту. На деле она относится к номиналу, который при плече в несколько раз больше депозита. Вторая утечка — рост номинала: позиция открыта на 10 000, цена выросла на треть, и платёж вырос на ту же треть, хотя контрактов не прибавилось.
Третья утечка — дискретность. Между моментами расчёта финансирование не капает, и это создаёт ложное ощущение, что позиция держится бесплатно. Четвёртая связана с направлением: в затяжном росте ставка чаще положительная, и длинная позиция платит, а в периоды паники знак переворачивается. Для короткой стороны картина зеркальная, и там своя арифметика — как оценить стоимость удержания короткой позиции, разбирается отдельно.
Настройка защиты позиции
Финансирование не ликвидирует позицию напрямую. Оно делает это медленно и косвенно: каждое списание уменьшает обеспечение и подтягивает уровень принудительного закрытия к текущей цене. Защита строится на учёте, а не на догадках. Журнал платежей и заранее заданный порог накопленной стоимости удержания дают ту же дисциплину, что и защитная заявка по цене, с той разницей, что здесь ограничивается не движение рынка, а время пребывания в позиции.
- Выписать моменты расчёта по инструменту и отметить их в своём журнале сделок.
- Считать платёж от номинала и переводить его в долю обеспечения — две разные цифры.
- Задать порог: при какой накопленной стоимости удержания позиция закрывается независимо от цены.
- Пересчитывать уровень ликвидации после каждой серии списаний, а не один раз при открытии.
- Сверять фактические списания в отчёте с собственным расчётом хотя бы раз в неделю.
Горизонт здесь определяет всё. Внутридневная позиция может не встретить ни одного момента расчёта, а недельная встретит их два десятка. Решение, как выбрать рабочий таймфрейм, задаёт и порядок величины расходов на финансирование.
Разбор сценария
В обращениях читателей повторяется такой случай. Позиция открыта в расчёте на движение около трёх процентов, удержание планировалось на пару дней, растянулось на три недели. Цена в итоге пришла туда, куда трейдер ожидал. Направление угадано. Результат оказался близок к нулю. Разбор показал: шестьдесят с лишним периодов финансирования при положительной ставке съели почти всё целевое движение, а колебания номинала по пути сделали платежи неравными — в дорогие дни позиция платила больше.
Вывод из разбора простой по форме и неудобный по сути: сделка была верна по направлению и ошибочна по сроку. Стоимость удержания нужно было сложить до входа и сравнить с целью. Эта арифметика занимает минуту. Пропускают её постоянно.
Чего делать нельзя
Нельзя строить удержание позиции на ожидании, что ставка перевернётся: знак определяется перекосом спроса на плечо, а этот перекос способен держаться неделями и разворачиваться без предупреждения. Нельзя считать зачисление финансирования доходом стратегии: оно компенсирует риск удержания, а не создаёт прибыль. Нельзя переносить ставку одного инструмента на другой — у каждого своя спецификация. И нельзя учитывать финансирование только по факту списания: расходы, не заложенные в план сделки, обнаруживаются в момент, когда менять что-либо поздно.
Итог
Ставка финансирования — предсказуемая по механике и непредсказуемая по величине часть издержек. Механику стоит знать наизусть: номинал как база, фиксированные моменты расчёта, обмен между сторонами рынка. Величину нужно снимать перед каждой сделкой и складывать на планируемый срок, помня, что любая такая сумма — сценарий при фиксированной ставке, а не обязательство рынка держать её неизменной. Начинающим этот расчёт полезно отработать до того, как открыть первую позицию по бессрочному контракту: бессрочность инструмента не означает бесплатности удержания.
- Как открыть первую позицию по бессрочному контракту — где в интерфейсе искать ставку и момент расчёта.
- Как оценить стоимость удержания короткой позиции — зеркальная арифметика для короткой стороны.
- Как проверить корректность расчёта прибыли и убытка — где в отчёте искать фактические списания.
- Как выбрать рабочий таймфрейм — срок удержания определяет число платежей.
Частые вопросы
Если закрыть позицию за минуту до расчёта, платёж спишется?
Нет. Финансирование начисляется дискретно: платит тот, кто держит позицию в момент расчёта. Отсюда практика закрытия перед невыгодным начислением. Учтите встречные издержки — комиссии на выход и повторный вход плюс проскальзывание нередко превышают сэкономленный платёж, особенно на малом размере позиции.
Ставка начисляется на маржу или на номинал?
На номинал позиции по маркировочной цене в момент расчёта. Обеспечение в формуле не участвует. Поэтому при плече 5× ставка 0,01% за период означает 0,05% от вашего обеспечения, а не 0,01%. Это главная причина, по которой расходы на удержание кажутся больше ожидаемых.
Кому идут деньги — бирже или другой стороне?
Другой стороне рынка. Механизм задуман как обмен между держателями длинных и коротких позиций, и площадка в типовой конструкции выступает расчётным звеном, а не получателем. Комиссия — отдельная статья, она идёт площадке. Точную формулировку смотрите в правилах конкретного инструмента на дату сделки.
Можно ли заработать на отрицательной ставке?
Зачисление возможно, но доходом стратегии его считать не стоит. Отрицательная ставка означает, что рынок перекошен в короткую сторону, и позиция в противоположном направлении несёт ценовой риск. Платёж компенсирует этот риск частично. Строить расчёт на том, что знак сохранится, оснований нет.
Вердикт
Финансирование — самая недооценённая строка расходов в бессрочных контрактах. Она не видна в моменте, не отображается в карточке позиции и всплывает в отчёте через неделю. Из редакционной практики: трейдеры, складывающие ожидаемые платежи до входа, реже переносят сделку за пределы разумного срока. Считайте от номинала, планируйте срок, перепроверяйте спецификацию. Разборы механики деривативов выходят в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий