
 60.206
 1.686

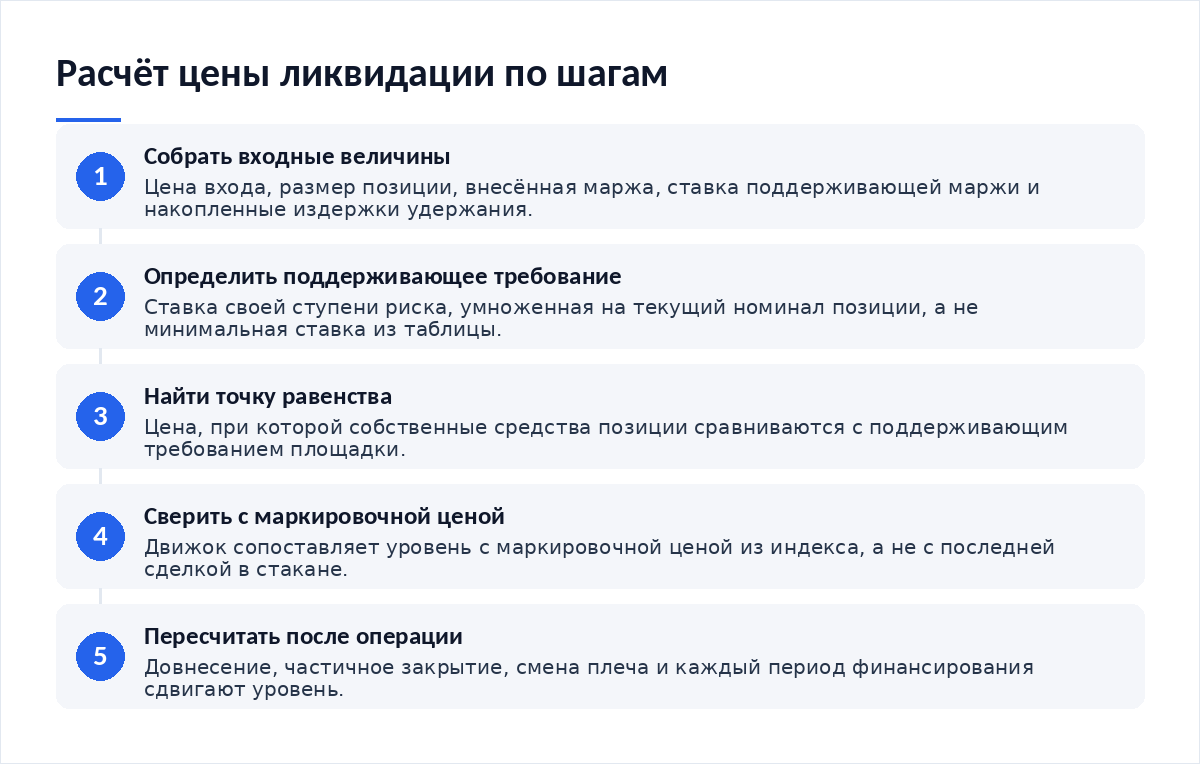
Цена ликвидации — уровень, на котором средств позиции перестаёт хватать на поддерживающее требование площадки. Чтобы рассчитать цену ликвидации, нужны пять величин: цена входа, размер позиции, внесённая маржа, ставка поддерживающей маржи и накопленные издержки. Дальше ищут точку, где собственные средства сравниваются с требованием. Для длинной позиции с изолированной маржой ориентир даёт выражение Pликв = Pвх × (1 − 1/L) ÷ (1 − MMR). Комиссии и финансирование сдвигают результат ближе ко входу. Параметры сверяйте в спецификации инструмента на дату сделки.
Что происходит с позицией по шагам
Ликвидация не наступает внезапно. Она собирается из последовательности проверок, которые риск-движок площадки выполняет непрерывно, сверяя текущее обеспечение позиции с минимальным уровнем. Понимание этой последовательности важнее самой формулы: формула показывает точку, а шаги показывают, что эту точку двигает. Порядок здесь фиксирован. Пропуск любого шага ломает весь расчёт, потому что каждая следующая проверка опирается на остаток обеспечения, уточнённый на предыдущей.
- Открытие. Площадка резервирует начальную маржу — долю номинала, обратную выбранному плечу.
- Переоценка. Нереализованный результат пересчитывается по маркировочной цене, а не по последней сделке в стакане.
- Списания. Комиссия за вход и каждый платёж финансирования уменьшают свободный остаток обеспечения.
- Сравнение. Собственные средства позиции сопоставляются с поддерживающим требованием, равным доле от текущего номинала.
- Срабатывание. Как только средства опускаются до требования, позиция уходит в очередь принудительного закрытия.
Начальная маржа в этой цепочке — не абстракция регламента. Глоссарий Комиссии по торговле товарными фьючерсами США определяет её как средства клиента, внесённые в обеспечение исполнения контракта в момент открытия позиции; формулировка доступна на странице официального глоссария CFTC и проверена 15 октября 2026 года. Поддерживающая маржа — её младшая сестра: минимум, ниже которого обеспечение опускаться не должно.
Как рассчитать цену ликвидации на конкретных числах
Равенство, из которого выводится всё остальное, выглядит коротко. Собственные средства позиции равны внесённой марже плюс нереализованный результат. Требование равно ставке поддерживающей маржи, умноженной на текущий номинал. Приравняли — получили искомую цену. Дальше арифметика. Именно это равенство и зашито в риск-движок площадки, с той разницей, что движок подставляет в него ещё и зарезервированную комиссию будущего закрытия, о которой самодельные таблицы вспоминают редко.
Обратите внимание на знаменатель. Он отличается от единицы на ставку поддерживающей маржи, и при низких ставках поправка измеряется долями процента. Отсюда частая ошибка в самодельных калькуляторах: автор округляет знаменатель до единицы и получает уровень, который на крупной позиции отличается от биржевого на заметную сумму. Прежде чем доверять своей таблице, стоит проверить корректность расчёта прибыли и убытка на закрытой сделке — если расхождение есть там, в цене ликвидации оно будет тем же.
| Входная величина | Куда двигает цену ликвидации | Насколько чувствительна |
|---|---|---|
| Плечо: отношение номинала позиции к внесённой марже | Рост плеча приближает уровень ликвидации к цене входа | Самый сильный вход: при 2× запас около половины цены входа, при 10× — около десятой части |
| Ставка поддерживающей маржи: минимальная доля номинала, которую площадка требует держать | Рост ставки отодвигает уровень ликвидации от точки банкротства в сторону входа | Слабый вход при малых позициях, заметный при крупных из-за ступенчатых уровней |
| Внесённая маржа: сумма обеспечения, закреплённая за позицией | Каждая добавленная единица отодвигает уровень ликвидации от цены входа | Отдача убывает: вторая половина суммы двигает уровень слабее первой |
| Тип маржи: изолированная против кросс-маржи | В кросс-режиме в числитель входит весь свободный баланс счёта, а не маржа одной позиции | Уровень уходит дальше, но под угрозой оказываются все позиции сразу |
| Издержки: комиссии входа и выхода плюс накопленное финансирование | Списания уменьшают обеспечение и подтягивают уровень ликвидации к цене входа | Незаметно на часах, ощутимо на неделях удержания |
Где теряются деньги незаметно
Первая утечка — источник цены. Движок сравнивает с маркировочной ценой, собранной из индекса внешних площадок, а не с последней сделкой инструмента. Поэтому локальный прокол стакана не всегда ликвидирует позицию, а спокойный на вид график иногда ликвидирует. Разница ощутима. На тонком рынке расхождение между последней сделкой и маркировочной ценой достигает величины, сопоставимой со всем запасом прочности позиции среднего размера, и это расхождение нигде не подсвечено. Второе расхождение возникает у тех, кто считает запас от текущей котировки, а не от уровня.
Третья утечка — ступенчатые уровни риска. Чем крупнее позиция, тем выше ставка поддерживающей маржи, которую площадка к ней применяет. Трейдер удваивает объём, формула в его таблице остаётся прежней, а биржевой уровень ликвидации переезжает. Четвёртая — забытые издержки удержания: за длинную серию периодов финансирования из обеспечения уходит сумма, которую мало кто вычитает вручную. Если позиций несколько, картина усложняется, и здесь полезно заранее оценить риск одновременных позиций в общем балансе, а не по каждой отдельно.
Настройка защиты позиции
Расчёт без действия бесполезен. Цифра работает на два решения. Первое — где стоит защитная заявка; второе — какой размер позиции допустим при полученном расстоянии до уровня.
- Пересчитывать уровень после каждого довнесения, частичного закрытия и смены плеча.
- Держать защитную заявку выше уровня ликвидации для лонга и ниже — для шорта, с запасом на проскальзывание.
- Сверять расчётный уровень с тем, что показывает интерфейс площадки, и разбираться в причине расхождения.
- Закладывать в расчёт накопленное финансирование, если позиция живёт дольше суток.
- Фиксировать ставку поддерживающей маржи для своей ступени риска, а не брать минимальную из таблицы.
Выбор режима обеспечения меняет арифметику сильнее любой настройки интерфейса, поэтому решение, как выбрать между изолированной и кросс-маржой, принимают до открытия, а не в момент просадки.
Разбор сценария
В обращениях читателей повторяется один сюжет. Позиция открыта с плечом 3×, расчётный уровень ликвидации лежит далеко, трейдер спокоен. Через неделю позиция закрывается принудительно, хотя цена до расчётного уровня не доходила. Разбор показывает три слагаемых: ставка финансирования списывалась двадцать один раз, объём позиции дважды наращивался без пересчёта, а ступень риска после наращивания сменилась на более строгую. Каждое слагаемое по отдельности выглядит мелочью. Сумма оказалась решающей. Вместе они подняли уровень ликвидации почти на четыре процента.
Чего делать нельзя
Нельзя считать уровень один раз и возвращаться к нему через месяц. Нельзя подменять расчёт цифрой из интерфейса, не понимая, какие параметры в неё заложены. Нельзя переносить формулу с линейного контракта на обратный: в обратных контрактах номинал фиксирован в котируемой валюте, и зависимость нелинейная. И нельзя наращивать плечо ради того, чтобы отодвинуть уровень, — это движение в обратную сторону, поскольку рост плеча при неизменном обеспечении увеличивает номинал позиции, а вместе с ним и поддерживающее требование, которое этот номинал порождает.
Итог
Расчёт цены ликвидации сводится к одному равенству и пяти входам. Формула устойчива, меняются только величины, которые в неё подставляют. Тот, кто пересчитывает уровень после каждой операции с позицией, видит риск заранее. Тот, кто смотрит на цифру в интерфейсе, узнаёт о риске в момент закрытия. Начинающим стоит отработать расчёт на минимальном объёме, прежде чем открыть первую позицию по бессрочному контракту на рабочем размере.
- Как выбрать между изолированной и кросс-маржой — от режима зависит, что подставляется в числитель формулы.
- Как открыть первую позицию по бессрочному контракту — порядок действий до того, как расчёт понадобится.
- Как проверить корректность расчёта прибыли и убытка — проверка той же арифметики на закрытой сделке.
- Как оценить риск одновременных позиций — что меняется, когда позиций больше одной.
Частые вопросы
Почему мой расчёт расходится с цифрой на площадке?
Чаще всего из-за трёх вещей. Вы взяли минимальную ставку поддерживающей маржи вместо ставки своей ступени риска. Не учли комиссию закрытия, которую площадка резервирует заранее. Или считали от последней сделки, тогда как движок работает с маркировочной ценой. Сверьте все три параметра в спецификации инструмента на текущую дату.
Меняется ли уровень, если я ничего не делаю с позицией?
Да, в двух случаях. При изолированной марже уровень ползёт из-за списаний финансирования: обеспечение уменьшается каждый период. При кросс-марже он реагирует ещё и на результат соседних позиций, потому что в расчёт входит общий свободный баланс. Бездействие не означает неподвижности уровня.
Как плечо влияет на расстояние до ликвидации?
Обратно пропорционально. При плече 2× запас от цены входа составляет около половины, при 5× — около пятой части, при 10× — около десятой. Точные значения зависят от ставки поддерживающей маржи и издержек. Поэтому рост плеча вдвое сокращает допустимое движение против позиции примерно вдвое.
Можно ли вывести позицию из зоны риска одним действием?
Действий два, и они разные по смыслу. Добавление обеспечения отодвигает уровень, не трогая размер позиции. Частичное закрытие уменьшает номинал и одновременно снижает требование. Второе работает быстрее при остром дефиците, первое сохраняет исходную экспозицию. Выбор зависит от того, что важнее сохранить.
Вердикт
Цена ликвидации — единственная цифра в деривативах, которую стоит уметь считать на бумаге. Интерфейс показывает её быстрее, но не объясняет, какие входы её двигают, а двигают они её постоянно. Из редакционной практики: трейдеры, ведущие собственный расчёт, реже удивляются принудительному закрытию и чаще замечают смену ступени риска. Арифметика здесь скучная и честная. Разборы деривативов, спецификации контрактов и проверка расчётов — в нашем Telegram-канале Cryptium.









Обсуждение
Добавить комментарий