
 82.358
 2.473

Учитывать криптоактивы в бухгалтерии компании и зафиксировать чек-лист — значит один раз описать четыре вещи и утвердить это приказом как приложение к учётной политике: какие события признаются в учёте, по какой стоимости они оцениваются, какими документами подтверждаются и в каком порядке закрывается период. Дальше чек-лист работает сам. Он живёт дольше любого сотрудника компании и переживает смену главного бухгалтера без потери методики.
Что изменилось и с какой даты
Необходимость собственной методики возникла из того, что готовой нет. Федеральный закон от 29.11.2024 № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения, ввёл статью 282.3 НК РФ об отдельной налоговой базе, вывел майнинг и реализацию цифровой валюты из объекта обложения НДС, а налог на прибыль с 2025 года применяется по ставке 25 процентов. Квалификация есть. Отдельного федерального стандарта бухгалтерского учёта под цифровую валюту нет.
Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» основными положениями заработал с 1 сентября 2026 года и добавил к этому контур участников: обращение организуют лица из реестров Банка России, и их документы становятся опорой для учётной политики.
Кого норма касается, а кого нет
Чек-лист нужен любой организации, у которой цифровая валюта появилась на балансе. Объём разделов зависит от операций: держателю хватит признания, оценки и закрытия периода, компании с внешнеторговыми расчётами добавится раздел о договорах, майнеру — о признании дохода по котировке на дату получения.
Для майнеров есть и внешняя привязка. Реестры лиц, осуществляющих майнинг, и операторов майнинговой инфраструктуры ведёт ФНС России по Федеральному закону № 221-ФЗ, а с 30 мая 2026 года в записи реестра включаются сведения о сетевых адресах — значит, перечень адресов в чек-листе должен совпадать с тем, что заявлено регистратору.
Отраслевые стандарты Банка России адресованы участникам его реестров, и отсрочка статьи 55 касается только части из них. Обычная компания опирается на собственную учётную политику, физическое лицо без статуса предпринимателя — на декларацию 3-НДФЛ до 30 апреля и уплату налога до 15 июля.
Как считается база: разбор на цифрах
Чек-лист не считает — он указывает, где взять цифру для расчёта. Поэтому в нём фиксируются источник котировки, момент признания и правило определения стоимости выбытия: без этих трёх строк каждое закрытие периода превращается в переговоры.
Отдельная строка — признак систематического обмена. Закон описывает его численно: две и более сделки в месяц совокупным объёмом свыше 3,5 млн рублей квалифицируют лицо как организацию, осуществляющую обмен цифровых валют. Компании с частыми операциями стоит внести в чек-лист проверку этого порога — чтобы деятельность не переквалифицировали со стороны.
Порядок действий по шагам
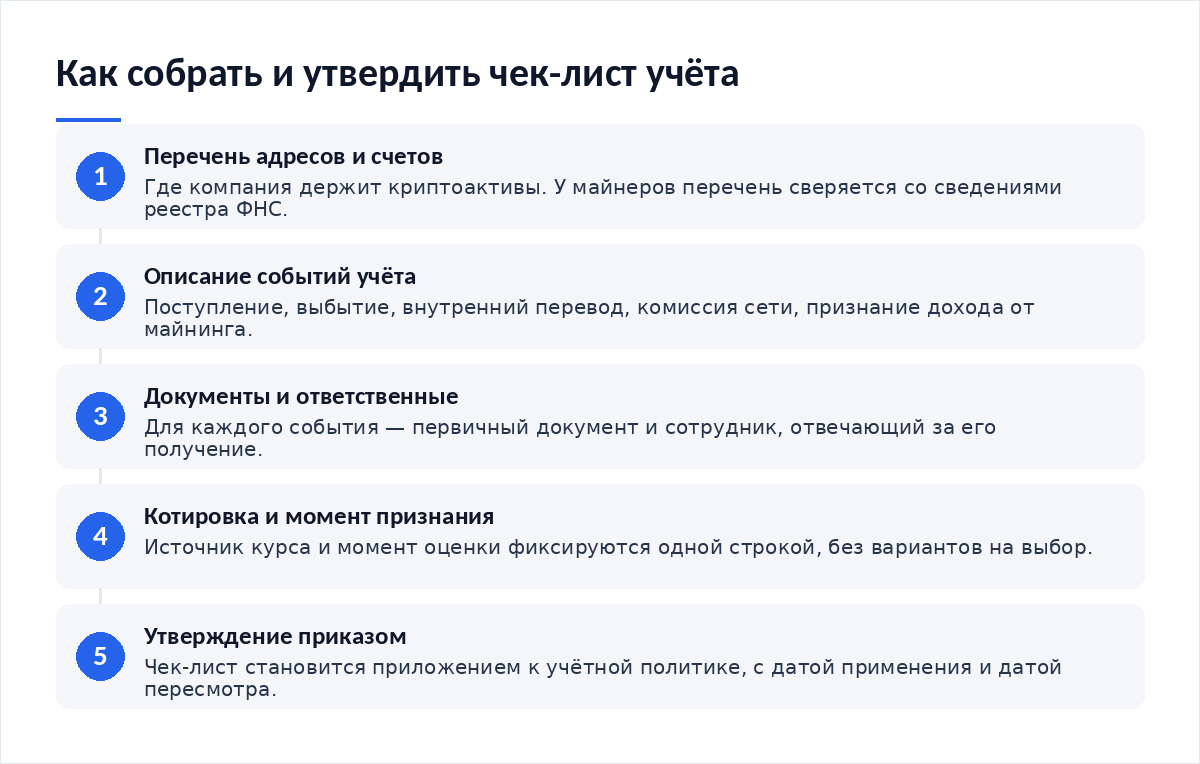
- Соберите перечень адресов и счетов, где у компании находятся криптоактивы. Перечень становится приложением к чек-листу.
- Опишите события учёта: поступление, выбытие, внутренний перевод, комиссия сети, признание дохода от майнинга.
- Для каждого события укажите первичный документ и ответственного за его получение.
- Зафиксируйте источник котировки и момент признания стоимости — одной строкой, без вариантов.
- Утвердите чек-лист приказом как приложение к учётной политике и назначьте дату пересмотра.
- Положите документ туда, где его найдёт новый бухгалтер без расспросов.
Документы и подтверждения, которые нужно собрать
Разделы чек-листа различаются тем, на что они опираются: часть норм задана законом, часть остаётся решением компании.
| Раздел чек-листа | Что фиксирует | Основание | Кто отвечает |
|---|---|---|---|
| Перечень адресов и счетов. | Где компания держит активы. | Решение компании, у майнеров — сведения реестра ФНС. | Финансовая служба. |
| События признания. | Какие операции отражаются в учёте. | Нормы 418-ФЗ о квалификации цифровой валюты. | Главный бухгалтер. |
| Источник котировки. | По какой цене оценивается актив. | Статья 282.3 НК РФ в части рыночной котировки. | Главный бухгалтер. |
| Комплект первичных документов. | Чем подтверждается каждая операция. | Решение компании, закрытого перечня в законе нет. | Ответственный за операцию. |
| Порядок закрытия периода. | Какие контрольные точки проходятся до отчётности. | Учётная политика организации. | Главный бухгалтер. |
- Перечень адресов актуален на дату закрытия периода.
- Все события периода отнесены к описанным типам операций.
- Источник котировки тот же, что в предыдущем периоде.
- Комиссии сети отражены отдельной строкой расчёта.
- Внутренние переводы помечены и не попали в выбытие.
- База по операциям с цифровой валютой выделена из общей.
- Приказ об утверждении чек-листа действует и не устарел по датам.
Что будет при нарушении
Ответственность связана не с отсутствием чек-листа, а с качеством учёта. Статья 120 НК РФ за грубое нарушение правил учёта доходов, расходов и объектов налогообложения предусматривает 10 000 рублей в пределах одного налогового периода, 30 000 рублей при нарушении более чем в одном периоде и 20 процентов от неуплаченной суммы, но не менее 40 000 рублей, если нарушение привело к занижению базы.
У майнингового контура своя норма: статья 129.16 НК РФ устанавливает 40 000 рублей для оператора майнинговой инфраструктуры, не сообщившего налоговому органу предусмотренные сведения. Поправки в КоАП РФ со штрафами за расчёты цифровой валютой внесены Правительством в Госдуму в апреле 2026 года и остаются проектом с предполагаемым вступлением с 1 июля 2027 года.
Спорные места и чего в законе нет
Федерального стандарта по учёту цифровой валюты для обычных компаний нет, и это главный пробел. Отраслевые стандарты Банка России адресованы участникам реестров, причём для части из них действие отложено до 1 января 2029 года. В промежутке работает учётная политика, и именно поэтому чек-лист оказывается не формальностью, а основным документом методики.
Второе незакрытое место — переоценка актива на отчётную дату: единого обязательного требования для обычных компаний нет, выбранный подход записывают сами. Третье — перечень первичных документов: закон его не закрывает, и состав комплекта остаётся решением организации.
Первоисточник и разбор: официальная публикация 282-ФЗ на портале правовой информации и разбор закона от юридической практики. Индивидуальных налоговых консультаций редакция не даёт.
Частые вопросы
Чек-лист — это часть учётной политики или отдельный документ?
Работает удобнее как отдельное приложение, утверждённое тем же приказом. Тогда правка перечня адресов или источника котировки не требует переписывания всей учётной политики, а связь с ней остаётся. Главное, чтобы приказ называл приложение по имени и указывал дату, с которой порядок применяется.
Как часто пересматривать чек-лист?
Привязывайте пересмотр к двум событиям: изменению состава операций и вступлению новых норм. В ближайшие годы такие даты известны заранее — 1 июля 2027 года и 1 сентября 2027 года по 282-ФЗ, 1 января 2029 года по переходным положениям статьи 55. Эти даты стоит внести в сам документ.
Нужен ли чек-лист, если операция была одна?
Да, и в сокращённом виде он занимает одну страницу. Единичная операция создаёт актив, который придётся показывать в отчётности и сверять при закрытии периода. Без записанной методики через год вопрос о курсе и документах решается заново, но уже без людей, которые его решали.
Смежные темы раскрыты отдельно: учёт криптоактивов под дедлайн, сравнение вариантов учёта, подтверждение расходов на покупку актива и маршруты подтверждения расхода.
Материалы по теме
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — маршрут под дедлайн.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — варианты схем.
- Как подтвердить расходы на покупку актива, когда времени в обрез — комплект по сделке.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — выбор маршрута.
Вердикт
Пока федерального стандарта по цифровой валюте нет, методикой компании служит её собственный документ — и лучше, если он утверждён, а не держится в голове главного бухгалтера. Чек-лист решает три задачи: закрепляет источник котировки, назначает ответственных за первичку и описывает порядок закрытия периода. Полчаса на утверждение приказом экономят недели разбирательств при проверке или смене сотрудника. Даты 1 июля 2027 года, 1 сентября 2027 года и 1 января 2029 года внесите в документ сразу — пересмотр понадобится к каждой из них.
Новые нормы и акты регулятора разбираем в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий