
 82.358
 2.473

Проверить результат учёта криптоактивов означает сопоставить четыре величины: остаток по регистру, остаток по данным сети, остаток по справке оператора и сумму операций за период. Если все четыре сходятся, учёт закрыт. Расхождение всегда имеет причину — комиссия сети, перевод между своими кошельками, незакрытая первичка, разные даты в документе и в блокчейне, — и каждая из них закрывается отдельным документом. Контрольная процедура ищет именно причину, а не подгоняет цифру.
Что изменилось и с какой даты
Проверять стало с чем сверяться. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» заработал основными положениями с 1 сентября 2026 года и вывел на рынок участников с проверяемым статусом: обращение цифровых валют организуют лица, включённые в реестры Банка России, и их справки стали независимым источником данных для сверки.
Налоговая рамка сложилась раньше. Федеральный закон от 29.11.2024 № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл статью 282.3 НК РФ: база по операциям с цифровой валютой считается отдельно от общей. Для контрольной процедуры это означает отдельный контур сверки — доходы и расходы по криптоактиву проверяются обособленно от обычной выручки.
Кого норма касается, а кого нет
Сверку проводит организация, у которой криптоактив на балансе, а состав процедур зависит от роли: держатель сверяет остаток и перечень операций, майнер дополнительно сверяет признанный доход с котировками на даты получения, участник расчётов по внешнеторговому контракту — ещё и соответствие объёмов условиям договора.
У майнеров есть внешний контур контроля. Реестры лиц, осуществляющих майнинг, и операторов майнинговой инфраструктуры ведёт ФНС России по Федеральному закону № 221-ФЗ, а с 30 мая 2026 года в записи включаются сведения о сетевых адресах. Это значит, что часть данных о вашей деятельности существует и вне вашего учёта.
Не касается процедура физических лиц без статуса предпринимателя: вместо сверки учётных регистров у них декларация 3-НДФЛ до 30 апреля и уплата налога до 15 июля.
Как считается база: разбор на цифрах
Контрольные соотношения строятся вокруг двух равенств. Первое: остаток на начало плюс поступления минус выбытия равно остатку на конец. Второе: сумма признанных доходов минус подтверждённые расходы равна базе по статье 282.3 НК РФ, и проверка результата сводится к тому, чтобы оба равенства подтвердились не вашими же записями, а независимыми источниками данных.
Из редакционной практики: девять из десяти расхождений объясняются четырьмя причинами. Комиссии сети, не отражённые отдельной строкой. Переводы между своими кошельками, принятые за реализацию. Операция на стыке периодов, когда дата справки и дата записи в сети разошлись. Дробление одной сделки на несколько транзакций.
Порядок действий по шагам
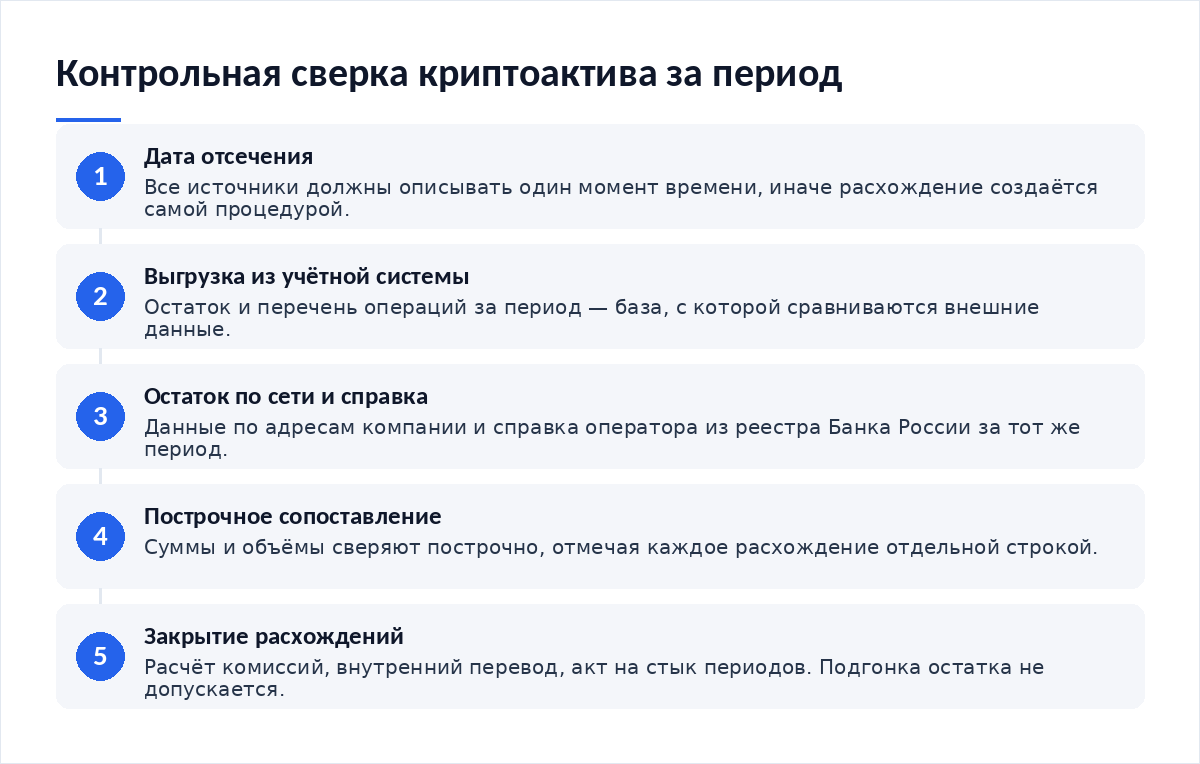
- Зафиксируйте дату и время отсечения. Все четыре источника должны описывать один момент.
- Выгрузите остаток и перечень операций из учётной системы.
- Снимите остаток по адресам в сети и справку оператора за тот же период.
- Сопоставьте суммы и объёмы построчно, отмечая каждое расхождение отдельно.
- Закройте расхождения документами: расчёт комиссий, внутренний перевод, акт на стык периодов.
- Оформите результат сверки и подпишите его. Неподписанная сверка не является контрольной процедурой.
Документы и подтверждения, которые нужно собрать
Каждая строка сверки опирается на свой источник, и подменять их друг другом нельзя.
| Что сверяем | С чем сопоставляем | Признак расхождения | Типовая причина |
|---|---|---|---|
| Остаток актива на дату. | Данные сети по адресам компании. | Разница в младших разрядах объёма. | Комиссии сети не отражены отдельной строкой. |
| Перечень операций за период. | Справка оператора из реестра Банка России. | В справке есть операция, в регистре её нет. | Первичный документ не дошёл до бухгалтерии. |
| Признанный доход от майнинга. | Котировки на даты получения валюты. | Сумма дохода не воспроизводится расчётом. | Курс взят на дату справки, а не на дату получения. |
| Сумма выбытия активов. | Договоры и акты по реализации. | Выбытие больше, чем продажи по договорам. | Перевод между своими кошельками учтён как реализация. |
| База по операциям с цифровой валютой. | Регистры доходов и расходов по статье 282.3 НК РФ. | База смешана с общей налоговой базой. | Отдельный контур учёта не выделен в системе. |
- Дата отсечения одна для всех четырёх источников.
- Каждое расхождение закрыто документом, а не корректировкой.
- Комиссии сети показаны отдельной строкой.
- Внутренние переводы помечены и исключены из выбытия.
- База по цифровой валюте выделена из общей.
- Результат сверки оформлен и подписан.
Что будет при нарушении
Несошедшийся учёт сам по себе наказания не влечёт — наказание наступает за его последствия. Статья 120 НК РФ за грубое нарушение правил учёта доходов, расходов и объектов налогообложения устанавливает 10 000 рублей в пределах одного налогового периода, 30 000 рублей при нарушении более чем в одном периоде и 20 процентов от неуплаченной суммы, но не менее 40 000 рублей, если нарушение привело к занижению базы.
Для майнингового контура работает отдельная норма: статья 129.16 НК РФ предусматривает 40 000 рублей для оператора майнинговой инфраструктуры, не сообщившего налоговому органу предусмотренные сведения.
Спорные места и чего в законе нет
Обязательной методики сверки криптоактива нет. Нет и указания на то, какой источник считать приоритетным при расхождении данных сети и справки оператора, поэтому компания решает это в учётной политике и при проверке отвечает именно за выбранный ею порядок, а не за отсутствующую норму.
Второй незакрытый вопрос — комиссии сети. Квалификация их как расхода, уменьшающего налоговую базу, в законе прямо не описана, поэтому расчёт комиссий стоит хранить отдельным документом с привязкой к каждой конкретной транзакции. Третье — переоценка: единого требования о переоценке криптоактива на отчётную дату для обычных компаний нет.
Первоисточник и обзор: статья 282.3 НК РФ об особенностях определения базы по операциям с цифровой валютой и юридический обзор изменений августа 2026 года. Индивидуальных налоговых консультаций редакция не даёт.
Частые вопросы
Как часто нужно сверять остатки?
Периодичность компания устанавливает сама, но практика подсказывает привязку к закрытию месяца: чем длиннее период, тем дороже разбор накопленных расхождений. При активных операциях разумна недельная сверка объёмов, а полная — раз в месяц, со справками оператора и расчётом комиссий по каждой транзакции за отчётный период.
Что делать, если данные сети и справка оператора противоречат друг другу?
Зафиксировать оба значения и запросить у оператора пояснение по конкретной операции. Приоритет источника должен быть описан в учётной политике заранее. Сеть показывает движение по адресам, а справка — операции внутри системы оператора, и это разные уровни данных, которые совпадают не всегда.
Нужно ли включать в сверку кошельки, с которых не было операций?
Да, остаток проверяется по всем адресам компании без исключений. Неактивный кошелёк — частый источник неучтённого актива: поступление пришло, документ не дошёл, в регистре записи нет. Такие адреса стоит перечислить в учётной политике отдельным приложением, чтобы перечень не зависел от памяти сотрудника.
Смежные процедуры разобраны отдельно: варианты организации учёта криптоактивов, способы собрать историю операций, практика криптовалютного казначейства и проверка адреса на риски после отказа.
Материалы по теме
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — варианты схем учёта.
- Как собрать историю операций для отчётности и сравнить с альтернативой — источники выгрузок.
- Как компании собирают криптовалютное казначейство — что видно в отчётности.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — разбор отказа.
Вердикт
Учёт считается проверенным не тогда, когда цифры совпали, а тогда, когда у каждого расхождения есть объяснение с документом. Четыре источника данных — регистр, сеть, справка оператора и перечень договоров — закрывают разные слои операции, и подменять один другим означает проверять себя собственными же записями. Сверку стоит делать по месяцам: разбор годового разрыва стоит дороже двенадцати коротких процедур. Приоритет источников и перечень адресов запишите в учётной политике, пока вопрос не стал срочным.
Свежие решения регулятора публикуем в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий