
 82.358
 2.473

Учитывать криптоактивы в бухгалтерии компании с мобильного приложения в строгом смысле нельзя: регистры учёта живут в учётной системе, а приложение служит каналом сбора первичных документов. С телефона выгружают справки оператора и выписки по кошельку, фотографируют подписанные акты, фиксируют дату и курс, отправляют файлы в учётную папку компании. Проводку делает бухгалтер в системе. Такое разделение и есть работающая схема мобильного участия в учёте.
Что изменилось и с какой даты
Основа появилась в налоговом праве. Федеральный закон от 29.11.2024 № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения, ввёл статью 282.3 НК РФ об отдельной налоговой базе по операциям с цифровой валютой и закрыл два вопроса: операции по майнингу и реализации цифровой валюты не признаются объектом обложения НДС, а налог на прибыль с 2025 года применяется по ставке 25 процентов.
Второй слой — Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», основные положения которого заработали с 1 сентября 2026 года. Для компании это означает появление контрагентов с проверяемым статусом: обращение цифровых валют организуют лица из реестров Банка России, а их документы ложатся в учёт надёжнее, чем справка анонимного сервиса.
Кого норма касается, а кого нет
Учёт ведёт любая организация, у которой цифровая валюта оказалась на балансе. Способ приобретения роли не играет: покупка, расчёт по внешнеторговому контракту, майнинг. У майнеров добавляется регистрационный слой — реестры лиц, осуществляющих майнинг, и операторов майнинговой инфраструктуры ведёт ФНС России по Федеральному закону № 221-ФЗ, а с 30 мая 2026 года в записи реестра включаются сведения о сетевых адресах.
Отраслевые стандарты Банка России — не для всех. Они адресованы участникам реестров ЦБ, и именно для части из них статья 55 дала отсрочку до 1 января 2029 года. Обычная компания ведёт учёт по общим правилам и собственной учётной политике.
Не касается тема физических лиц без статуса предпринимателя: у них нет бухгалтерского учёта, есть декларация 3-НДФЛ до 30 апреля и уплата налога до 15 июля.
Как считается база: разбор на цифрах
Для компании считаются две вещи параллельно: балансовая стоимость актива и налоговая база по операциям с ним. Статья 282.3 НК РФ требует отдельной базы, поэтому доходы и расходы по цифровой валюте не смешиваются с обычной выручкой.
Мобильный канал влияет на один элемент расчёта — на дату. Курс берётся на дату признания, и если справку выгружают через неделю, котировка в ней уже другая. Телефон позволяет снять значение в день операции, пока оно совпадает с фактом.
Порядок действий по шагам
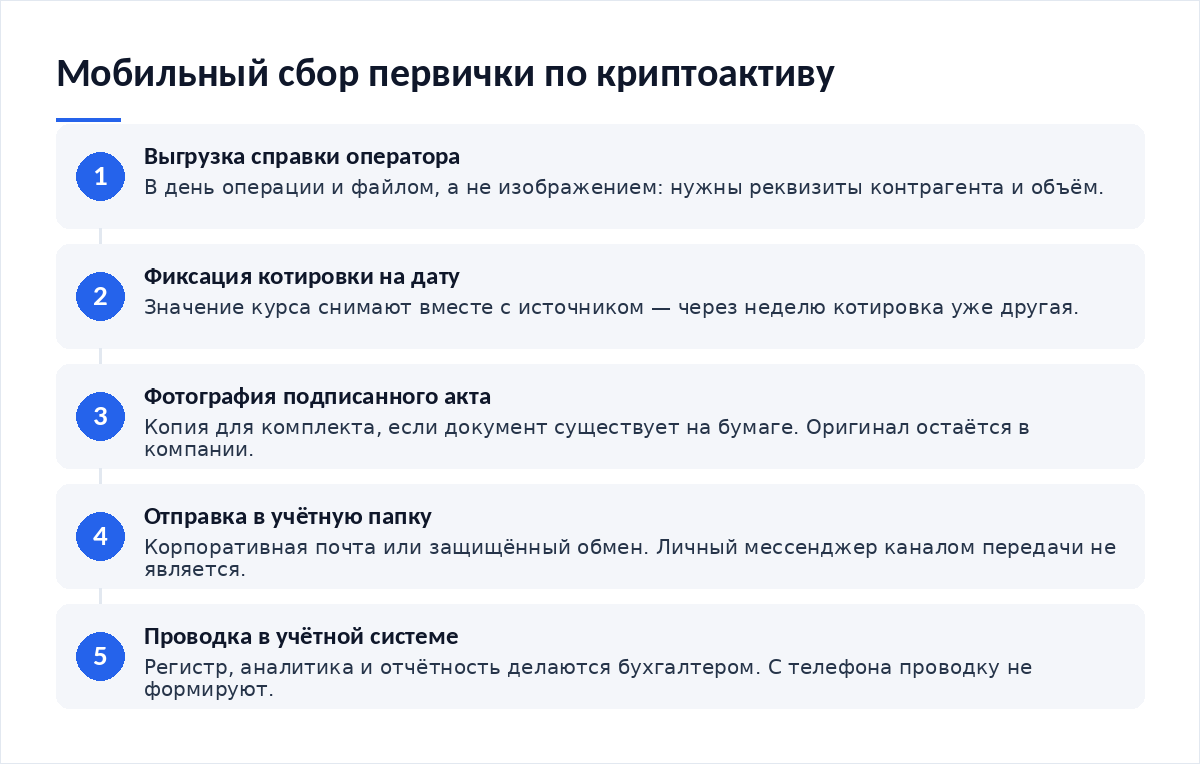
- Выгрузите в день операции справку оператора или выписку по кошельку в формате файла, а не изображением.
- Снимите котировку на дату операции и сохраните источник вместе со значением.
- Сфотографируйте подписанный акт или соглашение, если документ существует на бумаге.
- Отправьте весь комплект в учётную папку компании через корпоративную почту или защищённый обмен.
- Передайте бухгалтеру короткое описание операции: дата, объём, контрагент, назначение.
- Проводку и регистр оставьте учётной системе. С телефона её не делают.
Документы и подтверждения, которые нужно собрать
Граница между мобильным и стационарным контуром проходит не по удобству, а по юридической силе результата.
| Элемент учёта | Можно с телефона | Что получится на выходе | Где нужна учётная система |
|---|---|---|---|
| Справка оператора по операции. | Да, выгрузка файлом из приложения. | Первичный документ с реквизитами контрагента. | Привязка документа к проводке и счёту учёта. |
| Курс на дату признания дохода. | Да, снимок значения с указанием источника. | Расчёт стоимости в рублях на нужную дату. | Пересчёт и отражение в регистре. |
| Акт или соглашение с контрагентом. | Фотография подписанного экземпляра. | Копия для комплекта, оригинал остаётся на бумаге. | Хранение оригинала и связь с договором. |
| Регистр учёта криптоактива. | Нет. | Ничего. Регистр ведётся в системе. | Полностью: аналитика, сальдо, отчётность. |
| Инвентаризационная ведомость. | Частично, сверка остатка по приложению. | Рабочая запись для бухгалтера. | Оформление ведомости и подписи комиссии. |
- Справка выгружена файлом, а не снимком экрана.
- Дата операции и дата выгрузки записаны обе.
- Источник котировки назван рядом со значением.
- Комплект ушёл по корпоративному каналу, а не в личный мессенджер.
- Бухгалтер подтвердил получение до закрытия дня.
Что будет при нарушении
Ответственность за учёт лежит на организации, а не на сотруднике с телефоном. Статья 120 НК РФ за грубое нарушение правил учёта доходов, расходов и объектов налогообложения предусматривает 10 000 рублей в пределах одного налогового периода, 30 000 рублей при нарушении более чем в одном периоде, а при занижении базы — 20 процентов от неуплаченной суммы, но не менее 40 000 рублей.
Для майнингового контура есть собственная норма: статья 129.16 НК РФ устанавливает штраф 40 000 рублей для оператора майнинговой инфраструктуры, не сообщившего налоговому органу предусмотренные сведения.
Спорные места и чего в законе нет
Отдельного федерального стандарта по учёту цифровой валюты для обычных компаний нет. Есть налоговая квалификация из 418-ФЗ и есть отраслевые стандарты Банка России для участников реестров, часть которых отложена до 1 января 2029 года. В промежутке компания опирается на учётную политику, и состав первичных документов определяет сама.
Второй пробел — требования к каналу передачи документа. Закон не говорит, что справку нельзя выгрузить с телефона, и не говорит, что фотография акта равна оригиналу. Решение остаётся внутренним, а значит, его нужно записать.
Первоисточник и разбор: статья 55 282-ФЗ с переходными положениями и обзор налогообложения цифровых валют от юридической практики. Индивидуальных налоговых консультаций редакция не даёт.
Частые вопросы
Можно ли подписать документ по операции прямо в телефоне?
Зависит от того, какая электронная подпись используется в компании и допускает ли её применение мобильное рабочее место. Технически это решаемо, учётно — требует записи в регламенте. Без такой записи подписанный с телефона документ вызывает лишние вопросы при проверке комплекта за период.
Приложение показывает остаток, а в учёте другая цифра. Что считать верным?
Верным считается регистр учёта, а расхождение означает незакрытый первичный документ. Приложение отражает текущее состояние кошелька, а учёт — только подтверждённые документами операции за период. Разбор начинают с перечня операций за период, а порядок учёта криптоактивов под дедлайн описывает сокращённый маршрут сверки.
Нужно ли фиксировать курс, если компания ничего не продавала?
Да, если доход возник иначе: при получении валюты от майнинга он признаётся по рыночной котировке на дату получения, и курс становится частью первичного расчёта. При обычном хранении купленного актива новой базы не возникает, но дата и курс приобретения остаются частью комплекта документов по сделке.
Корпоративная практика раскрыта в соседних разборах: как компании собирают криптовалютное казначейство, какие варианты учёта криптоактивов существуют и как собрать историю операций для отчётности.
Материалы по теме
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — маршрут под дедлайн.
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — варианты схем учёта.
- Как компании собирают криптовалютное казначейство — что видно в отчётности.
- Как собрать историю операций для отчётности, когда времени в обрез — выгрузки за период.
Вердикт
Мобильное приложение решает в учёте одну задачу, зато важную: оно ловит документ и курс в день операции, когда они ещё совпадают с фактом. Всё остальное — регистры, проводки, отчётность — остаётся в учётной системе, и попытка перенести туда телефон заканчивается потерянной перепиской. Запишите в учётной политике канал передачи и состав мобильного комплекта. Эта одна страница регламента экономит недели сверок при закрытии года.
Разборы норм и документы регулятора собираем в Telegram-канале Cryptium.



Обсуждение
Добавить комментарий