
 81.657
 2.444

Собрать историю операций для отчётности, если вы только начинаете, получается в три слоя: перечень мест хранения, машиночитаемые выгрузки сделок и курс на дату каждой строки. Затем сверка с банковскими выписками. Налоговая база по операциям с цифровой валютой считается отдельно от общей — это статья 282.3 НК РФ. Без восстановленной истории расходы нечем подтвердить. Начинайте с реестра, а не с калькулятора.
Что изменилось и с какой даты
Рамка собралась в два захода. Сначала налоговая часть: статья 282.3 НК РФ введена Федеральным законом от 29.11.2024 № 418-ФЗ и работает с 1 января 2025 года, цифровая валюта в ней признана имуществом, а база по операциям с ней определяется отдельно от общей налоговой базы. Затем инфраструктурная — Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах». Основной массив 282-ФЗ действует с 1 сентября 2026 года. Но сроков в нём несколько.
Для новичка важнее другое: налоговые обязанности возникли раньше инфраструктурных. Декларировать доходы от продажи цифровой валюты нужно было уже за 2025 год, срок подачи 3-НДФЛ истёк 30 апреля 2026 года, уплата — 15 июля 2026 года, а сама форма декларации сменилась и действует по приказу ФНС России от 20.10.2025 № ЕД-7-11/913.
Кого норма касается, а кого нет
Физлицо, продавшее актив с прибылью, попадает под 282.3 НК РФ независимо от суммы. Компания — тоже. А вот частота и объём сделок могут перевести человека в другую категорию целиком: признак систематичности прописан в 282-ФЗ прямо — две и более сделки в течение месяца, совокупный объём которых в денежном эквиваленте превышает 3,5 млн рублей, и тогда покупка-продажа вне организованных торгов превращается в деятельность по обмену цифровых валют с реестром Банка России и собственными средствами не менее 15 млн рублей по статье 44.
| Кто | Что собирать для отчётности | Где реестр | С какой даты обязанность |
|---|---|---|---|
| Физлицо-резидент, разовые продажи | Сделки, переводы, курс на дату дохода, расходы | Регистрация не требуется | С 1 января 2025 года по статье 282.3 НК РФ |
| Физлицо с систематическими сделками выше порога | То же плюс документы о соответствии требованиям к обменнику | Реестр организаций, осуществляющих обмен цифровых валют, ведёт Банк России | С 1 сентября 2026 года по 282-ФЗ |
| Майнер — ИП или компания | Данные о добытой валюте, рыночная котировка на дату признания дохода, косвенные расходы | Реестр лиц, осуществляющих майнинг, ведёт ФНС | С 1 января 2025 года |
| Неквалифицированный инвестор | Подтверждение покупок в пределах годового лимита через одного посредника | Доступ открывают посредники из реестров Банка России | С 1 сентября 2026 года |
Отдельная развилка — статус инвестора. Неквалифицированным доступны наиболее ликвидные цифровые валюты в пределах 300 тыс. рублей в год через одного посредника; квалифицированные проходят тест и лимита по сумме не имеют.
Как считается база: разбор на цифрах
Доход от реализации цифровой валюты определяется исходя из фактической цены продажи, но не ниже рыночной котировки, уменьшенной на 20%. Для новичка это значит, что занижать цену в договоре бессмысленно: база подтянется к котировке.
Ставки берутся из пункта 1.1 статьи 224 НК РФ. До 2,4 млн рублей совокупности налоговых баз — 13%. Выше — 312 000 рублей плюс 15% с превышения.
Текущая переоценка активов для налогообложения не производится: пока актив лежит, базы нет, и она появляется в момент реализации или получения валюты от майнинга.
Порядок действий по шагам
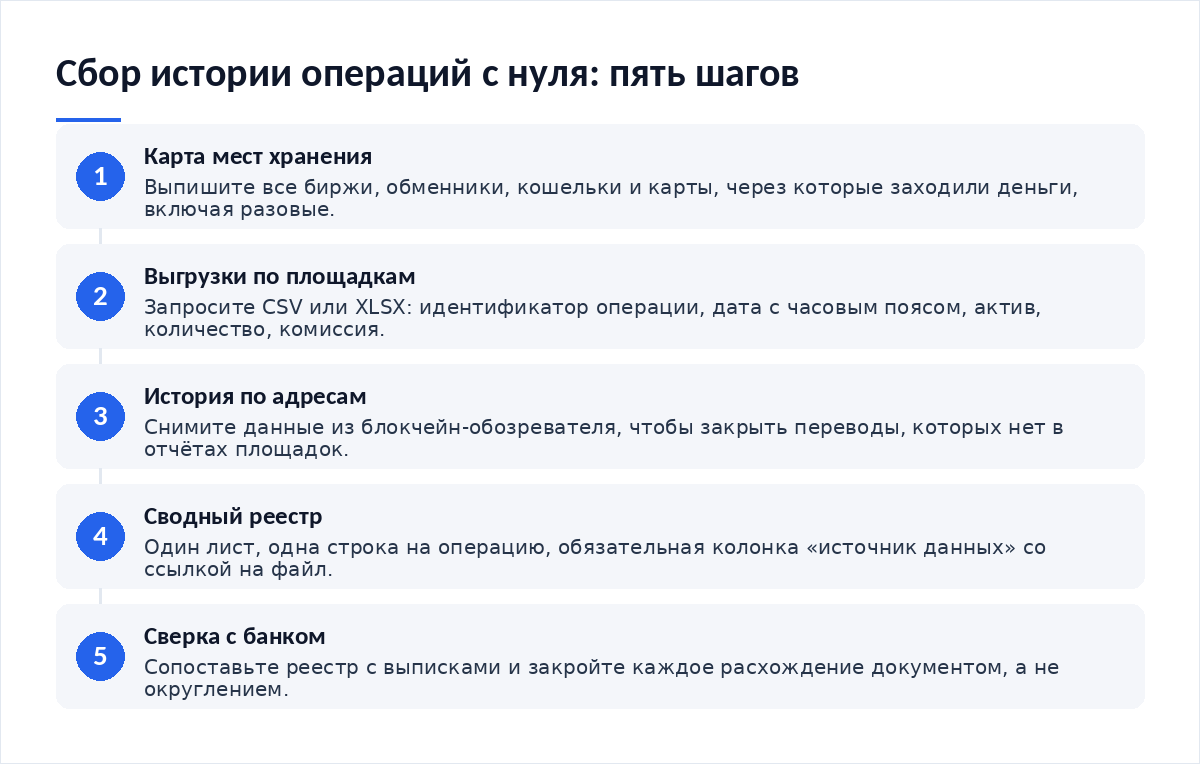
- Составьте карту мест хранения: биржи, обменники, некастодиальные кошельки, аппаратные устройства, карты знакомых, через которые заходили деньги. Пишите даже то, чем пользовались один раз.
- Запросите выгрузки по каждому месту — CSV или XLSX, а не скриншоты. Нужны идентификатор операции, дата и время с часовым поясом, актив, количество, комиссия.
- Снимите историю по адресам из блокчейн-обозревателя — так закрываются переводы, которых нет в выгрузках площадок.
- Сведите всё в один реестр: один лист, одна строка на операцию, обязательная колонка «источник данных» со ссылкой на файл.
- Привяжите рублёвый курс к дате каждой строки: для пересчёта котировки, выраженной в иностранной валюте, применяется официальный курс Банка России на дату признания дохода.
- Сверьте реестр с выписками банка. Расхождение по сумме или дате — дефект, который закрывают документом, а не округлением.
Из редакционной практики: дольше всего новички возятся не с выгрузками, а с переводами между своими же кошельками — дохода такие движения не образуют, но в реестре выглядят как продажа и покупка, поэтому помечайте их отдельным признаком сразу. Та же логика нужна, когда историю операций приходится собирать в сжатые сроки.
Документы и подтверждения, которые нужно собрать
- Выгрузки сделок и переводов по каждой площадке, в исходном формате и без правок вручную.
- Банковские выписки за весь период, включая переводы, которые кажутся посторонними.
- Документы о расходах: отчёты, чеки, договоры, подтверждения p2p-переводов.
- Данные о котировках на даты признания дохода с указанием источника.
- Пояснительная записка о переводах между собственными адресами.
- Реестр в двух копиях: рабочей и зафиксированной на дату сдачи.
Подтверждение расходов — отдельная дисциплина: разбор о том, как подтвердить расходы на покупку актива при дефиците времени, объясняет, какие документы налоговая принимает без вопросов.
Что будет при нарушении
Налоговая сторона работает по общим правилам: неподача декларации и неуплата налога влекут ответственность по НК РФ. Инфраструктурные ограничения включатся позже. С 1 сентября 2027 года статья 45 282-ФЗ обяжет организации обмена и цифровые депозитарии исполнять перевод свыше 100 тыс. рублей на не администрируемый депозитарием адрес и перевод третьему лицу свыше 300 тыс. рублей не ранее чем через 48 часов после распоряжения клиента. А если данные о клиенте попали в базу о несанкционированных переводах, операции ограничиваются суммой не более 100 тыс. рублей в календарный месяц.
Спорные места и чего в законе нет
Первое. Отдельного стандарта бухгалтерского учёта для цифровой валюты нет: ни ФСБУ, ни профильного МСФО. Компании опираются на аналогию и профессиональное суждение, а это значит, что два аудитора могут разойтись в оценке одной и той же проводки.
Второе. Порядок определения рыночной котировки задан рамочно, и какой именно источник котировок считать корректным, налогоплательщик решает сам — а потом сам же защищает это решение перед инспекцией, если она усомнится в выбранной цифре.
Третье. Доступ к истории закрытых площадок не урегулирован. Обязанность подтвердить расходы на вас, инструмента их восстановить закон не даёт. Это тот случай, когда проверка адреса на риски после неудачной первой попытки становится единственным способом задокументировать происхождение средств.
Четвёртое. Часть процедур ведения реестров оформлялась актами Банка России, которые на лето 2026 года существовали как проекты указаний. Проверяйте статус.
Частые вопросы
С чего начать, если выгрузок нет вообще?
С карты адресов. Выпишите все кошельки, к которым имеете доступ, и снимите по ним историю из блокчейн-обозревателя. Параллельно запросите выгрузки у площадок, где есть аккаунт. Банковские выписки закроют фиатную часть. Этого хватит, чтобы собрать черновой реестр и увидеть дыры.
Нужно ли декларировать, если актив куплен и не продан?
Нет. Текущая переоценка цифровой валюты для налогообложения не производится, база возникает при реализации или получении валюты от майнинга. Но историю покупки собирайте сразу: именно она потом станет подтверждением расходов. Через два года восстановить её будет сложнее и дороже.
Что делать, если площадка закрылась?
Собирайте косвенные подтверждения: банковские переводы в адрес площадки, письма с подтверждением сделок, данные блокчейна по адресам вывода. Единого механизма закон не предлагает, вес имеет совокупность документов. Чем раньше вы это сделаете, тем больше следов доступно.
- Как собрать историю операций для отчётности, когда времени в обрез — короткий маршрут, если дедлайн уже рядом.
- Как собрать историю операций для отчётности и сравнить с альтернативой — какие способы сбора вообще существуют и чем различаются.
- Как подтвердить расходы на покупку актива, когда времени в обрез — набор документов, который налоговая принимает.
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — что делать с адресом, по которому возникли вопросы.
Первоисточники: пояснение ФНС России о налогообложении операций с цифровой валютой и юридический разбор правил для инвесторов и бизнеса с 1 сентября 2026 года.
Вердикт
Старт с нуля выигрывается порядком, а не скоростью. Реестр, собранный в первый же месяц, стоит дешевле любой реконструкции через два года. Законодатель дал время: инфраструктурные ограничения разнесены на июль и сентябрь 2027 года, переходные положения тянутся до 2029-го, а вот налоговая обязанность работает с 2025 года — и догоняет новичков первой. Фиксируйте источник каждой строки, пока операций мало.
Разборы норм и свежие даты вступления в силу — в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий