
 81.526
 2.417

Подтвердить расходы на покупку актива, если вы только начинаете, помогает связка из трёх документов: платёжное основание, отчёт площадки о сделке и запись в блокчейне о зачислении. Один документ из трёх инспекцию редко устраивает. Расходы уменьшают базу по операциям с цифровой валютой, которая по статье 282.3 НК РФ считается отдельно от общей. Не подтвердили покупку — платите налог со всей выручки. Собирайте доказательство в день сделки.
Что изменилось и с какой даты
Налоговый контур появился раньше инфраструктурного. Статья 282.3 НК РФ введена Федеральным законом от 29.11.2024 № 418-ФЗ и применяется с 1 января 2025 года: цифровая валюта признана имуществом, текущая переоценка её для налогообложения не производится, а база определяется отдельно от общей. Затем подоспел Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», основная часть которого работает с 1 сентября 2026 года.
Практический вывод для новичка неочевиден. Чем ближе рынок к работе через посредников из реестров Банка России, тем проще будет получать отчёты о сделках. Покупки первых лет остаются зоной самостоятельной документации.
Кого норма касается, а кого нет
Обязанность подтверждать расходы возникает не при покупке, а при продаже. Пока актив лежит, базы нет. Но документы потребуются именно те, что оформлялись в момент приобретения, а восстановить их через год-два получается не всегда — площадка меняет политику выгрузок, контрагент пропадает, доступ к аккаунту теряется.
Отдельно смотрите на частоту сделок. 282-ФЗ описывает признак систематичности прямо: две и более сделки в течение месяца совокупным объёмом свыше 3,5 млн рублей в денежном эквиваленте. Перешагнули порог вне организованных торгов — и вы уже не частный покупатель, а организация, осуществляющая обмен цифровых валют, которой нужен реестр Банка России и собственные средства не менее 15 млн рублей по статье 44 закона.
| Способ покупки | Чем подтверждается расход | Слабое место |
|---|---|---|
| Покупка у посредника из реестра Банка России | Отчёт о сделке и выписка по счёту | Отчёт выдаётся за период: не запросили — потом ищете |
| P2P-сделка через площадку | Платёжное поручение, карточка сделки, статус «исполнено» | Контрагент исчез, карточка сделки недоступна после закрытия аккаунта |
| Покупка у частного лица по договору | Договор, акт, расписка, перевод по реквизитам из договора | Назначение платежа не связано с предметом договора |
| Получение валюты от майнинга | Данные о добыче, рыночная котировка на дату признания дохода | Это доход, а не расход: база возникает сразу, по котировке |
| Обмен одного актива на другой | Отчёт об обмене, рублёвая оценка обеих сторон сделки на дату | Рублёвая оценка не зафиксирована, обе стороны сделки без цены |
Как считается база: разбор на цифрах
Доход от реализации определяется по фактической цене продажи, но не ниже рыночной котировки, уменьшенной на 20%. Расход — по цене приобретения, и вот её вы обязаны доказать. Ставки берутся из пункта 1.1 статьи 224 НК РФ: 13% при совокупности налоговых баз до 2,4 млн рублей, выше — 312 000 рублей плюс 15% с превышения.
Есть нюанс с курсом. Пересчёт котировки, выраженной в иностранной валюте, делается по официальному курсу Банка России на дату признания дохода, а значит, курс нужен именно на эту дату — не средний за месяц и не на день, когда вы сели заполнять декларацию.
Порядок действий по шагам
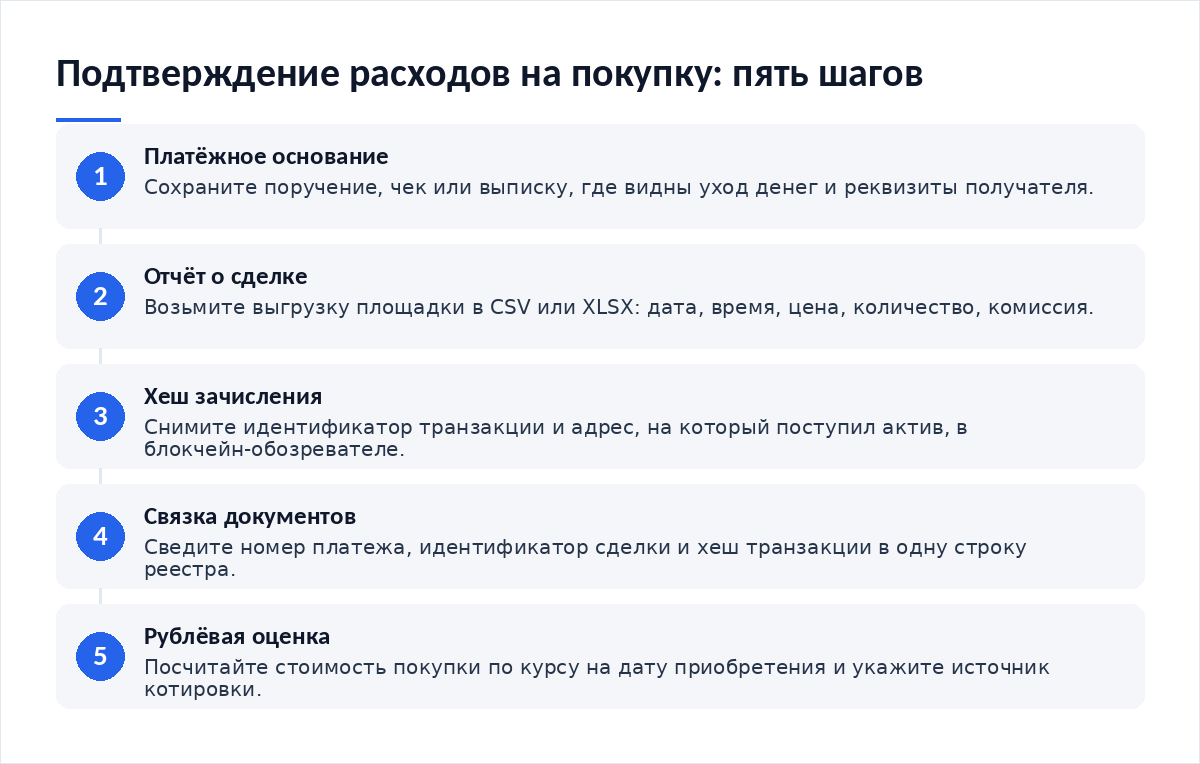
- Зафиксируйте платёжное основание. Платёжное поручение, чек, выписка по карте — то, что показывает уход денег и реквизиты получателя.
- Сохраните отчёт площадки о сделке в исходном виде. Выгрузка в CSV или XLSX предпочтительнее скриншота.
- Снимите хеш транзакции зачисления и адрес, на который пришёл актив. Этим вы связываете платёж с поступлением.
- Свяжите документы между собой: номер платежа, идентификатор сделки, хеш транзакции — в одну строку реестра.
- Посчитайте рублёвую стоимость покупки по курсу на дату приобретения и сохраните источник котировки.
- Положите комплект в архив с датой. Папка на каждую покупку надёжнее общей свалки файлов.
В обращениях читателей чаще всего встречается одна поломка: деньги ушли переводом физическому лицу, а назначение платежа пустое. Платёж есть, актив есть, связи между ними нет. Чтобы такого не случалось, указывайте в назначении ссылку на номер сделки площадки — и тогда подтверждение расходов в сжатые сроки перестанет быть квестом.
Документы и подтверждения, которые нужно собрать
- Платёжное поручение или выписка с видимыми реквизитами получателя и назначением платежа.
- Отчёт площадки о сделке: дата, время, цена, количество, комиссия.
- Хеш транзакции зачисления и адрес получения, сверенные в блокчейн-обозревателе.
- Договор и акт, если покупка шла напрямую у частного лица.
- Источник котировки на дату покупки, с указанием, откуда взята цифра.
- Подтверждение владения адресом зачисления на случай вопросов инспекции.
Из этих же документов потом вырастает история операций целиком, поэтому держите их в одном месте: как собрать историю операций, когда времени в обрез, мы разбирали отдельно.
Что будет при нарушении
Самое частое последствие — не штраф, а доначисление. Нет подтверждённых расходов, значит, база равна выручке, и налог считается со всей суммы продажи. Дальше идут пени и ответственность по НК РФ за неуплату.
С 1 сентября 2027 года добавится инфраструктурный слой. По статье 45 282-ФЗ организации обмена и цифровые депозитарии будут исполнять перевод свыше 100 тыс. рублей на не администрируемый депозитарием адрес и перевод третьему лицу свыше 300 тыс. рублей не ранее чем через 48 часов после распоряжения клиента, а при попадании данных клиента в базу о несанкционированных переводах операции ограничиваются суммой не более 100 тыс. рублей в календарный месяц.
Спорные места и чего в законе нет
Первое. Закрытого перечня документов, подтверждающих расход на покупку цифровой валюты, в НК РФ нет. Работает общий принцип документальной подтверждённости, а вес конкретного комплекта оценивает инспекция.
Второе. Какой источник рыночной котировки корректен для конкретного актива, нормативно не закреплено. Выбор остаётся за налогоплательщиком — вместе с обязанностью обосновать его, если цифра покажется проверяющему заниженной.
Третье. Метод списания при частичной продаже из нескольких покупок по разным ценам законом не предписан. Сделайте выбор один раз и держитесь его, фиксируя методику письменно. Компаниям здесь помогает учётная политика: подробности — в разборе о том, как учитывать криптоактивы в бухгалтерии в сжатые сроки.
Четвёртое. Часть процедур ведения реестров Банка России оформлялась актами, которые летом 2026 года существовали как проекты указаний. Сверяйте статус документа.
Частые вопросы
Хватит ли одного скриншота сделки?
Как единственное доказательство — слабо. Скриншот не показывает движения денег и не привязан к блокчейну. Он работает дополнением к платёжному документу и отчёту площадки. Если выбирать одно, берите выгрузку в машиночитаемом формате: её сложнее оспорить и легче сверить с выпиской банка.
Купил у знакомого без договора. Что делать?
Соберите то, что есть: перевод с указанием получателя, переписку о сумме и количестве, хеш транзакции зачисления. Затем оформите письменное подтверждение сделки с контрагентом, пока он доступен. Единого механизма закон не даёт, поэтому решает совокупность документов, а не один идеальный.
Нужно ли подтверждать расходы, если я ничего не продавал?
Декларировать нечего: текущая переоценка цифровой валюты для налогообложения не производится, база возникает при реализации. Но документы собирайте сразу. Через два года отчёт площадки может оказаться недоступен, а инспекция попросит подтверждение именно за дату покупки.
Учитывается ли комиссия площадки в расходах?
Комиссия относится к затратам, связанным с приобретением, и потому важна её фиксация в отчёте о сделке отдельной строкой. Проблема возникает, когда комиссия списана в другом активе: тогда нужна рублёвая оценка на дату списания и ссылка на источник котировки.
- Как подтвердить расходы на покупку актива, когда времени в обрез — минимальный комплект при близком дедлайне.
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — чем различаются способы доказывания.
- Как собрать историю операций для отчётности, когда времени в обрез — где брать выгрузки и как их сверять.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — корпоративный контур учёта.
Первоисточники: текст статьи 282.3 НК РФ об операциях с цифровой валютой и обзор налогообложения цифровых валют от юридической практики.
Вердикт
Расход доказывается не одной бумагой, а сцепкой: платёж, отчёт, транзакция. Новичку дешевле всего собирать эту сцепку в день покупки, пока площадка открыта и контрагент на связи. Разница между подтверждённым и неподтверждённым расходом на примере выше — 208 000 рублей, и она образуется не в момент продажи, а в момент, когда вы не сохранили файл. Переход рынка на посредников из реестров Банка России упростит отчётность, но покупки первых лет останутся на вашей ответственности.
Свежие даты и разборы норм — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий