
 81.480
 2.415

Учитывать криптоактивы в бухгалтерии компании, если доступ есть только с телефона, можно — но телефон даёт не проводку, а подтверждение. Порядок такой: с мобильного доступа снимают выгрузку и запись сети, на их основе бухгалтер составляет справку-расчёт, её подписывает ответственное лицо, и уже справка идёт в регистр. Экран сам по себе первичным документом не становится. Разделение полномочий при этом описывают отдельным распоряжением.
Что изменилось и с какой даты
Для компании изменились две вещи сразу. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года и запретил принимать цифровую валюту как средство платежа за товары, работы и услуги на территории России, сохранив за ней статус объекта прав. Часть 1 статьи 30 — требование совершать сделки только через лиц, организующих обращение, или с ними — вступает в силу с 1 июля 2027 года.
Налоговая рамка старше. Федеральный закон от 29.11.2024 № 418-ФЗ ввёл статью 282.3 Налогового кодекса: налоговая база по операциям с цифровой валютой определяется отдельно от общей базы, а доходом при реализации признаётся фактическая цена, но не ниже рыночной котировки, уменьшенной на 20 процентов.
Отдельно стоит вопрос НДС. Подпункты 27 и 28 пункта 2 статьи 146 Налогового кодекса выводят майнинг цифровой валюты и её реализацию из состава объектов налогообложения НДС. Входной налог по прямым расходам на такие операции к вычету не принимается.
Регулируемый контур уже существует. По информации Банка России от 6 октября 2026 года, в реестры внесены первые участники: четыре организации, осуществляющие обмен цифровых валют, и пять цифровых депозитариев. Для бухгалтерии это контрагент, который выдаёт документы.
Кого норма касается, а кого нет
Разделение идёт по роли сотрудника.
Касается компаний, где ключ или вход в приложение находится у одного человека — директора, финансиста, технического специалиста. Касается тех, у кого доступ к активу привязан к личному телефону сотрудника, а не к устройству организации: при увольнении организация теряет не данные, а сам актив. Касается и бухгалтерии, которая получает сведения об операциях пересылкой скриншотов в мессенджере.
Не касается компаний, которые держат активы на цифровом счёте в депозитарии из реестра Банка России: там есть выписка по счёту депонента, и она играет роль привычного банковского документа. Не касается и организаций без операций за период: достаточно подтверждения нулевых остатков.
Как считается база: разбор на цифрах
Правило «не ниже котировки минус 20 процентов» меняет арифметику. Компания не вправе признать доход по заниженной цене, даже если фактическая сделка прошла дешевле. Ограничение — в статье 282.3 Налогового кодекса.
Отсюда следует требование к мобильной выгрузке. В справке-расчёте нужна не только фактическая цена, но и котировка на дату операции — иначе проверить соблюдение нижней границы нечем.
Порядок действий по шагам: как учитывать криптоактивы в бухгалтерии компании, если доступ есть только с телефона
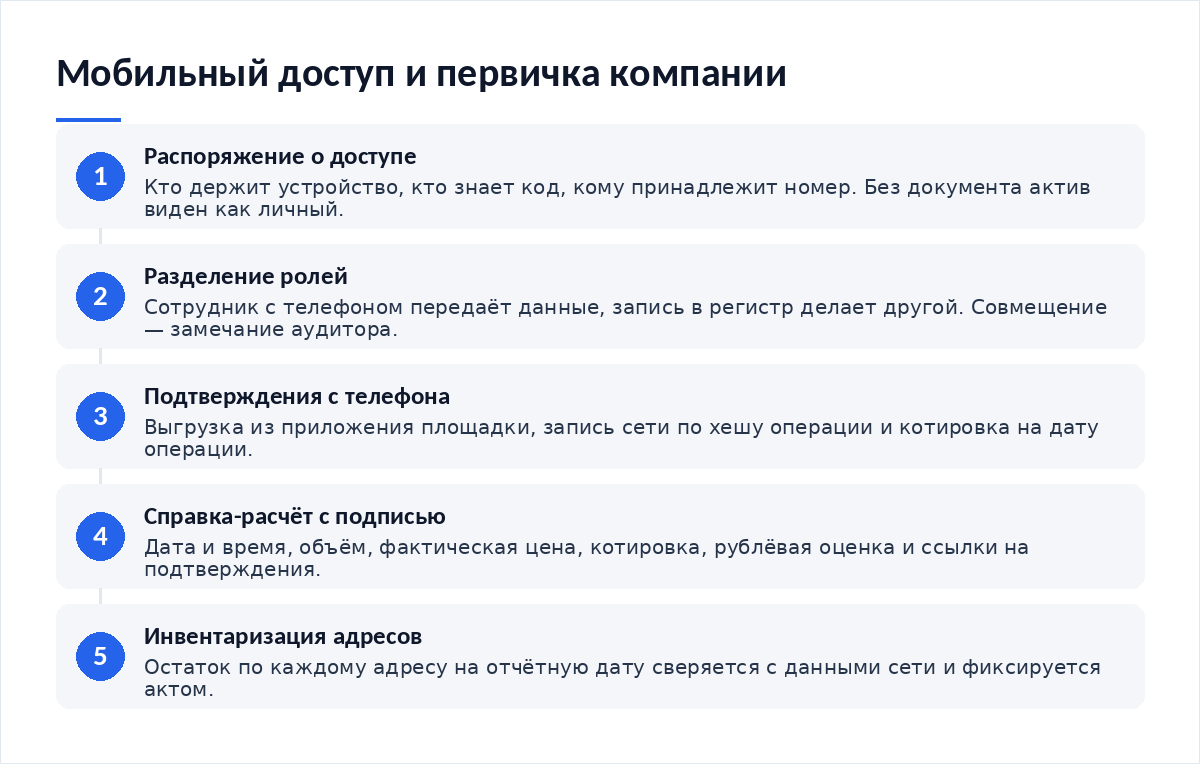
- Опишите доступ распоряжением. Кто держит устройство, кто знает код, кому принадлежит привязанный номер. Без этого документа актив юридически висит на физическом лице.
- Разведите распоряжение и отражение. Сотрудник с телефоном передаёт данные, а запись в регистр делает другой человек. Совмещение этих ролей — классическое замечание аудитора.
- Снимите подтверждения. Выгрузка из приложения площадки, запись сети по хешу операции, курс на дату. Три источника, а не один экран.
- Составьте бухгалтерскую справку-расчёт. Дата и время операции, объём, фактическая цена, котировка, рублёвая оценка, ссылки на приложенные подтверждения.
- Подпишите и зарегистрируйте справку. Подпись ответственного лица превращает набор файлов в первичный документ.
- Проведите инвентаризацию адресов на отчётную дату. Остаток по каждому адресу сверяется с данными сети и фиксируется актом.
Второй шаг компании пропускают охотнее всех. В обращениях читателей встречается конструкция, где директор сам совершает операции и сам визирует справки по ним — и выясняется это обычно во время проверки.
Документы и подтверждения, которые нужно собрать
Мобильный доступ порождает носители разного веса. В учёте они занимают разные места, и подменять один другим нельзя.
| Источник | Роль в учёте | Какой риск закрывает |
|---|---|---|
| Скриншот экрана приложения | Приложение к справке: вид операции на устройстве | Самостоятельно никакой: это иллюстрация без реквизитов |
| Файл выгрузки из приложения площадки | Основание для суммы и объёма в справке-расчёте | Риск расхождения объёма и цены с данными контрагента |
| Запись сети по хешу операции | Подтверждение даты, времени и факта перемещения актива | Спор о моменте признания операции в учёте |
| Бухгалтерская справка-расчёт с подписью | Первичный документ, на который опирается запись в регистре | Отсутствие основания для проводки |
| Акт инвентаризации адресов | Подтверждение остатка на отчётную дату | Несоответствие регистра фактическому наличию актива |
- Распоряжение о доступе к устройству и ключам подписано
- Роли распорядителя и бухгалтера разведены между сотрудниками
- На каждую операцию есть справка-расчёт с подписью
- Котировка на дату операции приложена к справке
- Акт инвентаризации адресов составлен на отчётную дату
- Способ учёта закреплён внутренним документом
Если закрывать период нужно срочно, пригодится сжатый порядок учёта криптоактивов при нехватке времени. Как публичные компании раскрывают такие активы, видно в разборе криптовалютных казначейств и их отчётности.
Что будет при нарушении
Риск идёт тремя направлениями.
Первое — учётное. Запись без первичного документа означает искажение регистров, а за этим стоит ответственность по законодательству о бухгалтерском учёте и риск отказа аудитора подтвердить отчётность. Второе — налоговое: статья 122 Налогового кодекса устанавливает штраф 20 процентов от неуплаченной суммы, при умышленном характере действий — 40 процентов.
Третье направление — корпоративное. Актив, доступ к которому есть только у одного сотрудника с личного телефона, при конфликте или увольнении превращается в предмет спора, где у компании нет ни выписки, ни договора хранения. Утраченный ключ не восстанавливается решением собрания.
С 1 июля 2027 года добавится ещё один слой. Статья 21 закона № 282-ФЗ обяжет банк отказать резиденту в переводе при подозрении, что получатель организует обращение цифровых валют без полномочий, — и платёжный маршрут компании придётся объяснять документами.
Спорные места и чего в законе нет
Отдельного федерального стандарта по цифровой валюте нет. Способ отражения актива организация определяет сама и закрепляет внутренним документом; сравнение подходов мы разбирали в материале об альтернативах в учёте криптоактивов.
Не урегулирован момент признания при переводе между своими адресами компании. Запись сети даёт точное время, но квалификация такого перемещения для учёта остаётся на профессиональном суждении бухгалтера.
Третий пробел — источник котировки. Статья 282.3 связывает рыночную котировку с ценой закрытия у организатора торговли, однако для компании, продавшей актив вне организованных торгов, конкретный организатор законом не назначен. Выбор источника лучше зафиксировать заранее, а не в день сделки. Состав операций, из которого растёт весь учёт, собирают по тем же правилам, что и историю операций для отчётности в сжатые сроки.
Частые вопросы
Можно ли вести учёт, если ключ лежит на телефоне сотрудника?
Вести учёт можно, но риск остаётся у компании. Пока нет распоряжения о доступе и договора с сотрудником, внешнему наблюдателю актив виден как личный. Минимальный набор: приказ о назначении ответственного, опись устройств и ключей, запрет единоличного совмещения распоряжения активом и отражения операций в регистрах.
Достаточно ли скриншотов, пересланных в мессенджере?
Как основание для проводки — нет. Скриншот не содержит реквизитов источника и подписи, поэтому служит приложением к бухгалтерской справке-расчёту. Справка с подписью ответственного лица и есть первичный документ. Скриншоты нумеруют и прикладывают к ней, сохраняя заодно файл выгрузки и запись сети по хешу операции.
Нужно ли платить НДС при продаже цифровой валюты компанией?
Нет. Подпункты 27 и 28 пункта 2 статьи 146 Налогового кодекса выводят майнинг и реализацию цифровой валюты из состава объектов налогообложения НДС. Обратная сторона: входной налог по прямым расходам на эти операции к вычету не принимается, и такой расход остаётся в стоимости. Налог на прибыль при этом никуда не исчезает.
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — закрыть период быстро
- Как учитывать криптоактивы в бухгалтерии компании и сравнить с альтернативой — подходы к отражению
- Как компании собирают криптовалютное казначейство и что смотреть в их отчётности — практика публичных компаний
- Как собрать историю операций для отчётности, когда времени в обрез — источник данных
Сверить формулировки стоит у источника: официальная публикация закона № 282-ФЗ и обзор закона от юридической практики.
Вердикт
Телефон в этой задаче — источник данных, а не рабочее место бухгалтера. Всё, что он отдаёт, превращается в учёт через одну точку: подписанную справку-расчёт. Главный риск не налоговый, а организационный: один человек с устройством и без распоряжения о доступе. Опишите доступ и разведите роли, и мобильный учёт перестанет быть проблемой.
Нормы, реестры и практика — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий