
 81.480
 2.415


Разберём сбор истории операций для отчётности на конкретном примере — условном годе частного инвестора с шестью событиями. Логика такая: выписываете все движения периода подряд, размечаете каждую строку по типу, затем отделяете реализацию от перемещений и распределяете расход по проданным долям. В базу попадают только продажи и обмены. Итог сворачивается в одну цифру, которая и уходит в декларацию 3-НДФЛ.
Что изменилось и с какой даты
Рамка задана двумя законами. Федеральный закон от 29.11.2024 № 418-ФЗ ввёл в Налоговый кодекс статью 282.3 — особенности определения налоговой базы по операциям с цифровой валютой, где база считается отдельно от общей. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года и выстроил регулируемый контур с реестрами Банка России.
Сроки внутри закона № 282-ФЗ разнесены. С 1 июля 2027 года вступают в силу ограничения на операции резидентов: часть 3 статьи 1, статья 21 и часть 1 статьи 30. С 1 сентября 2027 года начинают работать антимошеннические нормы, включая статью 45. По части 22 статьи 55 отраслевые стандарты бухучёта Банка России не распространяются на небанковские обменные организации и цифровые депозитарии до 1 января 2029 года.
Контур уже населён. По информации Банка России от 6 октября 2026 года, в реестры внесены четыре организации, осуществляющие обмен цифровых валют, и пять цифровых депозитариев.
Для разбора примера из этого важно одно. Год, который мы разбираем, прошёл до появления этих участников, и документы по нему собирает сам инвестор.
Кого норма касается, а кого нет
Пример написан под частное лицо — налогового резидента, который торговал на свои и не вёл предпринимательской деятельности.
Касается тех, у кого за год было хотя бы одно выбытие актива: продажа за рубли, обмен на другой актив, передача в оплату. Касается и держателей, у которых движения были только между своими адресами: у них базы нет, но журнал всё равно нужен — иначе нечем объяснить перемещения.
Не касается примера тот, чьи обороты подходят под описание систематичности из части 2 статьи 18 закона № 282-ФЗ: две или более сделки в течение месяца с совокупным объёмом свыше 3,5 млн рублей. Это другая ситуация и другой разговор.
Как считается база: разбор на цифрах
Вот год целиком. Суммы условные, порядок разметки — рабочий.
| Дата | Операция | Сумма в рублях | Входит в базу |
|---|---|---|---|
| 14 февраля | Покупка 0,04 BTC через площадку, оплата переводом из банка | 380 000 — расход | Нет: приобретение базу не образует |
| 3 апреля | Покупка 1 500 USDT | 135 000 — расход | Нет: приобретение базу не образует |
| 11 июня | Перевод 0,04 BTC на собственный адрес, комиссия сети | 900 — комиссия | Нет: смена адреса не является реализацией |
| 2 августа | Продажа 0,015 BTC за рубли | 190 000 — доход | Да: расход по доле — 142 500 |
| 19 сентября | Обмен 1 500 USDT на другой актив | 141 000 — доход | Да: выбытие USDT, расход — 135 000 |
| 7 декабря | Продажа 0,01 BTC за рубли | 145 000 — доход | Да: расход по доле — 95 000 |
Расход по долям считается пропорцией. Куплено 0,04 BTC за 380 000 рублей, значит 0,015 BTC стоили 142 500 рублей, а 0,01 BTC — 95 000 рублей. Обмен USDT на другой актив — выбытие, и доходом здесь служит рублёвая оценка полученного.
Порядок действий по шагам
- Выпишите все события периода подряд. Без фильтров и без отбора «значимых». Шесть строк в примере — это полный год, а не выборка.
- Разметьте тип каждой строки. Приобретение, выбытие, перемещение, комиссия. Четыре типа закрывают почти любой журнал частного инвестора.
- Подтяните подтверждение к каждой строке. Выписка банка к покупке, карточка сделки к продаже, хеш операции к переводу.
- Распределите расход по проданным долям. Пропорция от суммы приобретения — рабочий способ, если объём покупался одним лотом.
- Сверните доход и расход в итог. Две суммы и одна база. Эта цифра и попадает в декларацию.
- Сверьте итог с остатком. Купленное минус проданное должно равняться тому, что лежит на адресах на 31 декабря.
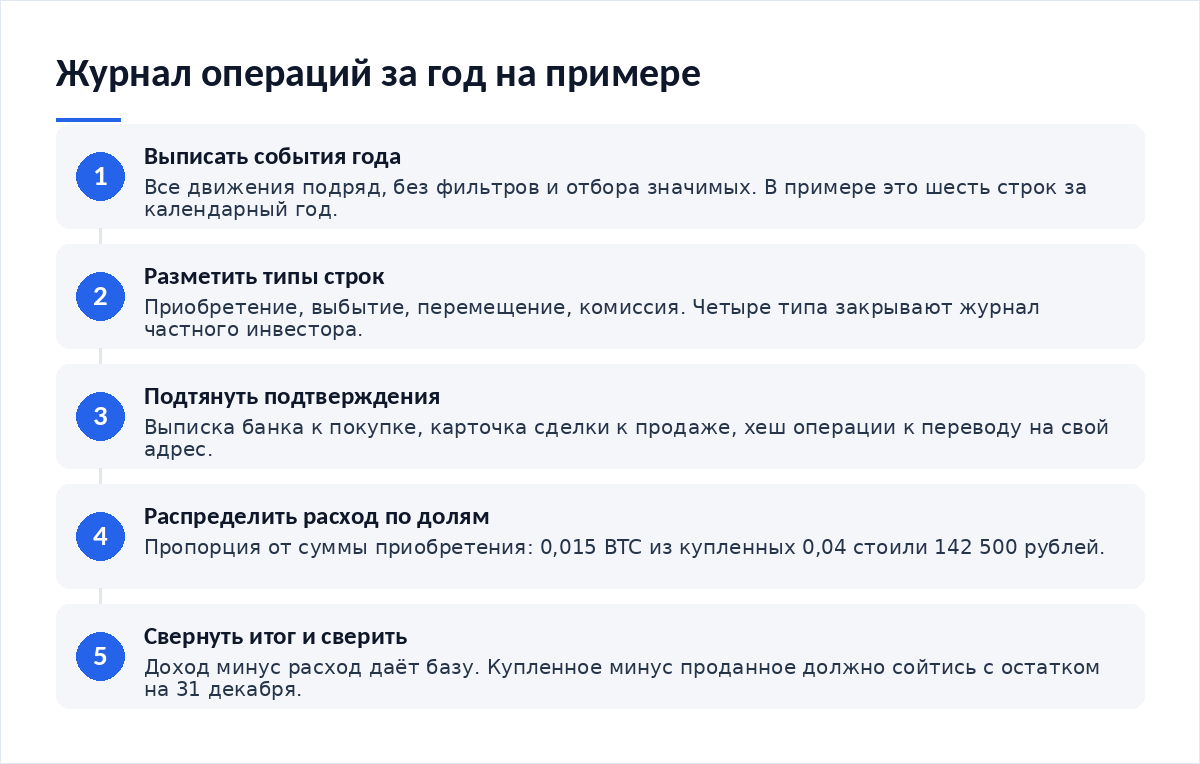
Шестой шаг — самый недооценённый. В обращениях читателей сверка с остатком вылавливает забытые операции чаще, чем любая проверка самих сумм: если купленное минус проданное не бьётся с балансом адресов, в журнале дыра.
Документы и подтверждения, которые нужно собрать
К каждому типу строки свой носитель.
- Приобретение. Выписка банка по платежу и карточка сделки с количеством и ценой. Без первой расход не подтверждён, без второй непонятно, за что платили.
- Выбытие за рубли. Карточка сделки, выписка о поступлении рублей на счёт, курс на дату операции.
- Обмен одного актива на другой. Карточка обмена и рублёвая оценка полученного на дату операции — это и есть доход по такой строке.
- Перемещение между своими адресами. Хеш операции и запись в обозревателе блоков, а также подтверждение, что адрес получателя ваш.
- Комиссии. Строка выгрузки для комиссии площадки, запись сети — для комиссии сети.
- Журнал содержит все события года, включая перемещения
- У каждой строки стоит тип и отметка о влиянии на базу
- Расход распределён по проданным долям, а не списан целиком
- Рублёвая оценка обмена взята на дату операции
- Купленное минус проданное сходится с остатком на 31 декабря
- Итоговая база совпадает с цифрой в декларации
Если журнал нужно собрать к утру, помогает сжатый порядок сбора истории операций при нехватке времени. Подтверждения к строкам приобретения разобраны в инструкции по подтверждению расходов на покупку актива.
Что будет при нарушении
Ошибки в журнале стоят денег двумя путями.
Путь первый — завышенная база. Если июньское перемещение не помечено, выгрузка покажет выбытие 0,04 BTC без расхода, и в декларацию уйдёт лишний доход. Инспекция не обязана догадываться, что это был перевод на свой адрес.
Путь второй — санкции. Декларация 3-НДФЛ подаётся не позднее 30 апреля года, следующего за истекшим налоговым периодом, налог уплачивается до 15 июля. Статья 119 Налогового кодекса за непредставление декларации устанавливает штраф 5 процентов неуплаченной суммы за каждый полный и неполный месяц просрочки — не более 30 процентов и не менее 1 000 рублей. Статья 122 добавляет 20 процентов от неуплаченной суммы, а при умысле — 40 процентов.
Есть и смежный риск: адрес, с которого пришёл актив, может оказаться помеченным. Что делать в таком случае, разобрано в материале о повторной проверке адреса на риски.
Спорные места и чего в законе нет
Метод распределения расхода для физического лица не задан. Пропорция от суммы приобретения удобна при одном лоте, но при десятках покупок разными ценами придётся выбирать между последовательным списанием и средней стоимостью — и закон этот выбор не предписывает.
Комиссия сети — второй спорный пункт. В примере она отнесена к расходам, поскольку связана с владением активом, однако перечня расходов для гражданина в кодексе нет.
Третье место — обмен актива на актив. Такая операция по существу двойная: выбытие одного и приобретение другого, и рублёвая оценка нужна обеим половинам. Сравнение подходов к сборке журнала собрано в разборе альтернативных способов сбора истории операций.
Частые вопросы
Почему перевод на свой адрес вообще попал в журнал?
Потому что журнал описывает движения, а не только налоговые события. Выгрузка площадки покажет этот перевод как вывод средств, и расхождение придётся объяснять. Строка с пометкой «перемещение» снимает вопрос заранее и заодно фиксирует комиссию сети, которая иначе потеряется между двумя источниками данных.
Обмен USDT на другой актив — это точно доход?
Это выбытие, и по нему определяется результат. Рубли на счёт не поступают, но актив выбывает, а взамен приходит имущество с рублёвой оценкой. В примере оценка полученного составила 141 000 рублей против расхода 135 000 — результат плюс шесть тысяч. Оценку берут на дату операции, а не на конец года.
Что делать, если купленное минус проданное не сходится с остатком?
Искать пропущенное событие. Чаще всего это второй перевод между своими адресами, комиссия сети, забытая мелкая продажа или начисление от сервиса. Разбирайте расхождение по датам: сравните баланс адреса на начало и конец каждого месяца, и месяц с расхождением укажет, куда смотреть.
- Как собрать историю операций для отчётности, когда времени в обрез — порядок на один вечер
- Как собрать историю операций для отчётности и сравнить с альтернативой — какие подходы существуют
- Как подтвердить расходы на покупку актива, когда времени в обрез — чем закрывается строка приобретения
- Как проходит проверка адреса на риски, если что-то пошло не так с первого раза — повторный проход проверки
Нормы и ставки стоит сверить у источника: страница ФНС России о цифровой валюте и майнинге и обзор закона о цифровых валютах от юридической практики.
Вердикт
Пример показывает главное: трудность не в расчёте, а в разметке. Шесть строк дали базу в сто тысяч рублей, и две из них вообще не влияли на налог — но без них журнал не сходится с остатком. Размечайте тип каждой строки сразу, а считайте потом. Тогда декларация собирается из журнала за полчаса, а не восстанавливается по памяти в апреле.
Разборы практики и свежие нормы — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий