
 81.480
 2.415

Подтвердить расходы на покупку актива, если доступ есть только с телефона, получается через второе приложение — мобильный банк. Расход доказывает платёж, а не карточка сделки: выписка по счёту даёт дату, сумму и получателя, карточка в приложении площадки — количество актива и курс. Эти две записи сопоставляют по минуте и сумме. Сшитая пара и становится подтверждением расхода для декларации.
Что изменилось и с какой даты
Налоговая сторона вопроса старше регуляторной. Федеральный закон от 29.11.2024 № 418-ФЗ признал цифровую валюту имуществом для целей налогообложения и ввёл в Налоговый кодекс статью 282.3 — особенности определения налоговой базы по операциям с цифровой валютой. С этого момента расход перестал быть вопросом добросовестности и стал вопросом комплекта бумаг.
Регуляторный контур достроен позже. Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах» вступил в силу с 1 сентября 2026 года, а часть 1 его статьи 30 — норма, по которой резидент совершает сделки только через лиц, организующих обращение, или с ними, — начинает работать с 1 июля 2027 года.
Для подтверждения расхода важнее другая дата. С 1 сентября 2027 года вступает в силу статья 45 закона № 282-ФЗ: обменная организация обязана до сделки проверить, принадлежат ли клиенту указанные им цифровой счёт, банковский счёт и электронное средство платежа, а также сверить получателя с базой данных о переводах без добровольного согласия клиента, которая ведётся по части 5 статьи 27 закона от 27.06.2011 № 161-ФЗ.
Переходный режим при этом длиннее одной даты. По части 22 статьи 55 отраслевые стандарты бухучёта Банка России не распространяются на небанковские обменные организации и цифровые депозитарии до 1 января 2029 года, так что единообразия в форме выдаваемых ими документов ждать рано.
Кого норма касается, а кого нет
Границу проводит способ оплаты.
Касается того, кто платил из мобильного банка переводом, через систему быстрых платежей или картой — то есть почти всех, кто покупал с телефона. Касается и покупателя у частного лица: здесь документа от продавца нет вообще, а платёж выглядит как обычный перевод между гражданами. Касается тех, кто вносил рубли через платёжный сервис-посредник: получатель в выписке не совпадёт с названием площадки.
Не касается покупателя, который с сентября 2026 года работает через внесённую в реестр организацию и получает от неё отчёт по сделкам: там расход подтверждается документом участника, а не вашей самодеятельностью. Банк России внёс первые записи 6 октября 2026 года — четыре организации, осуществляющие обмен цифровых валют, и пять цифровых депозитариев.
Как считается база: разбор на цифрах
Расход вычитается из дохода, и чем полнее он собран, тем меньше база. По данным ФНС России на 13 октября 2026 года, доходы физического лица от купли-продажи цифровой валюты облагаются по ставке 13 процентов, а часть, превысившая 2,4 млн рублей, — по ставке 15 процентов.
Комиссии в примере не украшение: они входят в расход на приобретение, но живут в разных местах — одна в карточке сделки, вторая в записи сети, и с телефона их собирают по отдельности.
Порядок действий по шагам: как подтвердить расходы на покупку актива, если доступ есть только с телефона
- Выгрузите выписку мобильного банка. За период покупки, в формате файла, а не картинкой. Банковские приложения отдают выписку с подписью банка на почту.
- Откройте карточку сделки в приложении площадки. Нужны дата и время, количество актива, цена и комиссия площадки.
- Сопоставьте по минуте и сумме. Время в приложении площадки нередко показано в другом часовом поясе. Приведите обе записи к московскому времени, прежде чем утверждать, что это один платёж.
- Доберите комиссию сети. Её видно в обозревателе блоков по хешу перевода на ваш адрес. Сумму переводите в рубли по курсу дня операции.
- Закройте основание платежа. Если получатель в выписке не совпадает с названием площадки, сохраните переписку с поддержкой или реквизиты из приложения, где этот получатель указан.
- Сшейте комплект. Одна папка на одну покупку: выписка, карточка сделки, запись из обозревателя, переписка. Внутри — файл-опись с итоговой суммой расхода.
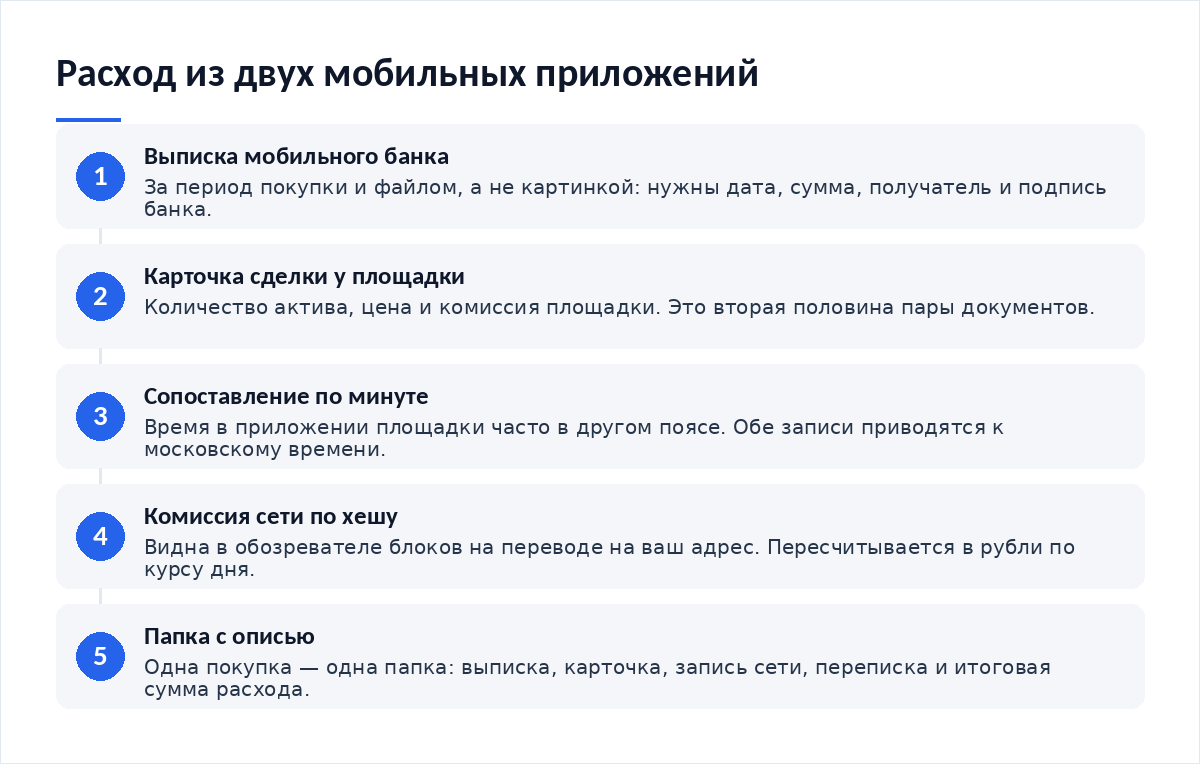
Третий шаг выглядит формальностью до первого вопроса инспектора. В обращениях читателей разница в часовых поясах регулярно превращает одну покупку в две несуществующие.
Документы и подтверждения, которые нужно собрать
У каждого носителя своя зона доказывания. Ни один не закрывает расход целиком.
| Документ | Что доказывает по расходу | Чего не доказывает |
|---|---|---|
| Выписка мобильного банка по счёту | Факт платежа: дату, сумму, получателя, остаток | Что деньги ушли именно за актив и в каком количестве |
| Квитанция перевода через систему быстрых платежей | Разовый платёж с реквизитами получателя и временем | Связь с конкретной сделкой, если в сообщении нет основания |
| Карточка сделки в приложении площадки | Количество актива, цену и комиссию площадки | Что рублёвый платёж сделан вами с вашего счёта |
| Запись из обозревателя блоков по хешу | Поступление актива на ваш адрес и комиссию сети | Цену приобретения в рублях |
| Расписка или договор с частным лицом | Согласованную сторонами цену и предмет сделки | Сам факт оплаты — его закрывает только выписка |
- Выписка банка выгружена файлом, а не снята с экрана
- Время в обеих записях приведено к одному часовому поясу
- Комиссия площадки и комиссия сети посчитаны отдельно
- Получатель платежа объяснён, если его название не совпадает с площадкой
- На каждую покупку своя папка с описью итогового расхода
- Опись сходится с суммой в декларации
Состав истории сделок, из которой берётся карточка, разобран в инструкции по сбору истории операций в сжатые сроки. Если комплект нужно собрать за один вечер, помогает короткий порядок подтверждения расходов при нехватке времени.
Что будет при нарушении
Последствие первое — арифметическое: нет подтверждённого расхода, значит база считается от всей суммы продажи целиком, налог вырастает кратно, и это не штраф, а результат вычитания нуля.
Дальше идут санкции. Статья 119 Налогового кодекса за непредставление декларации устанавливает штраф 5 процентов неуплаченной суммы за каждый полный и неполный месяц просрочки — не более 30 процентов и не менее 1 000 рублей. Статья 122 добавляет 20 процентов от неуплаченной суммы, а при умышленном характере действий — 40 процентов. Декларация 3-НДФЛ подаётся до 30 апреля, налог уплачивается до 15 июля.
Третий слой — банковский. Статья 21 закона № 282-ФЗ, вступающая в силу 1 июля 2027 года, обязывает кредитную организацию отказать резиденту в переводе при подозрении, что получатель организует обращение цифровых валют без полномочий. Платёж без внятного основания становится риском не только для декларации.
Спорные места и чего в законе нет
Состав расхода для физического лица детально не прописан. Статья 282.3 говорит о расходах, связанных с операциями, однако перечня для гражданина, купившего актив у частного лица, в кодексе нет. Включать комиссию сети в расход логично, но спор с инспекцией здесь возможен.
Второй пробел — расписка. Документ, составленный двумя гражданами, подтверждает договорённость, а не платёж; судебная практика по таким расходам в части цифровой валюты пока тонкая. Редакционная рекомендация: расписка идёт только вместе с выпиской.
Третий — курс. Если расход был понесён не в рублях, закон не называет источник котировки для пересчёта, обязательный для физического лица. Сравнение доступных подходов мы собрали в разборе альтернативных способов подтверждения расходов, а взгляд со стороны компании — в материале об учёте криптоактивов в бухгалтерии.
Частые вопросы
В выписке получатель — незнакомое ООО. Это проблема?
Это рабочая ситуация, а не брак. Приём рублёвых платежей площадки часто отдают сервису-посреднику, и в выписке видно его название. Закройте разрыв двумя документами: скриншотом экрана оплаты, где этот получатель указан как реквизит площадки, и ответом поддержки, подтверждающим привязку платежа к вашему аккаунту.
Можно ли подтвердить расход скриншотом из банка?
Как единственный документ — нет. Скриншот не несёт реквизитов банка и подписи, поэтому служит описью платежа. Выписка, выгруженная файлом и присланная на почту, содержит и то и другое. Банковские приложения отдают её без визита в офис, так что отсутствие компьютера здесь не оправдание.
Покупка была пять лет назад, банк хранит выписку не так долго. Что делать?
Запросить справку об операции за архивный период: банки выдают её по заявлению из приложения, хотя срок исполнения дольше обычного. Параллельно работает связка через сеть: поступление актива на ваш адрес видно в обозревателе блоков без ограничений по давности, а цену подтвердит карточка сделки.
- Как подтвердить расходы на покупку актива, когда времени в обрез — порядок на один вечер
- Как подтвердить расходы на покупку актива и сравнить с альтернативой — какие подходы существуют
- Как собрать историю операций для отчётности, когда времени в обрез — откуда берётся карточка
- Как учитывать криптоактивы в бухгалтерии компании, когда времени в обрез — та же задача в компании
Проверить нормы можно у источника: страница ФНС России о цифровой валюте и майнинге и обзор налогообложения цифровых валют от юридической практики.
Вердикт
Расход доказывает банк, а не площадка. Телефон здесь не помеха: мобильный банк отдаёт выписку файлом, приложение площадки — карточку сделки, обозреватель блоков — комиссию сети. Слабое звено одно — основание платежа, и закрывать его нужно в день покупки, а не в апреле. Папка на каждую покупку стоит десяти минут и экономит кратную сумму налога.
Нормы, реестры и разборы практики — в Telegram-канале Cryptium.


Обсуждение
Добавить комментарий