
 71.582
 2.000


Если сумма дохода от добычи монет небольшая, порядок учёта не упрощается сам по себе: обязанность возникает от факта получения монет, а не от величины поступления. Необлагаемого минимума для этой базы в кодексе нет. Меняется другое — объём разумных усилий. Малые суммы ведут укрупнённым журналом, с квартальной сверкой вместо ежедневной, но с теми же обязательными полями.
Разбор на 15 октября 2026 года. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах»; статьи 1, 1.1, 14, 14.2 и 14.3 ФЗ № 259-ФЗ отменены статьёй 22 ФЗ № 283-ФЗ. Старые конспекты не годятся.
Что разрешено и где запрещено сейчас
Добывать монеты можно, но с оговорками по субъекту, месту размещения оборудования и объёму энергопотребления. Перечень регионов с ограничением и порог потребления для физических лиц редакция по первоисточнику подтвердить не смогла, поскольку постановление опубликовано сканом, а доступные пересказы расходятся между собой в цифрах и в сроках действия. Сверяйте оба параметра сами.
Малая сумма дохода не выводит из-под территориального ограничения. Это разные плоскости. Одна отвечает на вопрос, где оборудование стоять может, другая — что делать с полученным. Вторая работает независимо от первой.
Кто обязан регистрироваться, а кто нет
Индивидуальные предприниматели и организации включаются в реестр лиц, осуществляющих майнинг цифровой валюты, и заявление уходит электронно: сервис реестра на сайте ФНС принимает сведения и по реестру операторов майнинговой инфраструктуры.
Физическое лицо без предпринимательского статуса в реестр не вносится, пока держится в пределах установленного лимита энергопотребления. Домашняя установка на одну-две карты в этот сценарий обычно и попадает. Отчётность при этом остаётся. Реестр и декларация — не связанные вещи.
Что меняется при небольшой сумме, а что нет
Неизменным остаётся состав обязательных полей. Дата возникновения права распоряжаться монетами определяется пунктом 1.3 статьи 223 НК РФ независимо от того, пришло ли на адрес 0,3 монеты или 0,0003. Рублёвая оценка нужна в обоих случаях, и способ её выбора описывается в методике заранее.
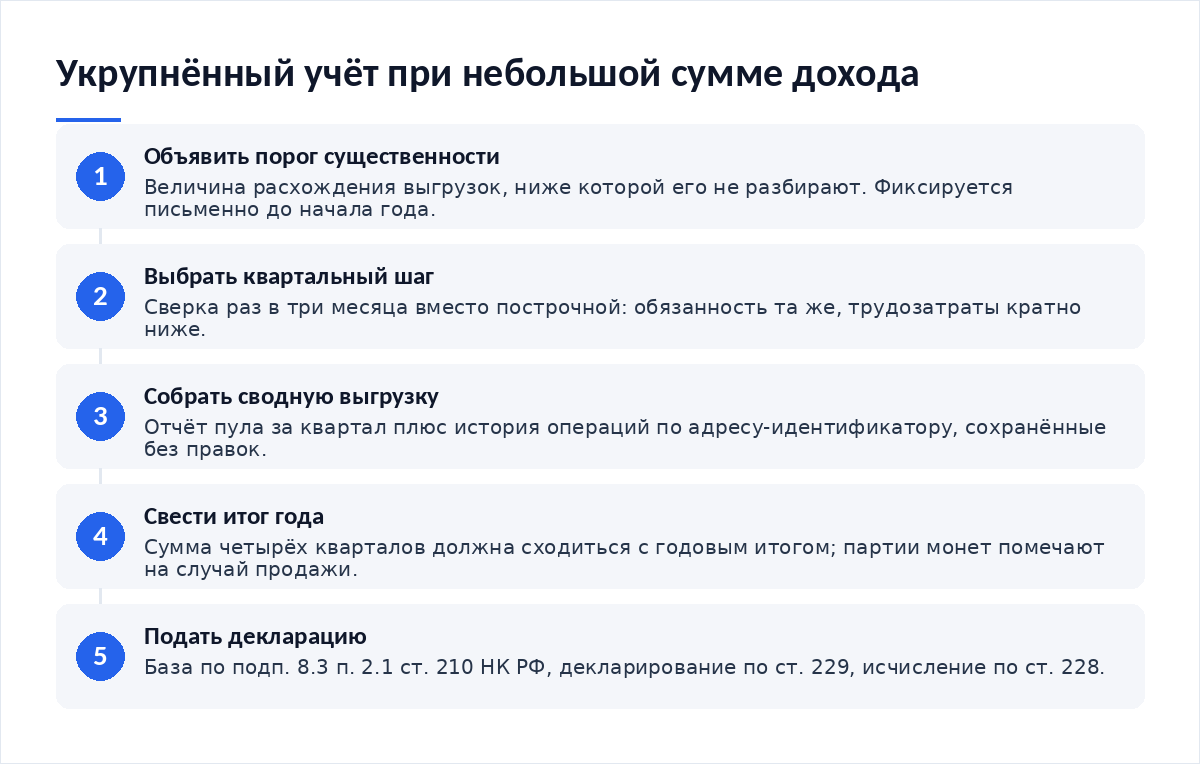
Меняется периодичность и степень укрупнения. При редких мелких начислениях сверять каждую выплату построчно смысла немного, а сверять квартал — вполне: берётся выгрузка пула за три месяца, сравнивается с историей операций по адресу, и расхождение разбирается только если оно превышает заранее объявленный порог существенности.
| Элемент учёта | При небольшой сумме | При значительной сумме |
|---|---|---|
| Периодичность сверки | Один раз в квартал по сводной выгрузке за три месяца | Ежемесячно, с отдельным разбором выплат на границе периодов |
| Детализация журнала | Строка на период начисления, если схема вознаграждения не менялась | Строка на каждую выплату с идентификатором транзакции |
| Порог существенности | Объявляется в методике и применяется к расхождениям выгрузок | Порог ниже, расхождения разбираются почти все |
| Учёт расходов | Чаще не ведётся: у физлица без статуса ИП прямой нормы о вычете в ст. 221 НК РФ нет | Ведётся по правилам применяемого режима налогообложения |
| Хранение подтверждений | Квартальные выгрузки и выписки по адресу в одной папке на период хранения | Полный архив с контрольными суммами и реестром документов |
Расчёт экономики на конкретных цифрах
Пример условный. Пусть домашняя установка приносит 0,0004 BTC в месяц, то есть 0,0048 BTC за год. При условной оценке 7 200 000 ₽ за монету годовой доход составит около 34 560 ₽. Цифры иллюстративные, курс к реальным датам не привязан.
Из этого расчёта видно главное. Экономия берётся из укрупнения, а не из отказа от учёта. Отказ даёт нулевые трудозатраты и отложенный риск: при запросе подтверждений восстанавливать год по памяти дороже, чем вести квартальный журнал, и в обращениях читателей этот сценарий повторяется с утомительной регулярностью.
Оборудование и инфраструктура под задачу
Домашняя установка редко оправдывает серьёзную телеметрию, но минимум нужен: без него необъяснимый провал в начислениях придётся списывать на догадки. Даже базовая привычка отслеживать метрики работы узла закрывает большую часть вопросов к пустому кварталу.
Корректность отдачи проверяется один раз при запуске и после каждого обновления. Перед первым закрытием периода стоит настроить воркера и проверить корректность отдаваемого хешрейта, иначе в журнале появится расхождение из-за неверной привязки устройства к аккаунту, и причину будут искать в налоговых нормах.
Если установка перестаёт окупаться, вариантов два, и оба законные. Первый — подготовить инфраструктуру к росту нагрузки и выйти из зоны непропорциональных трудозатрат за счёт масштаба. Второй — перейти в формат, где доход формируется иначе: о таких ролях говорит разбор о том, как участвовать в сетях распределённой инфраструктуры.
Налоги и отчётность майнера
Доход попадает в базу по подпункту 8.3 пункта 2.1 статьи 210 НК РФ, ставка определяется пунктом 1 статьи 224 НК РФ — значения и порог перехода сверяйте по действующей редакции. Декларация подаётся по статье 229, исчисление — по статье 228; оба текста лежат в части второй Налогового кодекса.
- Порог существенности объявлен письменно до начала года.
- Шаг сверки выбран и одинаков во всех кварталах.
- Способ рублёвой оценки описан и не меняется.
- Квартальные выгрузки сохранены, а не пересчитаны вручную.
- Годовая сумма сходится с суммой четырёх кварталов.
- Партии монет помечены на случай будущей продажи.
Риски: от отключения до штрафа
Риск номер один — вывод «сумма мелкая, можно не показывать». Он не подтверждается ни одной нормой. Риск номер два — потеря доступа к кабинету пула вместе с историей начислений, после чего квартальная выгрузка становится недостижимой. Скачивайте её в конце каждого квартала, а не перед подачей декларации.
Третий риск касается продажи. Мелкие партии накапливаются годами и продаются разом, а к этому моменту уже непонятно, какую вычитаемую стоимость брать по каждой из них и к какому году относится соответствующий доход. Помечайте партии сразу. Особенности определения базы по операциям с цифровой валютой установлены статьёй 282.3 НК РФ.
Итог
Небольшая сумма меняет масштаб процедуры, а не её наличие. Укрупняйте журнал, объявляйте порог существенности, сверяйтесь раз в квартал — это укладывается в час работы четыре раза в год. Если и такой объём кажется непропорциональным, вопрос уже не к учёту, а к самой установке.
- Как отслеживать метрики работы узла — минимум телеметрии, который объясняет пустой квартал.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — чтобы начисления приходили на нужный аккаунт.
- Как подготовить инфраструктуру к росту нагрузки — путь из зоны непропорциональных трудозатрат через масштаб.
- Как участвовать в сетях распределённой инфраструктуры — альтернативные роли с другой структурой дохода.
Частые вопросы
Есть ли сумма, до которой доход можно не показывать?
Необлагаемого минимума для этой базы в кодексе нет. Обязанность привязана к факту получения монет, а дата определяется пунктом 1.3 статьи 223 НК РФ. Размер поступления влияет на разумную детализацию учёта и периодичность сверок, но не на само наличие обязанности отчитаться за год.
Можно ли вести один журнал на квартал вместо выплат?
Да, если схема вознаграждения внутри квартала не менялась и выгрузка пула даёт сводный итог. Строка периода должна оставаться разворачиваемой: сохраняйте исходную выгрузку целиком, чтобы при запросе можно было показать детализацию. Укрупнение журнала не равно отказу от первичных данных.
Что такое порог существенности и кто его устанавливает?
Это величина расхождения между выгрузками, ниже которой вы его не разбираете. Устанавливаете её вы сами и фиксируете в методике до начала года. Смысл в том, чтобы не тратить дни на отклонение в младших разрядах. Порог должен быть объявлен заранее, а не подобран после расчёта.
Как быть с расходами на электричество при малом доходе?
Для физического лица без статуса индивидуального предпринимателя прямой нормы о вычете таких расходов в статье 221 НК РФ нет, поэтому чаще расходы в журнале малого объёма не ведут вовсе. Предприниматель и организация определяют состав расходов по применяемому режиму налогообложения.
Стоит ли продолжать, если учёт дороже дохода?
Это вопрос решения, а не нормы. Трудозатраты сокращаются укрупнением журнала до разумного предела, а дальше остаются два пути: увеличить масштаб установки до состояния, когда учёт окупается, либо сменить сам формат участия в сети. Третьего варианта — вести добычу и не отчитываться — в действующей рамке нет.
Вердикт
Малая сумма соблазняет считать учёт необязательным, и это самая дорогая экономия в разделе. Стоимость квартального журнала — час работы четыре раза в год, стоимость восстановления истории по памяти измеряется неделями и редко заканчивается цифрой, которую можно защитить. Объявите порог существенности, укрупните строки и держите выгрузки. Если процедура всё равно не окупается, менять нужно установку, а не правила. Разборы выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий