
 71.844
 1.986

Учитывать доход от добычи монет и не наделать типовых ошибок помогает знание четырёх промахов, которые встречаются в журналах чаще остальных: котировка берётся не на дату операции, мелкие выплаты выпадают из выборки, перевод между собственными адресами попадает в доход повторно, а результат от продажи монет смешивается с доходом от их добычи. Каждая ошибка меняет итог. Три из четырёх видны при сверке. Четвёртая не видна и потому опаснее.
Правовая рамка: откуда берутся ошибки
С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, а статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ. Нормы о налогах при этом не переезжали.
Пункт 1.3 статьи 223 НК РФ привязывает момент признания к дате возникновения права распоряжаться монетами — отсюда растёт ошибка с котировкой, потому что в журнал часто попадает цена того дня, когда монеты продали или вывели на площадку. Особенности определения базы по операциям с цифровой валютой описаны статьёй 282.3, отдельная налоговая база — подпунктом 8.3 пункта 2.1 статьи 210, ставка — пунктом 1 статьи 224. Подпункты 27 и 28 пункта 2 статьи 146 оставляют операции вне объекта НДС. Декларирование — статья 229, исчисление и уплата — статья 228.
На 16 октября 2026 года часть вторая Налогового кодекса опубликована в редакции от 04.08.2026 (№ 293-ФЗ). Сверяйте формулировки по ней.
Прямой нормы о вычете расходов для физического лица без статуса индивидуального предпринимателя в статье 221 НК РФ нет. Это основание пятой ошибки, менее частой, но тяжёлой: расходы на электроэнергию и оборудование вписывают в расчёт по аналогии с предпринимательской деятельностью, а затем защищают позицию, не имея под ней нормы.
Кто обязан регистрироваться, а кто нет
Организации и индивидуальные предприниматели входят в реестр лиц, осуществляющих майнинг цифровой валюты. Операторы майнинговой инфраструктуры стоят в отдельном реестре. На 16 октября 2026 года сервис «МайнингРеестр» ФНС России принимает заявления по обоим направлениям.
Физическое лицо без статуса предпринимателя обходится без включения в реестр в пределах лимита энергопотребления, установленного правительством. Значение лимита и перечень регионов с ограничениями здесь не приводятся: подтвердить их по первоисточнику к выпуску не удалось.
Как учитывать доход от добычи монет и не наделать типовых ошибок: четыре промаха
Ошибки удобно разбирать по следу, который они оставляют в таблице. След узнаваем, и после первой встречи вы будете видеть его сразу.
| Ошибка | Как выглядит в журнале | Что происходит с итогом | Чем лечится |
|---|---|---|---|
| Котировка не на дату операции | Одно и то же значение курса стоит у строк за разные дни | База завышена или занижена на величину движения цены между датами | Пересчёт по архиву котировок на каждую дату поступления из одного источника |
| Пропуск мелких выплат | Число строк в журнале меньше числа строк в выгрузке пула | Доход занижен на сумму отсеянных строк, расхождение видно по записям в сети | Снятие фильтров в кабинете и повторная выгрузка без ограничения по сумме |
| Двойной учёт перевода между своими адресами | Две строки с одинаковым количеством монет и близкими датами | Доход удвоен по сумме перевода, при нескольких переводах растёт кратно | Признак «внутренний перевод» проставляется до расчёта, такие строки в доход не идут |
| Смешение добычи и продажи | В одной колонке стоят и поступления монет, и выручка от их продажи | Либо двойное обложение одной и той же массы монет, либо потеря дохода от добычи | Разделение журнала на два слоя: поступление монет и выбытие монет |
| Расходы без правового основания | Колонка затрат на электроэнергию уменьшает базу у физлица без статуса ИП | База занижена, позицию придётся защищать без прямой нормы | Исключение колонки из расчёта до смены статуса, сохранение затрат для аналитики |
Двойной учёт переводов: почему он незаметен
Перевод между собственными адресами выглядит в сети точно так же, как выплата от пула: входящая транзакция, дата, сумма, адрес получателя. Различие знаете только вы, и если признак принадлежности адреса не проставлен заранее, на этапе суммирования отличить внутренний перевод от нового поступления нечем — обе строки равно похожи на доход.
Лечение дешёвое. Ведите список своих адресов отдельным файлом и пополняйте его при каждом новом кошельке. Строка, у которой и отправитель, и получатель входят в этот список, в доход не попадает никогда. Такую проверку делает даже обычная формула в таблице, и она закрывает ошибку целиком.
Добыча и продажа — два разных события
Четвёртая ошибка возникает из желания сосчитать всё одним числом. Логика кажется стройной: монеты добыли, монеты продали, на счёт пришли рубли — вот и доход. Но это два события разных периодов: доход от добычи признан в день, когда возникло право распоряжаться монетами, а результат от продажи считается позже и отталкивается от той оценки, по которой монеты попали к вам.
Отсюда два симметричных провала. Первый — заявить только выручку от продажи и потерять доход от добычи того периода, когда монеты поступили. Второй — заявить и поступление, и всю выручку целиком, обложив одну массу монет дважды. Правильная картина выглядит иначе: поступление идёт в журнал по котировке своей даты, продажа — отдельной строкой, и из неё вычитается оценка поступления.
Вознаграждение за участие в консенсусе и доход от вычислительной добычи описываются разными нормами и в один слой журнала не сводятся. Если вы одновременно держите узел и майните, заведите раздельные журналы — иначе слияние обнаружится при первой сверке.
Проверка журнала за двадцать минут
Процедура короткая и ловит все пять ошибок. Делайте её раз в месяц, а не перед сроком подачи.
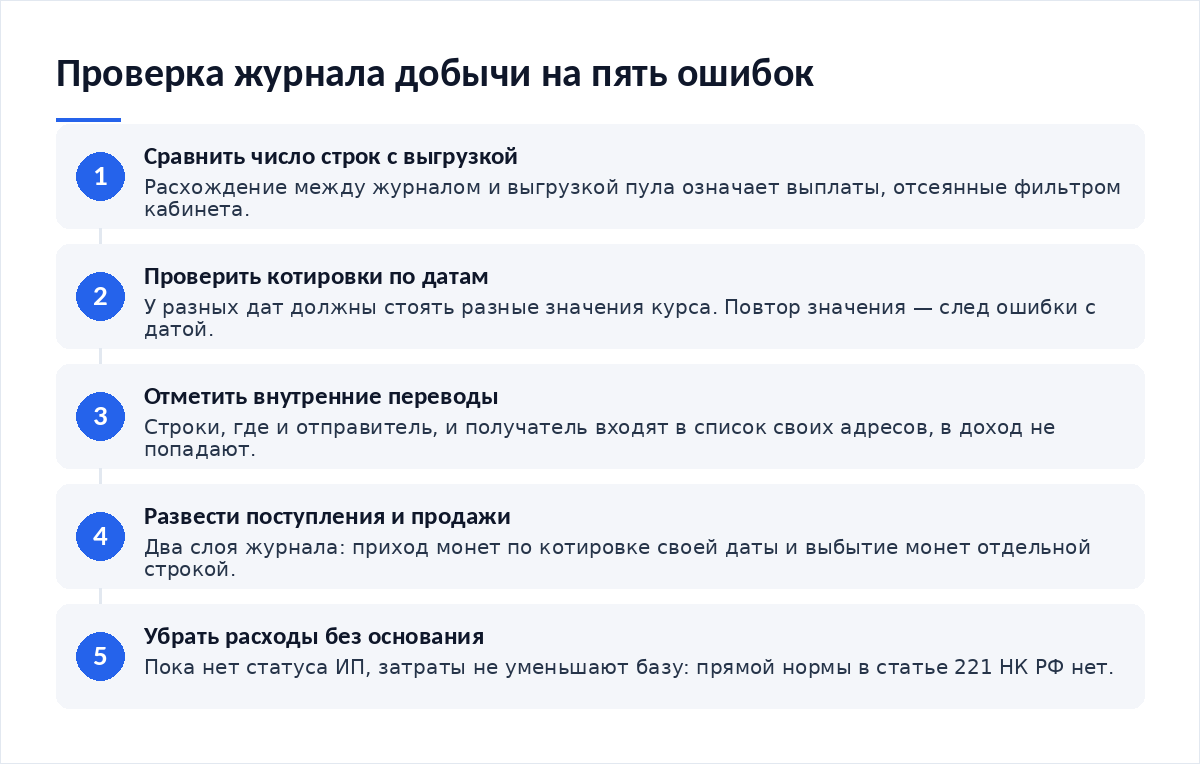
- Сравните число строк в журнале и в выгрузке пула за тот же месяц. Расхождение означает отсеянные фильтром выплаты.
- Отсортируйте журнал по дате и проверьте, что у разных дат стоят разные котировки. Повтор значения — след ошибки с курсом.
- Прогоните адреса отправителей по списку собственных адресов и пометьте совпадения как внутренние переводы.
- Убедитесь, что поступления монет и их продажи лежат в разных слоях журнала и нигде не складываются в одну сумму.
- Проверьте, что колонка расходов не уменьшает базу, пока у вас нет статуса, дающего на это право.
Техническая сторона ошибок
Часть промахов рождается не в таблице, а в конфигурации. Переименованный воркер или новый адрес выплат меняет состав выгрузки, и прошлые строки теряют привязку. Поэтому стоит заранее настроить воркера и проверить корректность отдаваемого хешрейта: устойчивые имена убирают половину расхождений. Пропущенные дни в выплатах объясняются телеметрией, и привычка отслеживать метрики работы узла даёт отметки о простоях, с которыми пробел перестаёт выглядеть потерянной строкой. Разделение видов дохода проще держать, понимая разницу механик: материал о том, как запустить узел валидатора на арендованном сервере, показывает, почему вознаграждение узла и выплата пула — разные события. А при расширении парка число адресов растёт быстрее, чем кажется, и разбор о том, как подготовить инфраструктуру к росту нагрузки, помогает заранее завести список адресов, без которого внутренние переводы не отличить от дохода.
Итог
- Котировка в каждой строке соответствует дате поступления, а не дате продажи или вывода.
- Фильтры в кабинете пула сняты, число строк журнала совпадает с выгрузкой.
- Список собственных адресов ведётся отдельно и пополняется при каждом новом кошельке.
- Строки с внутренними переводами помечены до расчёта и в доход не включены.
- Поступления монет и их продажи разведены по разным слоям журнала.
- Расходы не уменьшают базу, пока нет статуса, дающего на это право.
- Доход от добычи и вознаграждение узла учитываются раздельно.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — устойчивые имена воркеров убирают часть расхождений в журнале.
- Как отслеживать метрики работы узла — отметки о простоях, с которыми пропуск в выплатах перестаёт быть загадкой.
- Как запустить узел валидатора на арендованном сервере — чем вознаграждение узла отличается от выплаты пула.
- Как подготовить инфраструктуру к росту нагрузки — почему список собственных адресов заводят до расширения парка.
Частые вопросы
Я взял курс на дату подачи декларации. Это ошибка?
Да, и её нужно исправить. Пункт 1.3 статьи 223 НК РФ привязывает признание дохода к дате возникновения права распоряжаться монетами, значит и котировка берётся на эту дату. Курс на день подачи декларации не относится ни к одной операции периода. Пересчитайте строки по архиву котировок и подайте уточнённую декларацию.
Нужно ли учитывать выплаты размером в сотые доли монеты?
Нужно: необлагаемого минимума для такого дохода нет. Мелкие выплаты можно сводить по порогу существенности, но только с сохранением даты каждой строки. Отсеивать их фильтром нельзя — они видны в выгрузке пула и по записям в сети, а недостача строк выглядит как сознательный пропуск.
Как доказать, что перевод был между моими собственными адресами?
Подтверждением служит ваша способность распорядиться монетами с обоих адресов. Самый наглядный вариант — подпись сообщения ключом второго адреса и сохранённый результат проверки. Дополнительно помогает список адресов, заведённый заранее, с датами, когда каждый кошелёк появился. Задним числом такие доказательства собирать сложнее.
Можно ли исправить ошибку прошлого года?
Можно, через уточнённую декларацию за соответствующий период. Пересчитайте строки по исходным файлам, а не по памяти, и сохраните прежний вариант расчёта рядом с новым: сравнение двух версий показывает, что именно изменилось. Исправление по собственной инициативе выглядит иначе, чем правка после вопроса инспекции.
Вердикт
Все пять ошибок объединяет одно свойство: ни одна из них не выглядит ошибкой внутри журнала. Таблица остаётся стройной, суммы складываются, расхождение проявляется лишь при сравнении с внешним файлом или записями в сети. Поэтому дешевле не выискивать промахи перед сроком, а проводить двадцатиминутную сверку раз в месяц, когда исходные данные ещё доступны. В обращениях читателей чаще прочих встречается двойной учёт собственных переводов — и почти всегда у тех, кто начал пользоваться вторым кошельком, не обновив список адресов.
Разборы по учёту, сверкам и инфраструктуре мы публикуем в Telegram-канале Cryptium — там же отмечаем смены редакций нормативных документов.

Обсуждение
Добавить комментарий