
 72.257
 1.999

Как учитывать доход от добычи монет, если что-то пошло не так с первого раза: сначала разделите ошибки на исправимые сейчас и те, что лечатся только со следующего периода. Сейчас исправимы даты признания дохода, рублёвая оценка, подбор котировки и состав подтверждающих документов. На следующий период уходят метод списания стоимости, налоговый статус и дата включения в реестр. Задним числом не меняется ни одно из трёх.
Как понять, что первая попытка не удалась
Признак один и заметен сразу. Вы не можете за пять минут назвать рублёвую сумму дохода за прошлый месяц и показать, откуда взялась каждая цифра. Если сумма существует только в виде остатка кошелька, учёта нет, есть журнал поступлений.
Второй признак тоньше. Учёт ведётся, но строится вокруг продажи: доход считают тогда, когда монеты обменяли на рубли. Такая конструкция выглядит логично и расходится с правилом кодекса, по которому датой получения дохода от майнинга признаётся день, когда у добывающего возникло право распоряжаться монетами, в том числе при зачислении их на счёт другого лица.
Третий признак — отсутствие источника оценки. Сумма есть, а на вопрос «по какой котировке» ответа нет. Восстанавливать её через год дороже и дольше, чем зафиксировать в момент начисления, особенно если за это время площадка сменила интерфейс или перестала публиковать исторические значения.
Ошибки задним числом и срок их исправления
| Ошибка | Как обнаруживается | Исправимо в текущем периоде | Уходит на следующий период |
|---|---|---|---|
| Доход привязан к продаже, а не к дате распоряжения. | Даты в реестре совпадают с датами обменов. | Да, пересчётом по датам начислений пула. | Нет, если период уже закрыт декларацией без уточнения. |
| Нет рублёвой оценки на дату признания. | В реестре только количество монет. | Да, восстановлением котировки и курса на нужные даты. | Нет. |
| Источник котировки не зафиксирован. | Невозможно назвать площадку и торговую пару. | Да, выбором источника и документированием выбора. | Нет, но повторять восстановление придётся вручную. |
| Метод списания стоимости не закреплён. | В учётной политике нет ни ФИФО, ни стоимости единицы. | Нет. | Да, метод выбирают на период вперёд. |
| Не собраны документы по расходам. | Счета и акты лежат в переписке, а не в папке. | Да, если документы существуют и их можно получить. | Частично: утраченные документы восстановить не всегда возможно. |
| Деятельность велась без включения в реестр. | Записи в реестре нет, а добыча шла. | Нет. | Да, право возникает с момента включения, не ранее. |
Как учитывать доход от добычи монет: откуда берутся цифры
Две детали этой нормы работают в вашу пользу. Если сделки шли через несколько организаторов торговли, выбрать котировку одного из них вправе сам налогоплательщик. Если цены формировались в разных торговых парах, выбрать пару тоже вправе налогоплательщик. Выбор стоит сделать один раз и описать письменно вместе с обоснованием, чтобы не пересматривать его от месяца к месяцу и не объяснять потом, почему соседние строки реестра посчитаны по разным источникам.
Дальше считается выбытие. Доход от реализации определяется по фактической цене, но не ниже котировки, уменьшенной на двадцать процентов; стоимость приобретения принимается не выше котировки, увеличенной на двадцать процентов. Текущая переоценка цифровой валюты для целей налогообложения не производится, поэтому строка «переоценка на конец месяца» в вашей таблице лишняя.
Расходы на майнинг кодекс относит к косвенным независимо от их состава. Для физического лица доходы от добычи образуют отдельную налоговую базу, а уменьшаются они на вычеты по подпункту 5 пункта 1 статьи 220 либо по статье 221. Ставка применяется по пункту 1 статьи 224: тринадцать процентов при совокупности баз до 2,4 миллиона рублей за год и далее по ступеням вплоть до двадцати двух процентов.
Что чинится сейчас
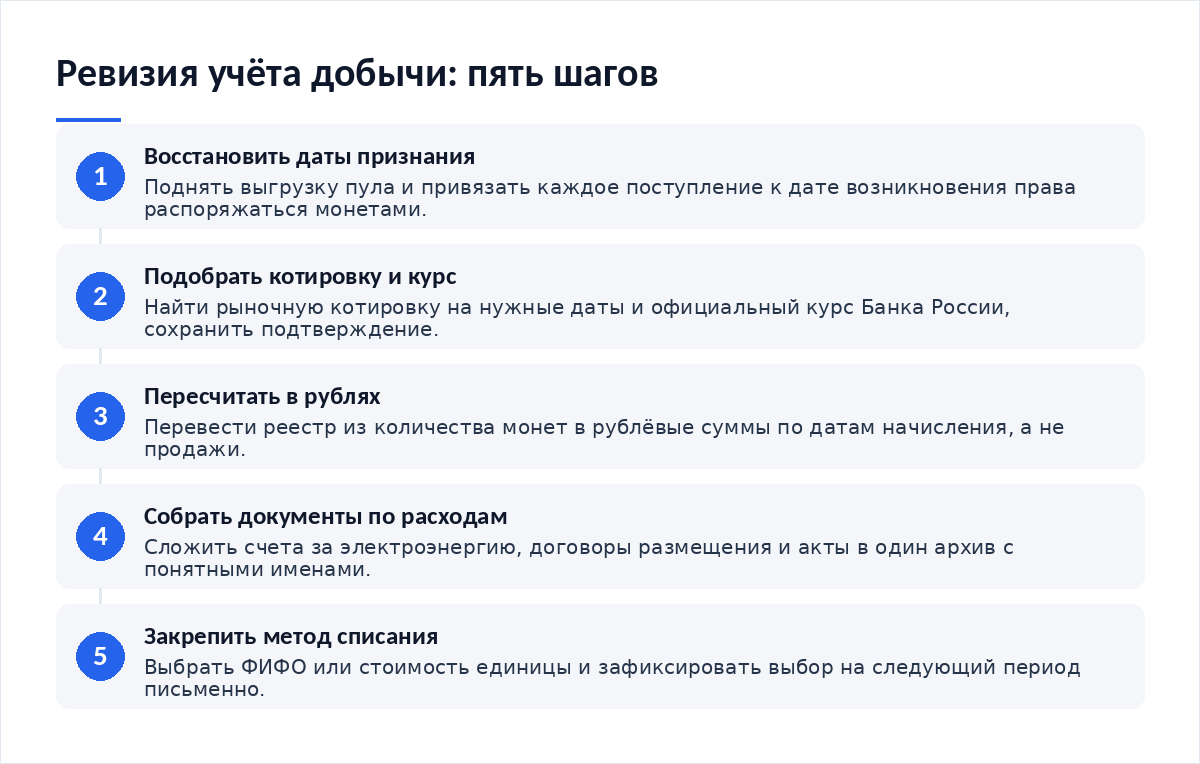
- Поднимите выгрузку начислений пула за период и восстановите даты возникновения права распоряжаться монетами.
- Для каждой даты найдите котировку и официальный курс Банка России, сохраните подтверждение страницы.
- Пересчитайте доход в рублях по датам начисления, а не по датам продажи.
- Соберите счета за электроэнергию, договоры размещения и акты в одну папку с понятными именами файлов.
- Если декларация уже подана с ошибкой, подготовьте уточнённую и доплатите разницу до выставления требования.
Четвёртый пункт обычно недооценивают. Подтверждение расходов — это не формальность, а единственный способ уменьшить базу законно, и собирается оно пока документы живы. О долговечности архива мы писали в разборе о том, как оценить требования к хранилищу данных.
Что переносится на следующий период
Метод списания стоимости выбывшей цифровой валюты налогоплательщик определяет сам: по стоимости первой по времени приобретения либо по стоимости единицы. Выбор закрепляется учётной политикой и работает вперёд, а не назад. Переписать его задним числом под более удобный результат нельзя, и всякая попытка это сделать создаёт расхождение между поданной отчётностью и первичными документами, которое обнаруживается при первой же сверке.
То же касается статуса. Право индивидуального предпринимателя и юридического лица вести добычу возникает с момента включения в реестр лиц, осуществляющих майнинг цифровых валют; заявления подаются через сервис налоговой службы. Дата включения — это дата, с которой начинается законная деятельность, и сдвинуть её в прошлое не получится.
Календарь и порядок действий
- Каждая строка реестра имеет дату, количество, котировку, курс и рублёвую сумму.
- Источник котировки назван и один и тот же весь период.
- Документы по расходам лежат в архиве, а не в переписке.
- Метод списания закреплён письменно на следующий период.
- Данные о фактической выработке сверяются с выгрузкой пула — см. как настроить воркера и проверить корректность отдаваемого хешрейта.
Сроки общие и жёсткие: декларация подаётся не позднее 30 апреля года, следующего за истекшим, налог уплачивается не позднее 15 июля. Операции по майнингу и по реализации цифровой валюты объектом обложения налогом на добавленную стоимость не признаются. Простои оборудования на эти даты не влияют, но влияют на сумму расходов, поэтому их тоже стоит фиксировать — подробности в материале о том, как обеспечить бесперебойную работу узла.
Итог
Неудачный первый учёт чинится наполовину. Даты, оценка, котировка и документы восстанавливаются в текущем периоде. Метод списания, статус и дата включения в реестр работают только вперёд. Чем раньше проведена ревизия, тем больше ошибок попадает в первую группу.
- Как оценить требования к хранилищу данных — где и как хранить доказательную базу по расходам и выплатам.
- Как отслеживать метрики работы узла — журнал, из которого берутся данные для реестра и отчётности.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — сверка выработки с выгрузкой пула.
- Как обеспечить бесперебойную работу узла — учёт простоев, которые меняют сумму расходов за период.
Частые вопросы
Я считал доход по дате продажи. Насколько это серьёзно?
Серьёзно, потому что смещается вся база. Кодекс связывает дату получения дохода от майнинга с моментом, когда возникло право распоряжаться монетами, а не с их обменом на рубли. Пересчёт по правильным датам меняет и суммы, и распределение между периодами, поэтому делать его лучше до требования налогового органа.
Какую котировку выбрать, если площадок несколько?
Выбор принадлежит налогоплательщику, если сделки совершались через нескольких иностранных организаторов торговли. Критерии организатора заданы кодексом: объём сделок свыше 100 миллиардов рублей за торговый день и публикация котировок на сайте в течение трёх предшествующих лет. Выбранный источник разумно зафиксировать письменно и не менять внутри периода.
Можно ли сменить метод списания, если выбранный оказался невыгодным?
Сменить можно, но вперёд. Метод определяется учётной политикой и применяется к выбытию будущих периодов, а пересчёт уже закрытых операций под другой метод создаёт расхождение с документами. Если метод не был выбран вовсе, закрепите его сейчас и примените со следующего периода.
Нужно ли платить налог на добавленную стоимость с добытых монет?
Операции по осуществлению майнинга цифровой валюты и операции по её реализации объектом обложения этим налогом не признаются. Это прямая норма кодекса. Остальные обязанности она не отменяет: расчёт базы, декларация и сроки уплаты сохраняются в полном объёме.
Что делать, если выгрузка пула за прошлый период недоступна?
Собирайте доказательства с другой стороны: записи в сети по адресу-идентификатору, журнал операций кошелька, банковские выписки по сопутствующим платежам. Полнота такой картины будет ниже выгрузки, зато у расчёта появится документальное основание, на которое можно сослаться, а не устное утверждение о том, сколько монет пришло за период. Одновременно настройте регулярное сохранение выгрузок, чтобы следующий период не восстанавливать археологическим способом.
Первоисточники для сверки: текст статьи 282.3 Налогового кодекса об операциях с цифровой валютой и сервис «МайнингРеестр» на сайте Федеральной налоговой службы.
Вердикт
Учёт добычи прощает ошибки первого года, если ревизию провести до закрытия периода, и перестаёт прощать, как только истекли сроки подачи и уплаты. Главная развилка проходит не между правильным и неправильным расчётом, а между восстановимыми данными и утраченными: даты и котировки поднимаются, а исчезнувшие счета за электроэнергию не восстановит никто. Из обращений читателей видно, что чаще всего теряют не монеты, а документы на расходы. Начните ревизию с папки, а не с таблицы.
Разборы норм и шаблоны реестров — в нашем Telegram-канале Cryptium.

Обсуждение
Добавить комментарий