
 72.257
 1.999

Как учитывать доход от добычи монет и объяснить то же самое близкому человеку: передайте ему пять полей записи и два правила, а не содержание налогового кодекса. Пять полей — дата, количество, котировка с источником, курс Банка России, рублёвая сумма. Два правила — запись делается в день поступления и всегда в рублях. Декларация, выбор метода списания и распоряжение монетами остаются на вас.
Как учитывать доход от добычи монет: что именно объяснить
Начните с разделения ролей. Ведение записей и налоговая отчётность — разные задачи, и вторую передать нельзя. Человеку, который подстрахует вас, нужна первая: аккуратный реестр, по которому вы или ваш консультант посчитаете всё остальное.
Объяснение держится на одной мысли: монеты попадают в учёт в день, когда ими можно распорядиться, а не в день, когда их продали. Кодекс формулирует это прямо — датой фактического получения дохода в виде цифровой валюты от майнинга признаётся дата, на которую у добывающего возникает право распоряжаться монетами, в том числе при зачислении их на счёт другого лица.
Вторая мысль короче. Учёт ведётся в рублях. Количество монет — это лишь один из пяти столбцов, и само по себе оно ни о чём не говорит.
Минимальный реестр: пять полей
| Поле | Что вносить | Откуда брать | Частая ошибка |
|---|---|---|---|
| Дата. | День, когда монетами стало возможно распоряжаться. | Выгрузка начислений пула или запись в сети. | Ставят дату продажи или дату выписки. |
| Количество. | Число монет с полной точностью, без округления. | Та же выгрузка, колонка начисления. | Округляют до двух знаков и теряют суммы. |
| Котировка и источник. | Цена закрытия и название площадки, с которой она взята. | Сайт выбранного организатора торговли. | Берут цену с разных площадок в разные дни. |
| Курс Банка России. | Официальный курс на ту же дату. | Сайт Банка России, раздел курсов валют. | Применяют курс на день заполнения таблицы. |
| Рублёвая сумма. | Произведение количества, котировки и курса. | Считает сама таблица формулой. | Вписывают вручную и не замечают опечаток. |
Шестого поля не нужно. Расходы ведутся отдельным списком: дата, назначение, сумма, ссылка на документ. Смешивать доходы и расходы в одной таблице — верный способ запутать обоих.
Два правила, которые нельзя нарушать
- Строка заводится в день поступления. Если день пропущен, строку добавляют позже, но дату ставят фактическую, а не сегодняшнюю.
- Ошибки не стираются. Неверную строку помечают и добавляют исправляющую — так видно историю, и расхождение с выгрузкой пула находится за минуту.
Третьего правила не вводите. Чем короче свод, тем выше шанс, что его соблюдут без вас.
Откуда берутся цифры и зачем такая точность
Объяснять близкому человеку эти критерии целиком не нужно. Достаточно выбрать источник один раз самому, записать его название в шапку таблицы и попросить брать цену только оттуда. Вся сложность нормы при этом остаётся у вас, а у помощника остаётся одна ссылка и один столбец.
Точность важна по практической причине. Доход от реализации монет определяется по фактической цене, но не ниже котировки, уменьшенной на двадцать процентов, а текущая переоценка цифровой валюты для целей налогообложения не производится. Значит, цифры фиксируются один раз и дальше не пересматриваются, и ошибка во вносимой строке живёт до конца периода.
Разговор на двадцать минут: что сказать по порядку
Сядьте за готовую таблицу, а не за чистый лист. Покажите две-три уже заполненные строки за прошлый месяц и попросите человека добавить четвёртую по вашей выгрузке: практика на реальных числах объясняет устройство реестра быстрее любого описания полей, и вопросы возникают сразу по делу.
Дальше проговорите последовательность. Сначала дата из выгрузки, потом количество без округления, потом цена закрытия с той площадки, название которой стоит в шапке, потом курс Банка России на ту же дату. Пятый столбец считает формула, и трогать его руками не нужно.
Завершите разговор границей. Скажите вслух, что помощник не принимает решений: он не продаёт монеты, не меняет источник котировки и не подаёт никаких документов, а при любом сомнении добавляет строку с пометкой и пишет вам. Эта фраза снимает большую часть будущих недоразумений.
Как проверить, что человек ведёт реестр правильно
Проверка делается одним заходом раз в месяц. Возьмите его таблицу и выгрузку пула за тот же период и сверьте три величины: число строк, итог по количеству монет и итог в рублях. Если первые две сошлись, а третья нет, ошибка в котировке или курсе; если разошлось число строк, пропущено поступление.
- Число строк совпадает с числом начислений в выгрузке.
- Источник котировки один и тот же весь месяц.
- Курс взят на дату строки, а не на дату заполнения.
- Исправления оформлены отдельными строками, старые не стёрты.
- Данные о выработке сверены по журналу — см. как отслеживать метрики работы узла.
Храните таблицу и подтверждения так, чтобы они пережили смену компьютера и телефона. Требования к архиву и сроки хранения мы разбирали в материале о том, как оценить требования к хранилищу данных: для налоговых целей это не теоретический вопрос, а условие, при котором расходы удастся подтвердить.
Чего помощник делать не должен
Границы полномочий проговариваются один раз и письменно. Помощник не подаёт декларацию, не выбирает метод списания стоимости выбывшей цифровой валюты, не продаёт монеты и не меняет адреса выплат. Его зона — пять столбцов и список расходов, всё остальное приводит к решениям, последствия которых он не оценивает.
Техническую часть тоже разграничьте. Обновления оборудования и программного обеспечения — не задача того, кто ведёт записи; порядок для них описан отдельно, в разборе о том, как обновлять программное обеспечение узла. Смешение ролей приводит к тому, что человек бросает обе.
Итог
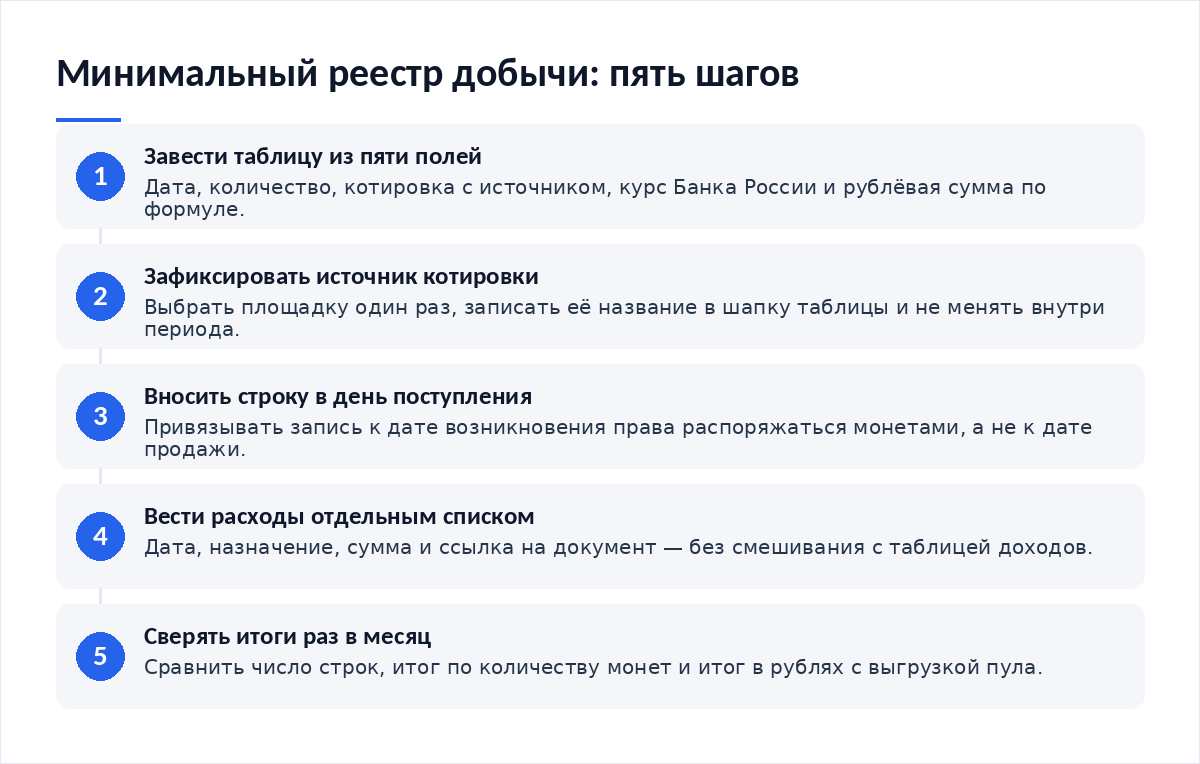
Пять полей. Два правила. Один источник котировки. Отдельный список расходов. Ежемесячная сверка с выгрузкой пула. Этого набора достаточно, чтобы человек без опыта вёл учёт вместо вас месяцами, а вы сохранили возможность посчитать налог по готовым данным. Источник самих цифр — журнал добычи, настройка которого описана в материале о том, как настроить воркера и проверить корректность отдаваемого хешрейта.
- Как отслеживать метрики работы узла — журнал показателей, по которому сверяют реестр поступлений.
- Как оценить требования к хранилищу данных — где хранить таблицу и подтверждения, чтобы они дожили до проверки.
- Как обновлять программное обеспечение узла — техническая зона, которую не стоит смешивать с учётом.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — откуда берутся первичные данные о выработке.
Частые вопросы
Нужно ли близкому человеку разбираться в налогах?
Нет, и не стоит его этим грузить. Его задача — аккуратная фиксация пяти величин на каждое поступление и отдельный список расходов с документами. Налоговые решения, выбор метода списания и подачу декларации оставьте себе или налоговому консультанту: эти действия требуют статуса, которого у помощника нет.
Какую дату ставить, если монеты пришли на счёт другого лица?
Ту же, на которую возникло право распоряжаться монетами. Кодекс прямо упоминает случай зачисления цифровой валюты непосредственно на счёт другого лица и привязывает дату дохода именно к возникновению права распоряжения. Схему выплат стоит описать помощнику заранее, чтобы он не угадывал дату по выписке.
Подойдёт ли обычная таблица вместо бухгалтерской программы?
Подойдёт, если в ней есть пять столбцов, формула для рублёвой суммы и запрет на удаление строк. Программа удобнее при большом объёме операций, но она же повышает порог входа для человека без опыта. Начинайте с таблицы и переходите к программе, когда строк станет больше сотни в месяц.
Как часто сверять записи с выгрузкой пула?
Раз в месяц достаточно, и сверка занимает четверть часа. Сравниваются три величины: число строк, итог по количеству монет и итог в рублях. Чаще сверять смысла мало, реже — опасно: через квартал восстановление пропущенных строк превращается в отдельную работу с неочевидным результатом.
Что делать, если помощник ошибся и уже всё перезаписал?
Восстанавливайте по выгрузке пула и записям в сети, а затем вводите правило о запрете удаления строк. Переписанная таблица без истории исправлений ничего не подтверждает, и это главный аргумент в пользу правила. Одновременно сохраняйте ежемесячные копии файла, чтобы было к чему откатиться.
Первоисточники для сверки: текст статьи 223 Налогового кодекса о дате фактического получения дохода и статьи 229 о сроках подачи налоговой декларации.
Вердикт
Учёт добычи передаётся близкому человеку легче, чем кажется, потому что передаётся не знание норм, а дисциплина пяти столбцов и одного источника котировки. Из обращений читателей видно закономерность: срывается не тот, кому объяснили мало, а тот, кому объяснили слишком много и кто в итоге не завёл таблицу вовсе. Оставьте помощнику простую механику и ежемесячную сверку, а решения и сроки держите при себе. Так учёт переживёт и вашу занятость, и смену оборудования.
Шаблоны реестров и разборы норм — в нашем Telegram-канале Cryptium.

Обсуждение
Добавить комментарий