
 71.844
 1.986

Учитывать доход от добычи монет и записать порядок действий для себя означает закрепить на одной странице шесть решений: что считается датой возникновения права распоряжаться, из какого источника и на какой момент дня берётся котировка, в какой валюте ведётся учёт, что считается единицей записи, какой порог существенности применяется и где хранятся файлы. Решения принимаются один раз на период. Внутри периода они не меняются. В этом весь смысл документа.
Правовая рамка: где кодекс оставляет выбор
С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, а статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ. Налоговые правила остались в кодексе.
Пункт 1.3 статьи 223 НК РФ определяет момент признания дохода через дату возникновения права распоряжаться монетами. Формулировка задаёт принцип, но не указывает, какая именно техническая отметка этому принципу соответствует: начисление в кабинете пула, подтверждение транзакции в сети или зачисление на подконтрольный вам адрес — события разных суток, и выбор между ними остаётся за вами. Особенности расчёта базы описаны статьёй 282.3, отдельная налоговая база — подпунктом 8.3 пункта 2.1 статьи 210, ставка — пунктом 1 статьи 224. Подпункты 27 и 28 пункта 2 статьи 146 выводят операции из объекта НДС, декларирование идёт по статье 229, исчисление и уплата — по статье 228.
На 16 октября 2026 года часть вторая Налогового кодекса опубликована в редакции от 04.08.2026 (№ 293-ФЗ). Там, где норма оставляет вилку, её закрывает ваша политика — и она должна быть записана, иначе выбор каждый раз делается заново.
Прямой нормы о вычете расходов для физического лица без статуса индивидуального предпринимателя в статье 221 НК РФ нет. Значит, в политике этот пункт звучит коротко: расходы не заявляются, пока статус не изменён.
Кто обязан регистрироваться, а кто нет
Организации и индивидуальные предприниматели входят в реестр лиц, осуществляющих майнинг цифровой валюты. Операторы майнинговой инфраструктуры стоят в отдельном реестре. На 16 октября 2026 года сервис «МайнингРеестр» ФНС России принимает заявления по обоим направлениям, дата обновления указана на странице ведомства.
Физическое лицо без статуса предпринимателя обходится без включения в реестр в пределах лимита энергопотребления, установленного правительством. Саму цифру и перечень регионов с ограничениями мы не приводим: подтвердить их по первоисточнику к выпуску не удалось.
Шесть решений, которые закрепляются на странице
Каждое решение превращает принцип в процедуру. Формулируйте их короткими фразами — страница пишется для исполнения, а не для чтения. Проверка качества формулировки одна: если по вашей фразе посторонний человек сможет обработать выгрузку и получить ту же сумму, решение записано верно, а если ему потребуются уточнения — переписывайте.
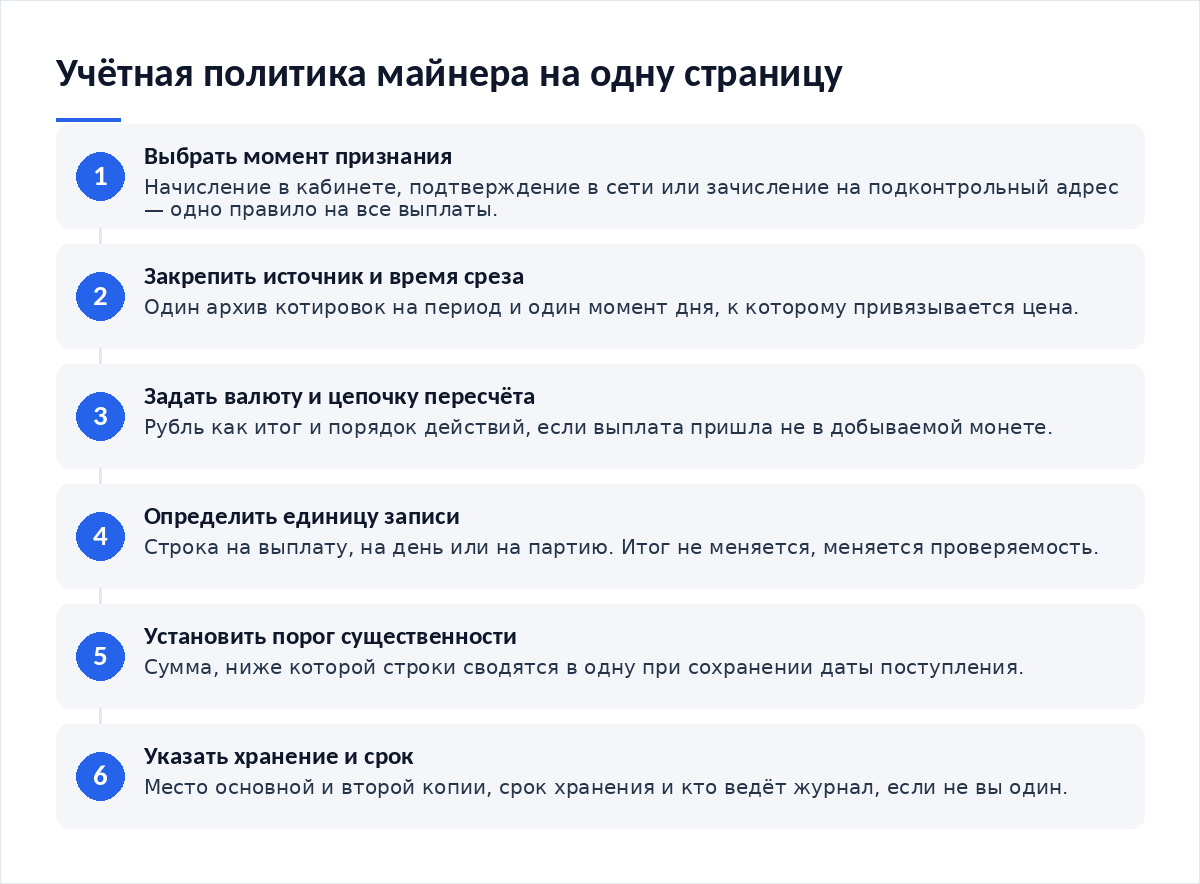
- Момент признания: какая техническая отметка считается датой возникновения права распоряжаться — начисление в кабинете, подтверждение в сети или зачисление на ваш адрес.
- Источник котировки и время среза: один источник на период и один момент дня, к которому привязывается цена.
- Валюта учёта и цепочка пересчёта: рубль как итоговая валюта и порядок действий, если выплата пришла не в той монете, которую вы добывали.
- Единица записи: строка на выплату, строка на день или строка на партию.
- Порог существенности: сумма, ниже которой строки сводятся в одну, с сохранением даты.
- Хранение: место основной копии, место второй копии, срок и ответственный, если учёт ведёте не вы один.
Что меняется в цифре от каждого решения
| Решение политики | Варианты на выбор | Что меняется в рублёвом итоге | Когда вариант пересматривают |
|---|---|---|---|
| Момент признания дохода | Начисление в кабинете, подтверждение в сети, зачисление на ваш адрес | Выплаты на границе суток и на границе года переезжают в другой период | Со следующего периода, при смене пула или схемы выплат |
| Источник котировки | Один архив рыночных данных из нескольких доступных | Оценка каждой строки сдвигается на величину расхождения между источниками | Со следующего периода либо при исчезновении прежнего источника |
| Время среза котировки | Закрытие суток, средневзвешенное значение дня, момент операции | На волатильных датах оценка одной строки меняется заметно, на спокойных — слабо | Со следующего периода, с описанием перехода в примечании |
| Валюта учёта и цепочка пересчёта | Прямой пересчёт в рубль либо через промежуточную монету | Два звена пересчёта добавляют второе расхождение к первому | При смене монеты выплат, но не внутри периода |
| Единица записи | Выплата, день, партия | Итог не меняется, меняется проверяемость: крупную строку труднее сверить с файлом | При изменении числа выплат в сутки, со следующего периода |
| Порог существенности | Значение в рублях либо в долях монеты | Итог не меняется, если даты сохранены; при объединении разных дат меняется | Со следующего периода, при изменении размера выплат |
Почему политику нельзя менять в середине периода
Ответ короткий: сопоставимость. Декларация подаётся одной суммой за период, и если первая половина года посчитана по одному правилу, а вторая по другому, то итог не воспроизводится ни одним из двух правил. Проверить такую сумму нельзя: любой, кто возьмёт ваши исходные файлы и одно из двух правил, получит другой результат, и единственный выход — пересчитывать период с нуля по единой методике.
Смена правила допустима, но по процедуре. Новое правило вводится с первого дня следующего периода. В примечании к журналу пишется одна фраза: какое правило действовало до, какое действует после, с какой даты. Пересчитывать закрытый период не нужно, а вот описать стык необходимо, иначе через год разрыв в методике будет выглядеть ошибкой, а не осознанным решением.
Записанное правило, которое на практике нарушается, работает против вас: в споре оно показывает, что отклонение от порядка было сознательным. Если правило неудобно, меняйте его с нового периода, а не тихо игнорируйте.
Риски: расхождение страницы и практики
Из обращений читателей видно три типовых расхождения. Политика называет один источник котировок, а в журнале встречаются два — обычно потому, что первый не отдавал архив по нужной дате. Политика обещает строку на выплату, а в журнале неделя сведена в одну строку. Политика указывает место хранения, а файлы лежат в кабинете сервиса, доступ к которому уже закрыт.
Техническая часть тоже влияет. Формат выгрузок меняется вместе с версиями, поэтому прежде чем обновлять программное обеспечение узла, отметьте в политике, какой формат считается исходным, и сохраните образец старого вывода. Пропуски в выплатах объясняются работой железа, и материал о том, как обеспечить бесперебойную работу узла, закрывает ту часть нестыковок, которая возникает не в учёте. Имена воркеров стоит считать частью учётной системы и зафиксировать правило их названий заодно с тем, как настроить воркера и проверить корректность отдаваемого хешрейта. Пункт о хранении опирается на расчёт ёмкости: оценить требования к хранилищу данных нужно до того, как в политике появится фраза о двух копиях.
Итог
- На странице шесть решений, каждое сформулировано одной фразой без оговорок.
- Момент признания выбран и совпадает с тем, что фактически попадает в журнал.
- Источник котировки один, время среза указано явно.
- Цепочка пересчёта в рубль описана, включая случай выплаты в другой монете.
- Единица записи и порог существенности заданы числом, а не словом «небольшой».
- Место основной и второй копии названо, срок хранения указан.
- Дата принятия политики стоит на странице, смена правил запланирована на начало периода.
- Как обновлять программное обеспечение узла — почему формат выгрузок фиксируют в политике до обновления.
- Как обеспечить бесперебойную работу узла — какая часть нестыковок в журнале возникает из-за отключений.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — правило названий воркеров как часть учётной системы.
- Как оценить требования к хранилищу данных — на чём держится пункт политики о двух копиях.
Частые вопросы
Обязан ли майнер-физлицо иметь учётную политику?
Налоговый кодекс такого документа от физического лица не требует — учётная политика в строгом смысле относится к организациям. Страница правил нужна вам самим: она делает итог воспроизводимым и снимает вопрос, почему две соседние строки журнала посчитаны по-разному. Это рабочий инструмент, а не отчётная форма.
Какой момент признания выбрать, если пул начисляет и выплачивает в разные дни?
Ориентируйтесь на принцип нормы: право распоряжаться возникает, когда монеты оказались под вашим контролем. Начисление в кабинете пула таким контролем обычно не является, поскольку распорядиться суммой до выплаты нельзя. Выберите зачисление на подконтрольный адрес и запишите это правило одной фразой, чтобы не возвращаться к вопросу.
Что делать, если выбранный источник котировок закрылся посреди периода?
Зафиксируйте дату, с которой источник недоступен, и перейдите на другой с отметкой в примечании. Пересчитывать уже посчитанные строки не нужно: они были оценены по действовавшему правилу. Описанный стык выглядит как вынужденная замена, а молчаливая подмена источника — как несогласованность методики.
Можно ли вести журнал в монетах, а в рубли переводить раз в год?
Так считать нельзя. Котировка привязана к дате каждого поступления, а годовой пересчёт подставляет одну цену на весь период и искажает базу. Журнал может содержать колонку в монетах для вашего удобства, но рублёвая оценка каждой строки вычисляется на свою дату и хранится рядом.
Вердикт
Страница правил экономит больше времени, чем любой шаблон таблицы. Она снимает повторный выбор: котировку не нужно каждый месяц искать заново, границу суток не нужно обдумывать по второму разу, порог укрупнения не нужно угадывать. Цена документа — отказ от правок внутри периода, и это честная цена за воспроизводимый итог. Из редакционной практики видно, что политику пишут не от аккуратности, а после первого спора с самим собой о том, в какой год отнести декабрьскую выплату.
Разборы по учёту, методике и инфраструктуре выходят в Telegram-канале Cryptium — там же отмечаем смены редакций нормативных документов.

Обсуждение
Добавить комментарий