
 71.844
 1.986

Учитывать доход от добычи монет, если раньше вы этого не делали, начинают не с журнала, а с инвентаризации: нужно пересчитать, что у вас уже есть, и разделить эту массу на две части — добытое в текущем налоговом периоде и пришедшее раньше. Первая часть идёт в декларацию. Вторая становится входящим остатком и ждёт продажи. Дату раздела фиксируют отдельным документом. Это и есть точка ноль.
Правовая рамка: «начать с нуля» не значит «обнулить прошлое»
С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ; статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ отменены статьёй 22 Федерального закона № 283-ФЗ. Налоговая конструкция осталась в кодексе.
Пункт 1.3 статьи 223 НК РФ привязывает момент признания дохода к дате, когда возникло право распоряжаться монетами. Отсюда следует неприятный, но важный вывод: доход прошлых периодов возник тогда, когда монеты поступили, а не тогда, когда вы решили завести журнал, и точка ноль ваши прежние обязанности не стирает. Особенности определения базы по операциям с цифровой валютой описаны статьёй 282.3, отдельная налоговая база — подпунктом 8.3 пункта 2.1 статьи 210, ставка — пунктом 1 статьи 224. Подпункты 27 и 28 пункта 2 статьи 146 оставляют операции вне объекта НДС. Декларирование — статья 229, исчисление и уплата — статья 228.
На 16 октября 2026 года часть вторая Налогового кодекса опубликована в редакции от 04.08.2026 (№ 293-ФЗ). Открывайте статьи по ней, а не по пересказам.
Кто обязан регистрироваться, а кто нет
Организации и индивидуальные предприниматели включаются в реестр лиц, осуществляющих майнинг цифровой валюты. Операторы майнинговой инфраструктуры стоят в отдельном реестре. На 16 октября 2026 года сервис «МайнингРеестр» ФНС России принимает заявления по обоим направлениям.
Физическое лицо без статуса предпринимателя обходится без включения в реестр, пока остаётся в пределах лимита энергопотребления, установленного правительством. Значение лимита и перечень регионов с ограничениями здесь не приводятся: подтвердить их по первоисточнику к выпуску не удалось, а в тексте про учёт непроверенная цифра опаснее её отсутствия.
Для расходов физического лица без статуса индивидуального предпринимателя прямой нормы в статье 221 НК РФ нет. Новичку это упрощает первый год: считать нужно поступления, а не затраты.
Как учитывать доход от добычи монет, если раньше вы этого не делали: четыре действия
Порядок сжимается до четырёх шагов, и все они делаются один раз. Дальше остаётся рутина.
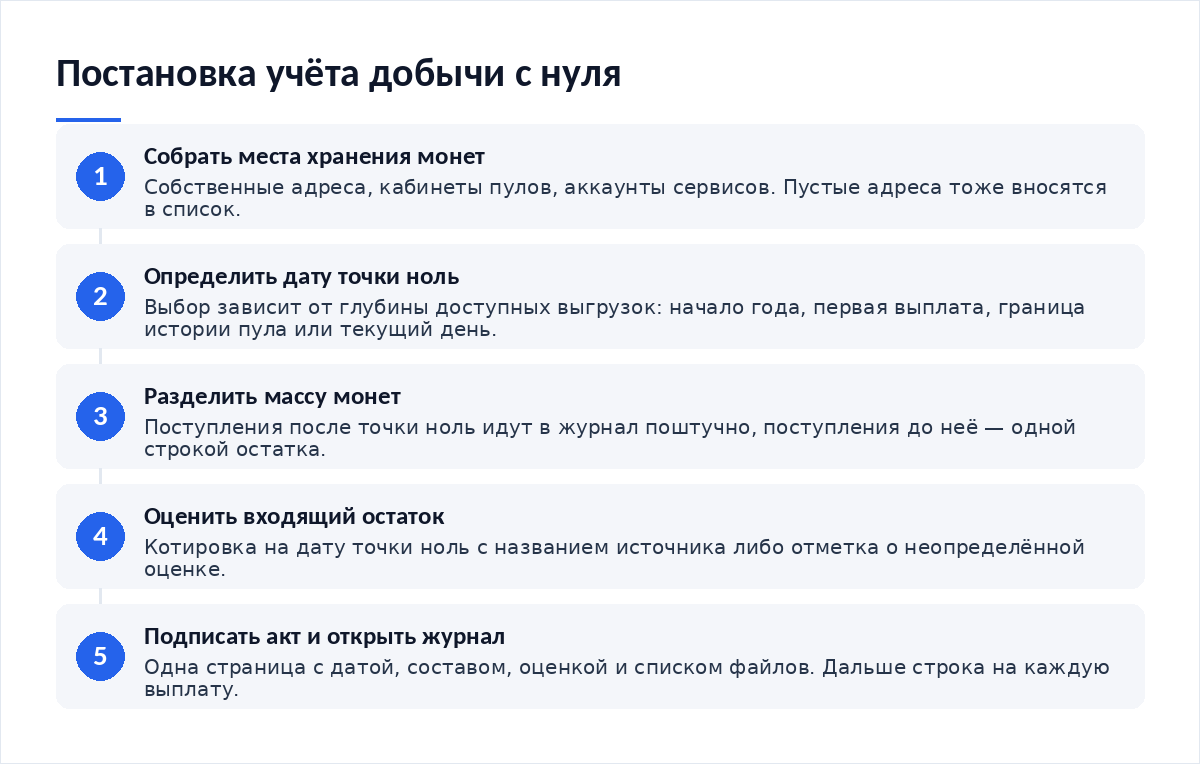
- Соберите список всех мест, где лежат монеты: собственные адреса, кабинеты пулов, аккаунты сервисов. Пустые адреса тоже впишите — они пригодятся при разборе переводов.
- Выберите дату точки ноль и выгрузите всё, что сервисы отдают за период до неё. Глубина выгрузки определит, насколько точным выйдет остаток.
- Разделите монеты: поступившие после точки ноль идут в журнал поштучно, поступившие до неё — одной строкой входящего остатка.
- Оцените входящий остаток или честно отметьте, что оценка не определена, и опишите способ, которым будете её определять при продаже.
- Подпишите акт точки ноль и с этого дня ведите журнал без пропусков, даже если выплата пришла размером в сотые доли монеты.
Где ставить точку ноль
Выбор даты не произволен. Он зависит от того, какие данные сохранились, и каждый вариант имеет цену.
| Вариант точки ноль | Что вы получаете | Чем рискуете | Когда вариант уместен |
|---|---|---|---|
| Первое января текущего налогового периода | Журнал совпадает с периодом декларации, итог считается без склейки | Придётся восстановить поступления за месяцы, прошедшие с января | Выгрузка пула за текущий год доступна целиком |
| Дата первой найденной выплаты | Самый полный журнал: в нём есть всё, что вообще удалось поднять | Часть периода окажется восстановленной по записям в сети без контекста | Добыча началась недавно и история не ушла за глубину кабинета |
| Дата, с которой пул отдаёт выгрузку | Каждая строка журнала подтверждена файлом от сервиса | Поступления до этой даты уйдут в остаток без детализации | Пул держит ограниченную историю, а записи в сети неполны |
| Сегодняшний день | Начать можно за час, без реконструкции прошлого | Весь накопленный массив становится остатком с неопределённой оценкой | Данных о прошлом не сохранилось, а добыча продолжается |
Входящий остаток и его оценка
Входящий остаток — это не доход. Заявлять его в декларации текущего года нельзя: доход по этим монетам возник в прошлом, в момент получения права распоряжаться. Но остаток понадобится позже, и вот зачем: когда монеты будут проданы, результат считают от оценки, по которой они к вам попали, и без этой цифры спор пойдёт уже не о расходах на электричество, а о самой стоимости приобретения.
Если котировку на дату остатка найти не удалось, пишите в акте отметку о неопределённой оценке. Отметка честнее подставленного числа. Она не закрывает вопрос, но показывает, что вы его видели.
Акт точки ноль: что в нём написать
Документ занимает одну страницу и пишется для себя, не для подачи. Его задача — чтобы через два года вы могли объяснить, откуда взялась первая строка журнала.
- Дата точки ноль и одна фраза о том, почему выбрана именно она.
- Перечень адресов и аккаунтов с указанием, какие из них ваши, а какие принадлежат сервисам.
- Количество монет на каждом адресе на дату точки ноль.
- Разделение массы: что отнесено к доходу периода, что к входящему остатку.
- Оценка остатка с названием источника котировки либо отметка о неопределённой оценке.
- Список файлов, на которые опирается акт, и место их хранения.
- Перечень данных, которых получить не удалось, с указанием причины.
Риски первого года
Первый год постановки учёта проходит по одному сценарию. Сначала всё аккуратно. Потом выплаты мельчают, строки надоедают, и журнал обрывается на третьем месяце — а восстановить его оказывается дороже, чем вести, потому что к этому моменту часть выгрузок уже ушла за глубину истории пула.
Второй риск технический. Новичок меняет конфигурацию чаще опытного майнера: переставляет воркеров, переносит мощность, пробует другой пул. Поэтому имеет смысл сначала настроить воркера и проверить корректность отдаваемого хешрейта, а уже потом ставить точку ноль: журнал, начатый на неустоявшейся конфигурации, придётся переписывать. Та же логика с масштабом — разбор о том, как подготовить инфраструктуру к росту нагрузки, помогает понять, сколько адресов и воркеров появится через полгода. Пробелы в выплатах объясняются телеметрией, и привычка отслеживать метрики работы узла даёт готовые отметки о простоях. А чтобы акт и выгрузки не пропали вместе с диском, стоит заранее оценить требования к хранилищу данных.
Итог
Постановка учёта с нуля — разовая работа на один вечер и дисциплина на все последующие месяцы. Инвентаризация, выбор даты, разделение массы, оценка остатка, акт. Пять действий. Дальше журнал пополняется по одной строке на выплату, и вопрос «а как считать за прошлый год» больше не возникает — потому что прошлый год уже описан.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — почему точку ноль ставят на устоявшейся конфигурации.
- Как подготовить инфраструктуру к росту нагрузки — сколько адресов и воркеров появится к следующему периоду.
- Как отслеживать метрики работы узла — откуда брать отметки о простоях для объяснения пропусков в выплатах.
- Как оценить требования к хранилищу данных — где держать акт точки ноль и выгрузки, на которые он опирается.
Частые вопросы
Можно ли начать учёт с сегодняшнего дня и забыть про прошлое?
Начать с сегодняшнего дня можно, забыть про прошлое — нет. Момент признания дохода привязан пунктом 1.3 статьи 223 НК РФ к дате получения права распоряжаться монетами, и прошлые поступления остаются доходом прошлых периодов. Точка ноль упорядочивает учёт вперёд, а вопрос прошлых лет закрывается декларацией за соответствующий год.
Что писать в акте, если неизвестно даже количество монет?
Укажите остаток по данным на адресах, которые вы контролируете, и отдельно перечислите адреса, доступ к которым утрачен. Количество на контролируемых адресах видно по записям в сети и сомнений не вызывает. По утраченным поставьте отметку о недоступности с датой проверки — это рабочая формулировка, а не признание ошибки.
Нужна ли оценка входящего остатка, если продавать монеты я не собираюсь?
Сейчас не нужна, потом понадобится. Пока монеты лежат, оценка ни на что не влияет; в день продажи она становится ключевой цифрой расчёта. Беда в том, что котировку на прошедшую дату со временем всё труднее найти, поэтому дешевле зафиксировать значение в акте сразу, при постановке учёта.
Как часто вносить строки в журнал, если выплаты идут каждый день?
Строка на выплату остаётся правилом, но заносить их можно пакетом раз в неделю из выгрузки. Главное — не укрупнять дни: котировка привязана к дате поступления, и объединение недели в одну строку ломает расчёт. Пакетный ввод из файла экономит время и не создаёт этой ошибки.
Вердикт
Самая дорогая часть постановки учёта — не журнал, а честное разделение массы монет на доход периода и входящий остаток с датой между ними. Кто проскакивает этот шаг, через год получает кучу монет без происхождения и спор о стоимости приобретения вместо спора о расходах. Из обращений читателей складывается одна закономерность: те, кто начинал с акта на одну страницу, второй год проходят за вечер, а те, кто начинал прямо с таблицы выплат, возвращаются к инвентаризации через полгода. Начинайте с инвентаризации.
Разборы по учёту, точкам отсчёта и инфраструктуре мы публикуем в Telegram-канале Cryptium — там же отмечаем смены редакций нормативных документов.

Обсуждение
Добавить комментарий