
 71.844
 1.986

Учитывать доход от добычи монет приходится не бесплатно: сам учёт имеет себестоимость. В неё входят комиссия за вывод с пула, стоимость конвертации, если для пересчёта нужна промежуточная операция, плата за выгрузки и хранение подтверждающих файлов, а также время на сверку. Эти расходы возникают независимо от того, продана добытая монета или нет. Доход при этом фиксируется по дате получения права распоряжения, а не по дате продажи.
Из чего складывается плата за учёт дохода от добычи монет
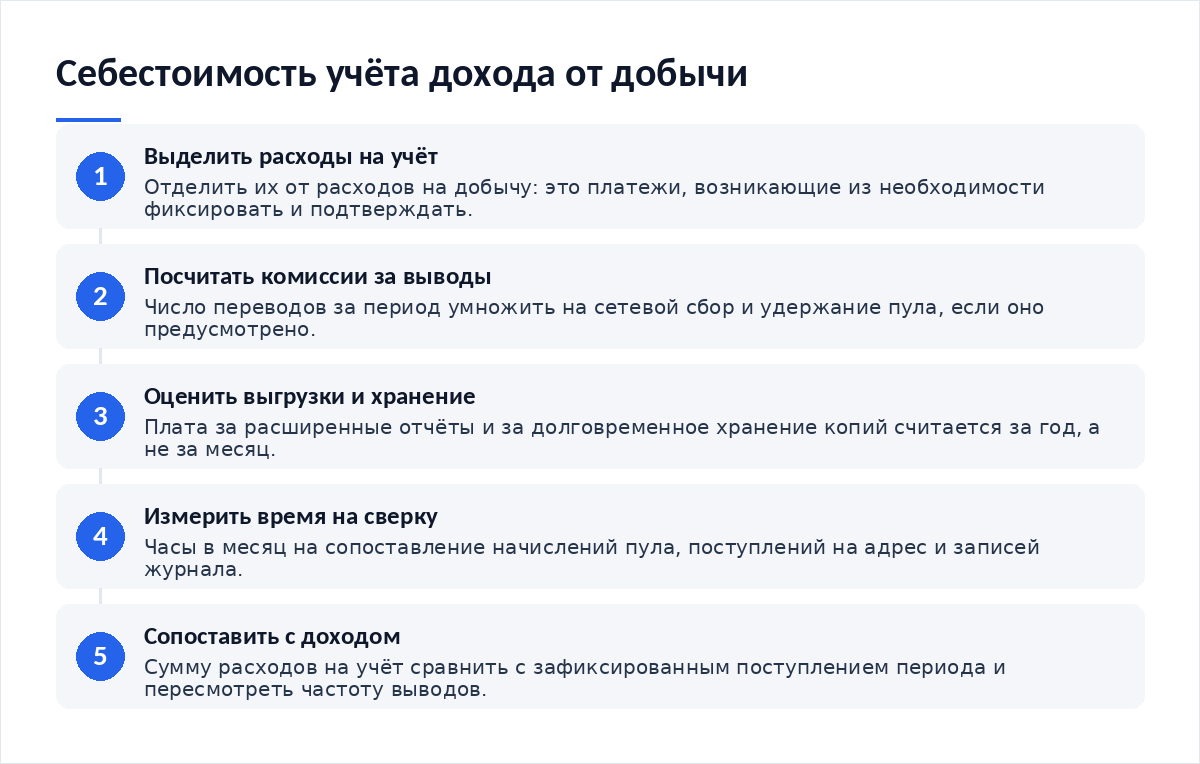
Разделение простое на словах и путаное на практике. Есть расходы на добычу: электроэнергия, оборудование, размещение. И есть расходы на учёт — те, что возникают только потому, что поступления нужно зафиксировать на дату, подтвердить выгрузкой и пересчитать в рубли по выбранному заранее источнику оценки. Вторая группа редко попадает в расчёты, хотя оплачивается из того же кошелька.
В обращениях читателей эта группа расходов обычно описывается словами «куда-то ушло». Отсюда и постановка темы: понять, за что именно вы платите. Ниже — четыре статьи, которые покрывают почти весь объём, и то, чем каждая измеряется.
| Статья расхода | За что берут плату | Чем измеряется |
|---|---|---|
| Комиссия за вывод с пула | Перевод накопленного баланса на свой адрес: сетевой сбор плюс удержание площадки, если оно предусмотрено правилами пула | Фиксированная величина за операцию либо доля от суммы вывода; растёт пропорционально частоте выводов |
| Конвертация для пересчёта | Промежуточный обмен, когда у добытой монеты нет прямой рублёвой оценки из приемлемого источника | Спред и комиссия обмена на каждом звене цепочки; при двух звеньях платится дважды |
| Выгрузки и доступ к истории | Получение отчётов за прошлые периоды: расширенный доступ, повторные выгрузки, восстановление архива | Плата за период либо ограничение глубины бесплатной истории неделями и месяцами |
| Хранение подтверждений | Долговременное размещение выгрузок, снимков экрана и копий переписки в двух независимых местах | Объём в гигабайтах и срок хранения; стоимость считается за год, а не за месяц |
| Время на сверку | Сопоставление начислений пула, фактических поступлений на адрес и записей собственного журнала | Часы в месяц, умноженные на собственную ставку; это расход, даже если деньги не переводились |
Пятая строка вызывает возражения чаще остальных. Время привыкли не считать, потому что оно не списывается со счёта. Но именно оно определяет, доведёте вы учёт до конца или брошете его на третьем месяце, а брошенный учёт восстанавливается заметно дороже, чем ведётся с самого начала и небольшими порциями.
Комиссия за вывод: за что платится и как снижается
Пулы начисляют вознаграждение по своему графику и переводят его на внешний адрес либо по достижению порога, либо по запросу. Каждый перевод — сетевая операция со стоимостью, не зависящей от суммы перевода. Отсюда простая арифметика: двадцать мелких выводов стоят дороже одного крупного при том же итоге.
Есть и учётное следствие. При редких выводах дата получения права распоряжения и дата перевода расходятся сильнее, и восстанавливать соответствие приходится по начислениям пула, а не по истории адреса. Проверка того, что отдаваемый оборудованием хешрейт соответствует начислениям, разобрана в материале как настроить воркера и проверить корректность отдаваемого хешрейта.
Конвертация ради пересчёта: когда она нужна и когда нет
Пересчёт поступления в рубли нужен для записи в журнал. Сама запись не требует продажи. Платить за конвертацию приходится в другом случае: когда для добытой монеты нет рублёвой оценки из источника, который вы готовы предъявить, и оценка собирается через промежуточную единицу.
Каждое звено цепочки добавляет спред и комиссию. Цепочка из двух обменов означает двойную плату и две даты, между которыми курс изменился. Поэтому дешевле всего заранее выбрать источник оценки и зафиксировать правило его применения, а не искать курс задним числом под каждую запись.
Выгрузки, хранение и цена времени
Доказательная часть учёта стоит денег отдельно от самого учёта. Пулы ограничивают глубину бесплатной истории неделями или месяцами, площадки отдают расширенные отчёты по подписке, а архив старше года в отдельных случаях приходится запрашивать адресно и ждать ответа. Платёж тут скрытый: он выглядит не как расход на учёт, а как плата за сервис, хотя нужен именно для подтверждения прошлых начислений.
Хранение добавляет вторую строку. Выгрузки живут годами, и это ежегодный, а не разовый расход — объём растёт с каждым периодом. Требования к такому хранилищу, включая запас по объёму и проверку целостности копий, разобраны в тексте как оценить требования к хранилищу данных.
Числа небольшие. Важна пропорция: если денежная часть себестоимости учёта сопоставима с квартальным поступлением, схема выводов выбрана неудачно. Это сигнал пересмотреть частоту, а не бросить учёт.
Налоги и отчётность: где зафиксированы обязанности
Правовая рамка на 16 октября 2026 года выглядит так. С 1 сентября 2026 года действует Федеральный закон от 4 августа 2026 года № 282-ФЗ, текст которого опубликован на официальном портале правовой информации; одновременно статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона № 259-ФЗ утратили силу согласно статье 22 Федерального закона № 283-ФЗ.
Налоговая часть распределена по Налоговому кодексу. Дата получения дохода в натуральной форме от майнинга определяется по пункту 1.3 статьи 223: это день, когда получено право распоряжаться монетой. Для граждан операции с цифровой валютой образуют отдельную налоговую базу по подпункту 8.3 пункта 2.1 статьи 210, ставки берутся из пункта 1 статьи 224, исчисление и декларирование — по статьям 228 и 229. Для организаций особенности определения базы установлены статьёй 282.3. Объектом НДС ни майнинг, ни операции с цифровой валютой не признаются — подпункты 27 и 28 пункта 2 статьи 146.
Сроки отчётности опубликованы ФНС. На странице службы о майнинге цифровой валюты указано: заявление о внесении сведений в реестр рассматривается не более 15 рабочих дней, сведения о полученной цифровой валюте подаются не позднее 20-го числа месяца, следующего за месяцем получения, а операторы майнинговой инфраструктуры отчитываются не позднее 25-го числа месяца, следующего за истекшим кварталом. Дата обращения к странице — 16 октября 2026 года.
Нормы для граждан, для индивидуальных предпринимателей и для организаций различаются и по составу обязанностей, и по порядку расчёта, поэтому сводить их в один расчёт нельзя даже ради удобства изложения. Квалификацию своей ситуации редакция не даёт: она зависит от статуса, объёма и состава операций.
Как расходы на учёт относятся к учитываемому доходу
Здесь важно не ошибиться дважды. Первая ошибка — считать, что доход возникает при продаже: по пункту 1.3 статьи 223 он возникает при получении права распоряжения, и срок подачи сведений отсчитывается от месяца получения. Вторая ошибка — автоматически вычитать из этого дохода любые свои траты.
- Фиксируйте поступление на дату получения права распоряжения, в единицах монеты и в рублёвой оценке.
- Расходы на учёт записывайте отдельной графой журнала — они не часть поступления и не уменьшают его количество.
- Для каждой суммы расхода сохраняйте подтверждение: выписку, счёт, снимок страницы тарифа с датой.
- Не присваивайте расходам налоговую квалификацию самостоятельно — записывайте факт, состав и дату.
- Время на сверку учитывайте в журнале часами: это нужно для оценки устойчивости схемы, а не для отчётности.
Разделение граф даёт практическую пользу: при любом последующем разборе видно, что было поступлением, а что платой за его оформление. Наблюдение за состоянием оборудования и узлов встраивается в тот же журнал — порядок снятия метрик описан в материале как отслеживать метрики работы узла.
Риски: от утраченной выгрузки до пропущенного срока
Риск первый — глубина истории. Бесплатный доступ к отчётам ограничен, и через год подтверждение начислений приходится покупать либо не удаётся получить вовсе. Риск второй — пропуск срока подачи сведений, который отсчитывается от месяца получения монеты, а не от месяца её продажи. Риск третий — рост объёма: с увеличением мощности растёт число начислений и переводов, из-за чего ручная сверка перестаёт умещаться в выделенное время и начинает отставать от календаря отчётности. Как готовить инфраструктуру к такому росту, разобрано в тексте как подготовить инфраструктуру к росту нагрузки.
Итог
Плата за учёт складывается из четырёх денежных статей и одной временной: комиссии за выводы, конвертация для пересчёта, выгрузки и хранение подтверждений, часы на сверку. Все пять возникают вне зависимости от того, продана добытая монета или лежит на адресе. Снижаются они по-разному: число выводов сокращается, источник оценки выбирается заранее, хранение планируется на год вперёд, сверка переводится в повторяемую процедуру. Доход при этом фиксируется по дате получения права распоряжения, и к расходам на учёт эта дата отношения не имеет.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — сверка начислений пула с отдаваемой мощностью.
- Как оценить требования к хранилищу данных — объём, срок и стоимость хранения подтверждений.
- Как отслеживать метрики работы узла — что снимать регулярно и куда записывать.
- Как подготовить инфраструктуру к росту нагрузки — что меняется в учёте при увеличении мощности.
Частые вопросы
Можно ли вести учёт вообще без расходов?
Денежную часть сократить можно почти до нуля: реже выводить, брать оценку из бесплатного источника, хранить копии на своих носителях. Временная часть остаётся всегда. Сверка начислений с поступлениями — ручная работа, и её объём зависит от числа записей, а не от выбранного тарифа.
Уменьшают ли комиссии за вывод налоговую базу?
Это вопрос квалификации расхода. Редакция ответа не даёт. Нормы о составе базы по операциям с цифровой валютой содержатся в статьях 210 и 282.3 Налогового кодекса, применение зависит от статуса и подтверждающих документов. Правильная тактика — сохранить состав и даты расходов, а квалификацию согласовать со специалистом.
Как часто выводить, чтобы не переплачивать?
Универсального числа нет. Считайте так: сетевой сбор одного вывода делится на сумму вывода — получается доля расхода. Если доля превышает приемлемую для вас величину, выводы стоит укрупнить. Обратная сторона — накопленное дольше остаётся на стороне пула, и этот риск арифметикой не закрывается.
Нужно ли платить за выгрузки, если есть история адреса?
История адреса показывает поступления, но не показывает начисления пула и удержания до перевода. Для сверки нужны оба источника. Если бесплатная глубина отчётов пула меньше периода, который вы учитываете, выгрузку придётся либо купить, либо делать заранее каждый месяц.
Что считать документом, подтверждающим расход?
Подойдёт то, что содержит сумму, дату и назначение: выписка по счёту, счёт сервиса, снимок страницы тарифа с видимой датой, запись в истории операций кошелька. Из редакционной практики: снимок экрана без даты и адреса страницы — самое частое слабое место в подборке подтверждений.
Вердикт
Учёт добычи дешевеет от двух решений: укрупнения выводов и заранее выбранного источника рублёвой оценки. Всё прочее — хранение, выгрузки, часы на сверку — сокращается плохо и потому требует места в расчёте с самого начала. Считать себестоимость учёта стоит в тех же двух единицах, в которых она возникает: в деньгах и в часах. Из редакционной практики: отказываются от учёта не из-за комиссий, а из-за часов, которых не запланировали.
Разборы правовой рамки и практики учёта публикуем в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий