
 68.651
 1.928

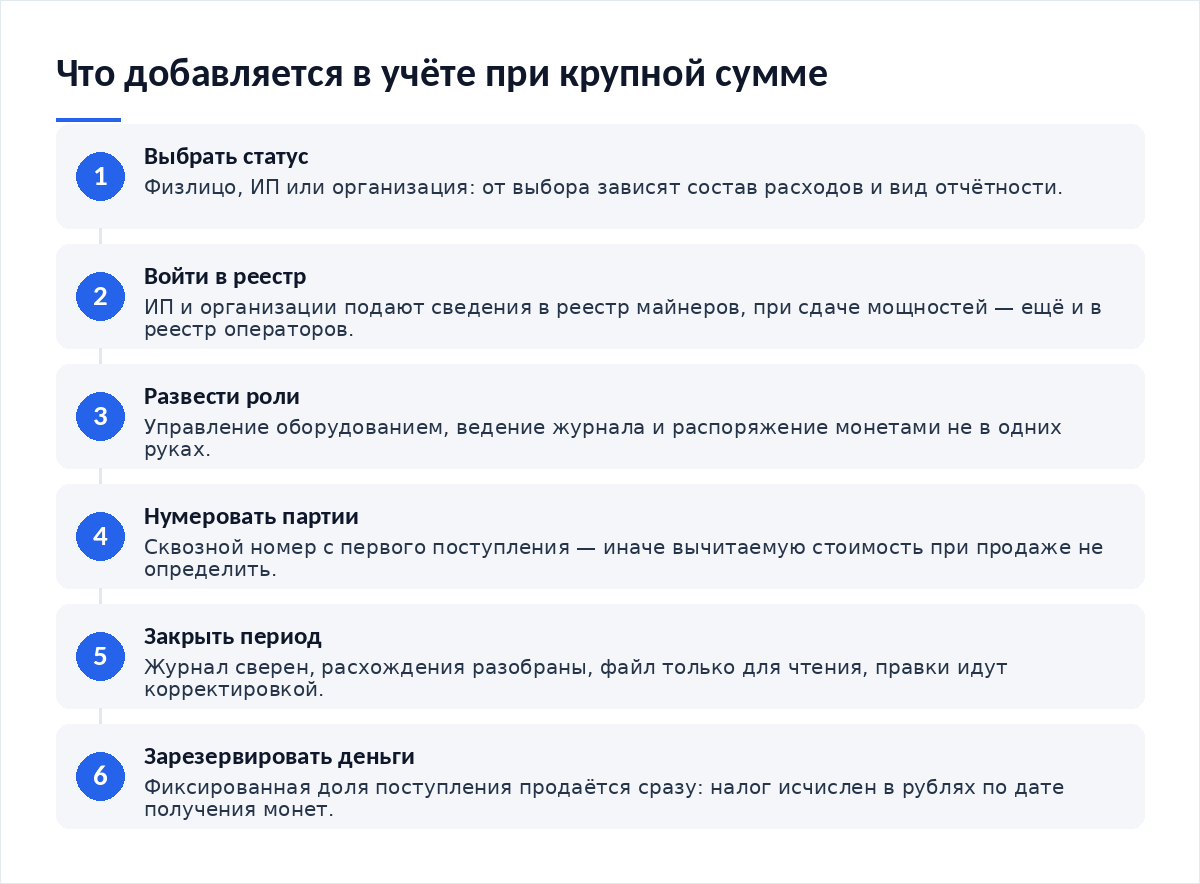
Если сумма дохода от добычи монет крупная, к обычному журналу добавляются четыре вещи: осознанный выбор правового статуса, включение в реестр, внутренний контроль с разделением ролей и планирование денег под налог заранее. Поля журнала остаются теми же. Меняется цена ошибки в одной строке. Крупный масштаб требует регламента, а не аккуратности отдельного человека.
Состояние на 15 октября 2026 года. Правовая рамка новая: с 1 сентября 2026 года работает Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», а статьи 1, 1.1, 14, 14.2 и 14.3 ФЗ № 259-ФЗ отменены статьёй 22 ФЗ № 283-ФЗ. Внутренние регламенты, написанные до осени, подлежат переизданию.
Что разрешено и где запрещено сейчас
Добыча допускается с ограничениями по субъекту, площадке размещения и объёму потребляемой энергии. Перечень регионов с запретом и порог энергопотребления для физических лиц редакция прямым чтением первоисточника подтвердить не смогла, поскольку соответствующее постановление опубликовано сканом, а доступные пересказы расходятся в цифрах и в сроках. Сверяйте оба параметра самостоятельно до подписания договора на площадку.
При крупном масштабе география перестаёт быть справочной деталью. Размещение определяет тариф, доступную мощность и сам факт законности работы. Это решение принимается первым. Учётная часть выстраивается уже под него.
Кто обязан регистрироваться, а кто нет
Организации и индивидуальные предприниматели включаются в реестр лиц, осуществляющих майнинг цифровой валюты; сервис реестра на сайте ФНС служит точкой подачи заявлений и по реестру операторов майнинговой инфраструктуры, если вы предоставляете мощности другим.
Физическое лицо без предпринимательского статуса в реестр не входит, пока остаётся в пределах установленного лимита потребления. Крупный масштаб из этого коридора выводит почти неизбежно. Дальше выбор становится обязательным, а не добровольным.
| Статус | Что добавляется в учёте | Отчётность и контроль |
|---|---|---|
| Физическое лицо без статуса ИП | Прямой нормы о вычете расходов на энергию в ст. 221 НК РФ нет, база считается без них | Декларация по ст. 229 НК РФ, исчисление по ст. 228, реестр не ведётся |
| Индивидуальный предприниматель | Состав расходов определяется применяемым режимом налогообложения | Включение в реестр майнеров, отчётность по режиму, авансовые платежи по графику |
| Организация | Бухгалтерский и налоговый учёт ведутся параллельно, нужна учётная политика | Реестр майнеров, полная бухгалтерская отчётность, внутренний контроль операций |
| Оператор майнинговой инфраструктуры | Доход формируется от предоставления мощностей, а не от добычи монет | Отдельный реестр операторов, сведения о лицах, размещающих оборудование |
Что добавляется при крупной сумме
Первое — разделение ролей. Тот, кто управляет оборудованием, не должен в одиночку вести журнал и распоряжаться выводом монет. Это не вопрос доверия. Это требование воспроизводимости: при уходе сотрудника расчёт должен продолжаться без него, а исходные выгрузки — оставаться доступными преемнику.
Второе — реестр партий. При крупных объёмах монеты поступают из нескольких пулов, частями, на разные адреса, и к моменту продажи определить вычитаемую стоимость конкретной партии без сквозной нумерации нельзя. Особенности определения налоговой базы по операциям с цифровой валютой установлены статьёй 282.3 НК РФ.
Третье — закрытие периода. Месяц закрывается формально: журнал сверен, расхождения разобраны, файл переведён в состояние только для чтения, ответственный поставил отметку. После закрытия правки идут отдельной корректировкой с указанием причины, а не переписыванием строки.
Расчёт экономики на конкретных цифрах
Пример условный, цифры служат иллюстрацией механики. Пусть площадка приносит 0,9 BTC за год, поступления распределены по месяцам неравномерно. При условной средней оценке 7 200 000 ₽ за монету годовой доход составит около 6 480 000 ₽. Курс к реальным датам не привязан.
Отсюда вытекает практика резервирования. Часть каждого поступления продаётся сразу под будущий налог, доля резерва фиксируется в регламенте и не пересматривается по настроению рынка. Альтернатива — заёмные средства под срок уплаты, что дороже и в обращениях читателей заканчивается хуже, чем дисциплинированная продажа части объёма.
Оборудование и инфраструктура под задачу
Крупный масштаб начинается с питания и охлаждения, а не с количества устройств. Разумный порядок состоит в том, чтобы подготовить инфраструктуру к росту нагрузки ещё до закупки устройств, иначе расходная часть журнала наполнится аварийными тратами, которые сложно обосновать как плановые.
Доступность влияет на доход напрямую, и при крупных объёмах каждый час простоя становится заметной строкой: подходы к тому, как обеспечить бесперебойную работу узла, стоит внедрять до наращивания мощности, а не после первой аварии.
Архив при крупном масштабе исчисляется терабайтами: выгрузки из нескольких пулов, выписки площадок, экспорты телеметрии, реестры документов за весь период хранения. Полезно оценить требования к хранилищу данных и заложить резервное копирование в смету. Если часть мощностей сдаётся другим, пригодится разбор о том, как участвовать в сетях распределённой инфраструктуры.
Налоги и отчётность майнера
Доход от добычи образует базу по подпункту 8.3 пункта 2.1 статьи 210 НК РФ, дата его получения определяется пунктом 1.3 статьи 223 НК РФ, ставка — пунктом 1 статьи 224 НК РФ. Для этой базы применяется не вся шкала: конкретные значения и порог перехода сверяйте по действующей редакции части второй кодекса.
- Правовой статус выбран и зафиксирован документально.
- Включение в реестр подтверждено, данные актуальны.
- Роли разведены: учёт, управление, распоряжение монетами.
- Партии монет пронумерованы сквозным образом.
- Закрытые периоды переведены в режим только для чтения.
- Доля резерва под налог прописана в регламенте.
- Расходные документы собраны в реестр с привязкой к месяцам.
Риски: от отключения до штрафа
Риск первый — денежный разрыв. Он не связан ни с ошибкой в расчёте, ни с нарушением правил: обязанность исчислена корректно, а рублей в распоряжении нет, потому что монеты не продавались и к сроку платежа подешевели. Резерв закрывает его дешевле любых заёмных схем.
Риск второй — концентрация знаний. Когда журнал ведёт один человек без регламента, его уход останавливает учёт целиком. Регламент дороже на старте. Он дешевле при любом сбое.
- Зафиксируйте статус и подайте сведения в реестр.
- Опишите учётную методику: оценка, периодичность, порог существенности.
- Разведите роли и назначьте ответственного за закрытие периода.
- Введите сквозную нумерацию партий с первого поступления.
- Установите долю резерва под налог и соблюдайте её механически.
- Соберите расходные документы в реестр до конца квартала.
Итог
Крупная сумма не усложняет арифметику, она поднимает цену процедуры. Статус, реестр, разделение ролей, сквозная нумерация партий, формальное закрытие периода и резерв под налог — это шесть элементов, которых в домашнем сценарии добычи не возникает вовсе. Каждый из них вводится один раз и работает годами.
- Как подготовить инфраструктуру к росту нагрузки — питание и охлаждение до закупки, а не после.
- Как обеспечить бесперебойную работу узла — при крупных объёмах простой измеряется деньгами.
- Как оценить требования к хранилищу данных — расчёт объёма под многолетний архив подтверждений.
- Как участвовать в сетях распределённой инфраструктуры — если часть мощностей предоставляется другим.
Частые вопросы
При каком объёме пора менять статус физлица на предпринимательский?
Жёсткой цифры в норме нет, ориентиром служат два обстоятельства: выход за установленный лимит энергопотребления и систематичность деятельности. Выход за лимит делает включение в реестр обязательным. Второй довод касается расходов: у физического лица без статуса индивидуального предпринимателя прямой нормы о вычете затрат на энергию в статье 221 НК РФ не предусмотрено, и база считается без них.
Как закрывать денежный разрыв, не продавая монеты?
Способов, при которых обязанность исчезает, нет. Доход признан по дате получения монет, и рублёвая сумма уже определена. Остаются внешние источники средств или заранее сформированный резерв. Практика редакции говорит в пользу резерва: фиксированная доля каждого поступления, продаваемая сразу и механически, без оглядки на котировку.
Нужна ли учётная политика, если майнингом занимается ИП?
Формальных требований к документу у предпринимателя меньше, чем у организации, но описанная методика нужна всем. В ней фиксируются способ рублёвой оценки, периодичность сверок, порог существенности и правила нумерации партий. Без неё расчёт невоспроизводим, и защитить его при запросе подтверждений нечем.
Зачем разводить роли, если команда небольшая?
Чтобы учёт не останавливался при уходе одного человека. Минимальное разделение выглядит так: управление оборудованием, ведение журнала и распоряжение монетами находятся не в одних руках, а исходные выгрузки доступны как минимум двум сотрудникам организации. Это требование непрерывности, а не недоверия к конкретному исполнителю.
Можно ли править закрытый период?
Править нельзя, корректировать можно. Закрытый файл переводится в режим только для чтения, а исправление оформляется отдельной записью с датой, причиной и подписью ответственного. Переписанная задним числом строка уничтожает доказательную ценность всего журнала, потому что проверить историю изменений становится невозможно.
Вердикт
На крупных суммах учёт перестаёт быть личной привычкой и становится регламентом, который работает без автора. Из обращений читателей видно, что рушатся не расчёты, а организация процесса: уходит человек, теряется доступ к кабинету пула, обнаруживается непронумерованный остаток монет неизвестного происхождения. Введите шесть элементов разом и не возвращайтесь к вопросу. Резерв под налог формируйте с первого поступления, а не с первого требования. Разборы выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий