
 77.952
 2.267

Довнесение маржи не уменьшает риск, а меняет его форму. Позиция остаётся той же, объём под рынком не падает, зато сумма ваших денег, завязанных на один исход, вырастает на размер взноса. Вероятность принудительного закрытия снижается, но цена такого закрытия растёт. Риск переезжает: из частого и дешёвого исхода в редкий и дорогой, а заодно — туда, откуда вы взяли деньги на взнос.
Что на самом деле меняет взнос
Разберём по частям. Открытая позиция определена объёмом — тем количеством актива, которое движется вместе с рынком. Взнос этот объём не трогает. Он меняет единственное: сколько собственных денег стоит за позицией в момент, когда рынок пойдёт против вас. Объём не изменился.
Отсюда первый вывод, неприятный для привычной логики. Подверженность рынку после довнесения не уменьшилась ни на одну единицу актива, а ваш вклад в сделку увеличился. То есть доля капитала, судьба которой зависит от одного ценового движения, стала больше, хотя ощущение опасности при этом ослабло.
Второй вывод касается источника денег. Взнос не берётся из воздуха: он приходит из резерва, из другой позиции или из средств, отложенных на иные цели. В той точке, откуда деньги ушли, появился собственный риск — отсутствие запаса на следующее событие. Риск сменил адрес.
Почему добавление маржи не убирает риск, а переносит его
Сравнение двух формулировок показывает подмену. «Риск» в разговоре о довнесении обычно означает вероятность того, что позицию закроют принудительно. Эта вероятность после взноса падает, и вывод «риск снизился» выглядит логичным до того момента, пока рядом не поставлена вторая цифра — та сумма, которой вы теперь способны лишиться по этой же позиции. Но та же позиция содержит второй показатель — сумму, которой можно лишиться, и она выросла ровно на величину взноса. Цифр должно быть две.
Произведение двух величин и есть ожидаемая потеря. Снижая один множитель и повышая другой, вы не улучшаете произведение автоматически. При учёте платежей за удержание позиции и комиссий картина ухудшается: позиция живёт дольше, расходы копятся, а они из суммы под риском не вычитаются. Регулятор описывает связь прямо: в глоссарии Комиссии по ценным бумагам и биржам США статья «Margin Account» портала Investor.gov говорит, что маржа увеличивает покупательную способность инвестора, но вместе с этим подвергает его риску более крупных потерь.
Третья подмена — про уверенность. Отдалившийся уровень принудительного закрытия читается как «теперь меня не выбьет», и это чувство меняет поведение: стоп снимается, горизонт растягивается, лимит на сделку забывается. Поведенческий сдвиг — тоже перенос риска, причём в слой, который хуже всего поддаётся измерению. Ощущение обманывает.
| Что рассматриваем | До взноса | После взноса | Куда переехал риск |
|---|---|---|---|
| Объём под рынком | Задан размером позиции | Тот же, не изменился | Никуда, подверженность сохранена |
| Сумма возможной потери | Ограничена ранее внесённым | Выросла на величину взноса | На ваш счёт, в размер убытка |
| Вероятность закрытия по марже | Выше | Ниже | В хвост распределения: реже, но дороже |
| Резерв на следующее событие | Есть | Израсходован частично или полностью | В другие позиции и будущие решения |
| Срок удержания | Короче | Длиннее | В платежи за удержание и время под риском |
| Дисциплина исполнения | План ещё работает | Появляется соблазн снять ограничения | В собственные решения, слой без измерения |
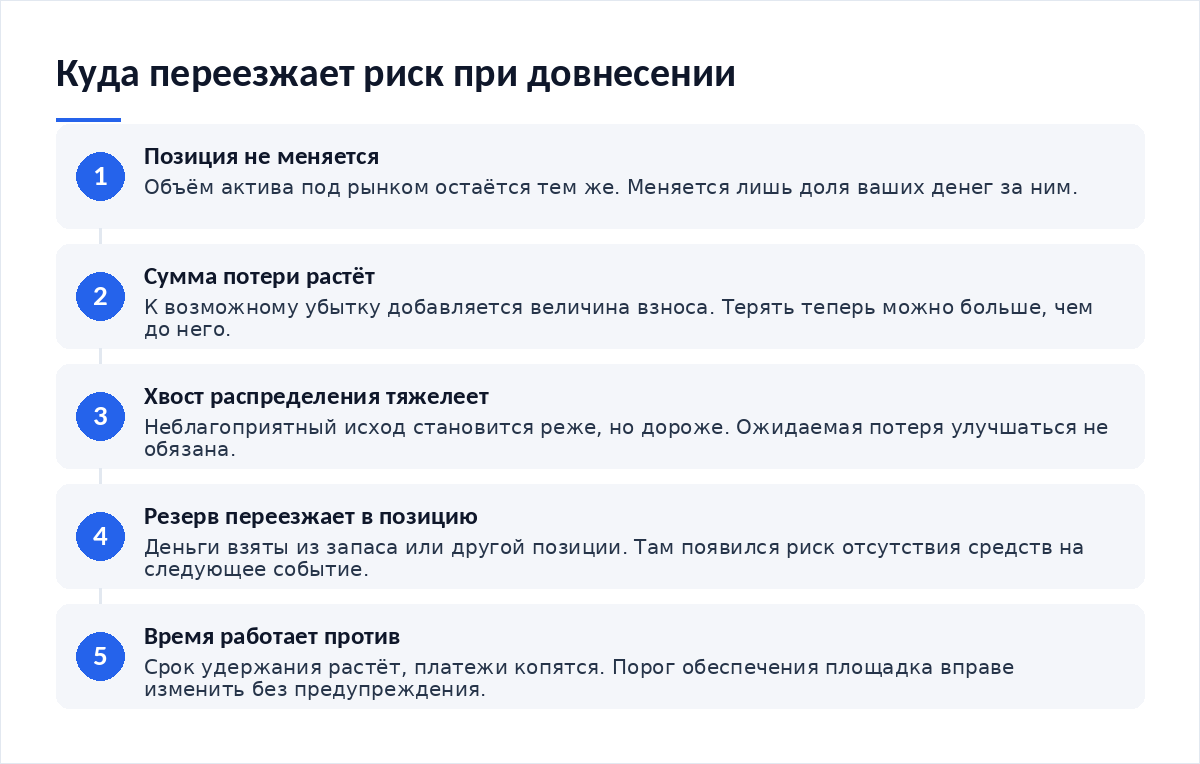
Куда переезжает сумма под риском
Арифметика скучна, вывод — нет. Вы купили снижение частоты неприятного события ценой его тяжести. Такая сделка бывает осмысленной: редкие большие потери иногда переносятся легче, чем постоянные мелкие, если у вас длинный горизонт и устойчивый доход вне рынка, позволяющий спокойно пережить одно крупное событие без продажи остальных активов. Но называть это снижением риска нельзя — это обмен одного профиля риска на другой.
Профиль «реже, но больнее» опасен тем, что хорошо выглядит в отчётности. Месяцами всё спокойно, кривая ровная, просадок нет. Потом приходит одно событие и забирает сумму, которую накопленная ровность не покрывает, а выясняется это задним числом, когда позиция закрыта по цене, далёкой от расчётной. Поэтому и существует правило оценивать стратегию по просадке, а не по доходности: ровная кривая без одного плохого дня ничего не доказывает.
Почему далёкий уровень закрытия не равен безопасности
Есть ещё одна причина не считать отодвинутый уровень защитой — он не принадлежит вам. Условия удержания позиции устанавливает посредник, и он вправе их менять. Комиссия по ценным бумагам и биржам США в справке «Margin Call» портала Investor.gov формулирует это прямо: при падении стоимости бумаг брокер может потребовать немедленно внести средства или продать любые бумаги со счёта для покрытия недостатка, не уведомляя клиента заранее; брокер сам решает, какие бумаги продать; он может продать их раньше объявленного срока и может в любой момент изменить порог, при котором требование возникает.
Формально это про фондовый рынок, но логика посредника универсальна. Площадка меняет требования к обеспечению при росте волатильности, сужает список активов, принимаемых в залог, повышает ступень для крупных позиций, и каждое из этих решений принимается без согласования с держателем уже открытой позиции. Ваш отодвинутый уровень в этот момент двигается обратно — без вашего участия и без предупреждения. Порог не ваш.
Когда взнос осмыслен, а когда нет
Осмыслен он в одном случае. План был написан до входа, в плане предусмотрен шаг довнесения с заранее определённой суммой, и эта сумма лежит отдельно от резерва на жизнь. Тогда взнос — исполнение плана, а не реакция на боль. Разница принципиальна. Проверить такой план можно заранее, прогнав его через проверку стратегии на неудачном периоде рынка.
Не осмыслен он тогда, когда решение родилось из нежелания фиксировать убыток. В обращениях читателей этот сценарий повторяется с удивительной точностью: сначала «добавлю немного, чтобы не выбило», потом ещё немного, потом вопрос о том, как вернуть внесённое. Каждый следующий взнос увеличивал сумму под риском и уменьшал запас, то есть делал исход дороже при неизменной причине, и к моменту обращения в редакцию свободных средств у человека не оставалось вовсе.
- Шаг довнесения и его предел записаны до входа в позицию, а не придуманы в процессе.
- Деньги на взнос лежат отдельно и не являются резервом на непредвиденные расходы.
- Сумма возможной потери после взноса пересчитана и сверена с лимитом на сделку.
- Требования площадки к обеспечению проверены на дату операции, а не по памяти.
- Решение зафиксировано в журнале с причиной — «не хочу фиксировать убыток» тоже считается причиной.
Если после пересчёта сумма под риском выходит за ваш лимит, взнос делать нельзя — лимит на то и лимит. Здесь помогает заранее определить долю рискованных активов и выбрать стратегию под свой горизонт: длинный горизонт переносит профиль «реже, но больнее», короткий — нет.
Итог
Три утверждения стоит держать вместе. Объём под рынком от взноса не меняется. Сумма, которой можно лишиться, растёт на величину взноса. Вероятность неприятного исхода падает, но его цена поднимается, и произведение этих величин улучшаться не обязано. Хвост стал тяжелее. Добавьте сюда расход резерва, рост срока удержания и то, что порог обеспечения устанавливает площадка, — и станет понятно, почему довнесение разумно называть переносом риска, а не его снижением.
Материалы по теме:
- Как оценить стратегию по просадке, а не по доходности — почему ровная кривая скрывает тяжёлый хвост.
- Как проверить стратегию на неудачном периоде рынка — проверка плана довнесения до реального убытка.
- Как определить долю рискованных активов — откуда берётся лимит, который взнос не должен нарушать.
- Как выбрать стратегию под свой горизонт — какой профиль риска переносится вашим сроком.
Частые вопросы
Если вероятность закрытия упала, разве риск не снизился?
Снизилась одна составляющая риска — частота неприятного события. Вторая составляющая, размер потери, выросла на сумму взноса. Ожидаемая потеря равна произведению этих величин, и улучшаться оно не обязано. Говорить о снижении риска корректно лишь тогда, когда названы обе цифры — и вероятность неблагоприятного исхода, и сумма, которой вы в этом исходе лишитесь.
Куда именно переезжает риск при довнесении?
В три места. На ваш счёт — в виде выросшей максимальной потери. В хвост распределения — исход становится редким, но более дорогим. И в ту точку, откуда взяты деньги: израсходованный резерв перестаёт закрывать следующее событие, будь это другая позиция или расход вне рынка.
Может ли площадка изменить условия после того, как я внёс средства?
Да, и это штатная практика посредников. Требования к обеспечению повышают при росте волатильности, список принимаемых активов сужают, для крупных позиций вводят отдельные ступени. Комиссия по ценным бумагам США отмечает, что брокер вправе в любой момент изменить порог, при котором возникает требование внести средства.
Когда довнесение всё же оправдано?
Когда оно записано в плане до входа: с определённой суммой, числом шагов и источником денег вне резерва. В таком виде взнос — исполнение заранее принятого решения. Если же он родился из нежелания фиксировать убыток, это реакция на боль, и она систематически увеличивает цену того же самого исхода.
Как проверить, не нарушает ли взнос мой лимит риска?
Пересчитайте сумму возможной потери после взноса и сравните с лимитом на одну сделку в процентах от капитала. Если новая сумма выходит за лимит, взнос делать нельзя. Полезно считать и долю капитала, завязанную на один исход: именно она показывает концентрацию, которую вероятность закрытия не отражает.
Вердикт
Фраза «добавил маржи и снизил риск» держится на одной цифре вместо двух. Назовите обе — вероятность и сумму — и ощущение безопасности исчезнет само. Довнесение бывает осмысленным шагом плана, но никогда не бывает защитой: оно обменивает частые мелкие потери на редкие крупные и тратит резерв, который нужен для следующего события. Проверяйте не уровень закрытия, а сумму, которой готовы лишиться. Считайте сумму, не уровень.
Разборы заблуждений о риске выходят в нашем Telegram-канале Cryptium.



Обсуждение
Добавить комментарий