
 78.055
 2.270

Обеспечение стейблкоина проверяют по трём вопросам к отчёту эмитента: кто его смотрел и в каком объёме, из чего состоят резервы и на какую дату эти цифры сняты. Месячный отчёт обычно проходит проверку аудиторской фирмы в режиме аттестации, а не полного аудита — объём работ разный. Отдельно смотрят, чего в документе нет: имён банков, движения резервов внутри месяца и очереди на погашение.
Что такое отчёт об обеспечении и что он доказывает
Доказывает он меньше, чем кажется. Документ отвечает на вопрос «сколько активов было у эмитента на конец отчётного периода», и не отвечает на вопросы «что было в середине периода», «у кого именно лежат эти активы» и «что произойдёт при одновременном требовании погашения от крупных держателей».
Это не упрёк документу. Такова конструкция: отчёт фиксирует состояние на дату, а не поведение во времени. Читатель, принимающий месячную справку за гарантию устойчивости, совершает ту же ошибку, что человек, судящий о здоровье по одному измерению давления.
Из редакционной практики: чаще всего вопросы приходят про монеты, по которым отчётов нет вовсе, и это самый короткий разбор. Нет регулярного раскрытия — нет предмета проверки. Дальше обсуждать нечего.
Как проверить обеспечение стейблкоина по отчётам эмитента
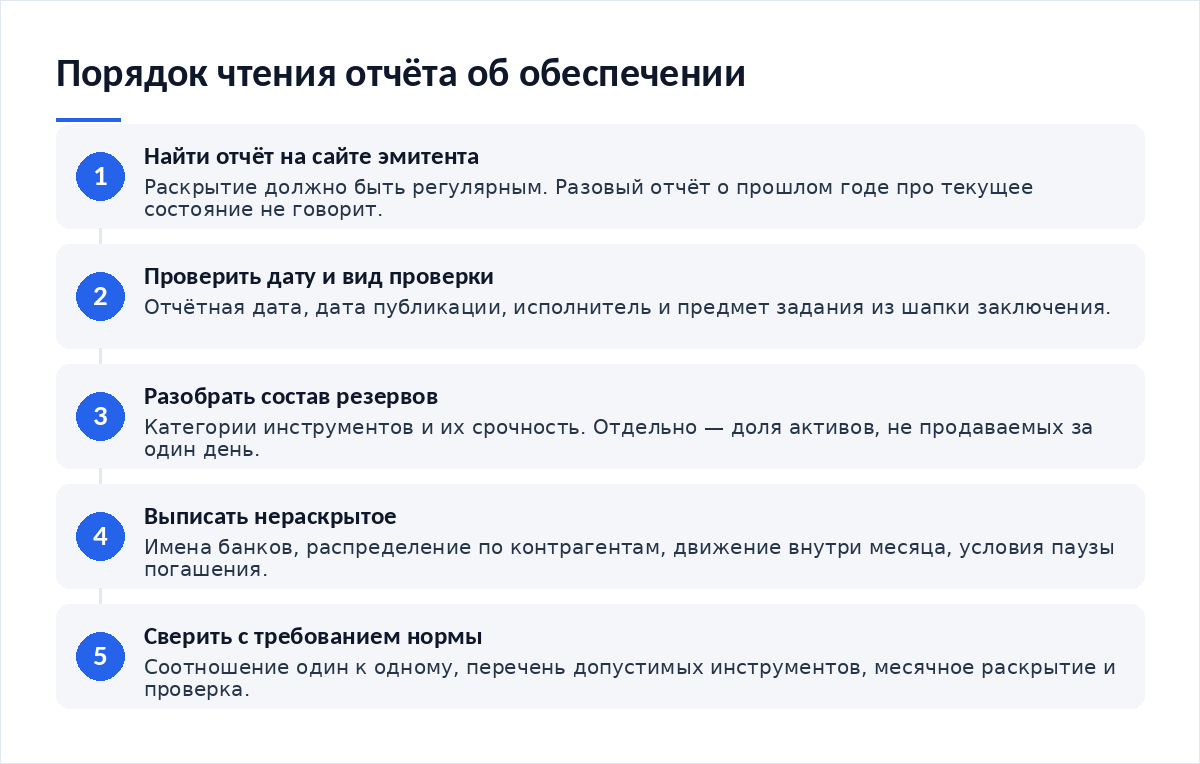
- Найдите раскрытие на сайте эмитента и убедитесь, что оно регулярное: разовый отчёт за прошлый год о текущем состоянии не говорит ничего.
- Прочитайте шапку заключения: кто исполнитель, по какому стандарту работал и что именно проверял — состав резервов, их сумму или обе величины.
- Разберите состав резервов по категориям и срокам, отдельно отметив долю инструментов, которые нельзя продать в течение одного дня без потерь.
- Зафиксируйте дату, на которую сняты цифры, и разрыв между этой датой и днём публикации — он показывает, насколько свежая у вас картина.
- Выпишите то, чего в отчёте нет: наименования банков-держателей, распределение по контрагентам, обязательства перед связанными сторонами, условия приостановки погашения.
Аттестация против аудита: разница за словом «проверено»
| Признак | Проверка месячного отчёта (аттестация) | Аудит финансовой отчётности |
|---|---|---|
| Предмет | Заявленные сведения о резервах на отчётную дату | Финансовая отчётность организации за год в целом |
| Периодичность | Ежемесячно, по закрытии месяца | Раз в год |
| Объём работ | Ограничен предметом задания и указан в заключении | Включает систему внутреннего контроля и операции со связанными сторонами |
| Кто исполняет | Зарегистрированная аудиторская фирма | Зарегистрированная аудиторская фирма по стандартам надзорного совета |
| Что остаётся вне проверки | Поведение резервов между датами, полнота обязательств | Текущее состояние на любую дату, кроме отчётной |
| Какой вывод даёт держателю | Цифры на дату соответствуют заявленному | Отчётность в целом достоверна за период |
Разница в объёме — не формальность. Проверка месячного отчёта отвечает на узкий вопрос и прямо ограничивает себя предметом задания. Аудит годовой отчётности смотрит шире и включает то, чего в месячной справке нет: обязательства, операции со связанными сторонами, систему контроля. Маркетинговая формула «резервы подтверждены аудиторами» эту разницу стирает, и стирает намеренно.
Из чего состоят резервы по требованию нормы
Опорная точка для чтения отчётов — перечень разрешённых активов в законе. Закон США GENIUS Act, Public Law 119-27, подписанный 18 июля 2025 года, требует в разделе 4 держать резервы в соотношении не менее один к одному и перечисляет допустимые инструменты: наличные доллары и средства на счёте в Федеральном резервном банке, депозиты до востребования в застрахованных депозитных организациях, казначейские векселя и облигации с остаточным сроком до погашения 93 дня или менее, соглашения обратного репо с казначейскими векселями на срок овернайт, обратные репо под залог казначейских бумаг, паи зарегистрированных государственных фондов денежного рынка, вложенные исключительно в перечисленное, а также любой из этих активов в токенизированной форме.
Порог в 50 миллиардов — важная деталь для чтения. Эмитент меньшего размера соблюдает норму, публикуя проверенные месячные отчёты, но полного аудита годовой отчётности от него закон не требует. Значит, фраза «у нас всё по закону» совместима с отсутствием годового аудита, и уточнять это нужно самому.
На какую дату и что остаётся за кадром
Дата — первое, что стоит выписать. Отчёт за конец месяца, опубликованный через три недели, описывает картину трёхнедельной давности, и между этими точками резервы могли менять состав. Норма требует раскрывать среднюю срочность и географию хранения по категориям, но не требует раскрывать движение внутри периода.
Второе — имена. Распределение депозитов по конкретным банкам в месячном отчёте не раскрывается, а именно концентрация остатков у одного контрагента и есть тот риск, который категория резерва скрывает целиком. Категория «депозиты в застрахованных депозитных организациях» выглядит одинаково и при пяти банках, и при одном.
Третье — обязательства. Отчёт об обеспечении показывает активы и число выпущенных монет, но не описывает прочие обязательства эмитента и условия, при которых погашение может быть приостановлено. Закон требует раскрывать политику погашения и все сборы отдельным документом, с предупреждением об изменении сборов не менее чем за 7 дней; этот документ читают вместе с отчётом, а не вместо него.
Российский контур
Для держателя из России важно понимать, что обязанности раскрытия на иностранного эмитента российский закон не возлагает. С 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах»: часть 6 его статьи 1 запрещает приём цифровой валюты как оплаты товаров, работ и услуг в России, часть 7 выводит из-под запрета расчёты по внешнеторговому договору между резидентом и нерезидентом. Статьёй 22 Федерального закона от 04.08.2026 № 283-ФЗ признаны утратившими силу статьи 1, 1.1, 14, 14.2 и 14.3 Федерального закона от 31.07.2020 № 259-ФЗ. Претензии к эмитенту в случае отрыва цены от номинала придётся предъявлять по праву его юрисдикции.
Как встроить проверку в собственный процесс
- Отчёт читается при первом использовании монеты и затем раз в квартал, а не однократно.
- В заметке по каждой монете записаны: исполнитель проверки, её вид, дата отчёта и дата публикации.
- Доля инструментов со сроком погашения дольше суток выписана отдельной строкой.
- Политика погашения и таблица сборов сохранены на дату — условия меняются с уведомлением.
- Объём средств в одной монете ограничен заранее, независимо от качества её отчётов.
Последний пункт — главный. Качество раскрытия снижает вероятность неприятного события, но не делает её нулевой, поэтому размер остатка в стейблкоине определяется лимитом, а не доверием. Отсюда разумно определить долю рискованных активов до покупки и выбрать стратегию под свой горизонт: короткий горизонт переносит отрыв цены хуже длинного.
Операционная часть тоже требует порядка. Где лежит монета, кто имеет доступ, как быстро вы сможете её продать при панике — эти вопросы закрываются чек-листом безопасности на год, а оценивать итог по глубине худшего эпизода помогает привычка оценивать стратегию по просадке, а не по доходности.
Итог
Проверка укладывается в пять действий: найти регулярное раскрытие, прочитать шапку заключения, разобрать состав резервов по срокам, зафиксировать дату и выписать нераскрытое. Месячная проверка и годовой аудит — разные по объёму работы, и подменять одно другим в разговоре нельзя. Норма задаёт понятную рамку: соотношение один к одному, узкий перечень инструментов, месячное раскрытие с проверкой и уголовная ответственность за ложное подтверждение. Остальное — ваш лимит на одну монету.
Материалы по теме:
- Как определить долю рискованных активов — откуда берётся лимит на остаток в одной монете.
- Как выбрать стратегию под свой горизонт — почему короткий срок переносит отрыв цены хуже.
- Чек-лист безопасности на год: что проверить и когда — операционная часть работы со стейблкоинами.
- Как оценить стратегию по просадке, а не по доходности — как учитывать худший эпизод в оценке.
Частые вопросы
Чем проверка месячного отчёта отличается от аудита?
Объёмом задания. Месячная проверка подтверждает заявленные сведения о резервах на отчётную дату и ограничена этим предметом. Аудит годовой отчётности охватывает отчётность в целом, включая обязательства и операции со связанными сторонами. По закону США годовой аудит обязателен для эмитентов с объёмом выпуска свыше 50 миллиардов долларов.
Какие активы допустимы в резервах?
Перечень узкий: наличные доллары и средства в Федеральном резервном банке, депозиты до востребования в застрахованных организациях, казначейские бумаги с остаточным сроком до 93 дней, овернайт-репо под такие бумаги, паи государственных фондов денежного рынка, вложенные исключительно в перечисленное, и те же активы в токенизированной форме.
Что в отчёте не раскрывается?
Имена банков-держателей и распределение депозитов между ними, движение резервов внутри отчётного периода, прочие обязательства эмитента, очередь на погашение. Категория «депозиты в застрахованных организациях» выглядит одинаково при одном банке и при пяти, хотя риск концентрации различается кардинально.
Насколько свежими бывают такие данные?
Отчёт описывает состояние на конец месяца, а публикуется позже — иногда через несколько недель. Разрыв между отчётной датой и датой публикации стоит выписывать отдельно: он показывает, картину какой давности вы читаете. Движение резервов внутри периода норма раскрывать не требует.
Что делать, если у монеты нет регулярных отчётов?
Считать, что обеспечение не подтверждено. Отсутствие раскрытия — не нейтральный факт, а отсутствие предмета проверки, и заменить его репутацией или объёмом торгов нельзя. Решение о таком инструменте принимается как решение о необеспеченном активе, с соответствующим лимитом и готовностью к полной потере.
Вердикт
Отчёт об обеспечении — снимок на дату, подтверждённый в объёме, указанном в заключении. Он полезен и недостаточен одновременно, и вся работа читателя состоит в том, чтобы отделить одно от другого. Смотрите вид проверки, перечень инструментов, срочность и дату, а затем выписывайте нераскрытое — именно там живут неприятные сюрпризы. И держите лимит на одну монету независимо от того, насколько аккуратны её отчёты.
Разборы раскрытий и отчётности эмитентов выходят в нашем Telegram-канале Cryptium.




Обсуждение
Добавить комментарий