
 77.570
 2.243

Стейблкоины не хеджируют портфель в строгом смысле: они не дают дохода при падении рынка, а лишь уменьшают долю, которая падает. Доля считается из целевой просадки одной формулой: s = 1 − D_цель / D_рисковой части. При цели 25% и ожидаемом падении рисковой доли на 60% в стейблах должно лежать около 58% капитала. Платой становится упущенная доходность и риск самого эмитента.
Чем это отличается от хеджирования
Хедж — это позиция, которая приносит доход, когда основная теряет. Короткая продажа, опцион, обратный инструмент. Стейблкоин ничего не приносит при падении: он остаётся на месте, пока остальное падает.
Различие не терминологическое. Хедж позволяет сохранить полную экспозицию и отдельно купить защиту; стейблкоин снижает саму экспозицию. В первом случае вы платите премию и остаётесь в рынке, во втором — выходите из части рынка и платите упущенной доходностью.
Из редакционной практики: подмена понятий приводит к ожиданию, что резерв «отработает» в падении. Он не отработает. Сохранит номинал — этого достаточно для ребалансировки, но недостаточно для того, чтобы считать портфель защищённым.
Как хеджировать портфель стейблкоинами: расчёт доли
Доля резерва выводится из двух чисел: допустимой просадки всего портфеля и ожидаемого падения рисковой части. Формула простая: s = 1 − D_цель / D_риск. Чем мягче допустимая просадка и чем глубже ожидаемое падение, тем больше должен быть резерв.
Обратная задача тоже решается. Если доля резерва уже задана, ожидаемая просадка портфеля равна (1 − s) × D_риск. Так проверяют готовую конструкцию: подставляют текущую долю и смотрят, укладывается ли результат в объявленный предел.
Обратите внимание на последнюю строку расчёта. Тридцать процентов в резерве выглядят солидно, а просадку дают почти вдвое выше целевой. Интуиция здесь ошибается систематически: резерв работает линейно, а ощущение защищённости растёт быстрее, чем её фактическая величина.
Чем платят за резерв
Первая часть платы — упущенная доходность на рисковой части. Если резерв занимает 58% капитала, на росте участвует только 42%. Это цена симметричная: она такая же, как и снижение просадки, и считается тем же множителем.
Вторая часть — альтернативная стоимость денег. Стейблкоин сам по себе дохода не даёт, а рублёвые инструменты дают: на 15 октября 2026 года ключевая ставка Банка России составляет 14,00% годовых. Резерв в стейблкоинах — это отказ не только от роста рисковой части, но и от безрисковой доходности в рублях; размещение резерва стоит выбирать осознанно и сверять ставки на дату.
Третья часть — риск самого инструмента. Привязка держится на резервах эмитента и праве выкупа по номиналу, а не на законах природы.
| Параметр резерва | Стейблкоин с резервами в валюте | Фиат на банковском счёте | Алгоритмическая привязка |
|---|---|---|---|
| Что держит стоимость | Резервы эмитента и право выкупа по номиналу | Обязательство банка и система страхования вкладов | Рыночный механизм без внешних резервов |
| Скорость перевода в позицию | Минуты, внутри той же площадки | Часы или дни, через ввод средств | Минуты, но при стрессе исполнение дорожает |
| Основной риск | Эмитент, состав резервов, блокировка адреса | Банк, ограничения на операции | Срыв привязки при оттоке, вплоть до полной потери |
| Доход в простое | По умолчанию отсутствует | Процент по счёту или вкладу | Отсутствует, возможен отрицательный результат |
| Пригодность для ребалансировки | Высокая: деньги рядом с рынком | Средняя: нужен срок на ввод | Низкая: ненадёжен именно в стрессе |
Риски самого резерва
Совет по финансовой стабильности в рекомендациях по глобальным стейблкоинам от 17 июля 2023 года выделяет два узла: управление резервными активами и право держателя на выкуп. Оба относятся не к цене токена, а к тому, что стоит за ценой. Проверять нужно именно их.
Европейский регламент MiCA разделяет токены, привязанные к активам, и токены электронных денег, и ESMA ведёт реестры по MiCA отдельно для каждой категории; переходный период для получения разрешений продлён до 1 июля 2026 года. Для российского держателя это не прямое регулирование, но полезный ориентир: статус эмитента в таких перечнях говорит о нём больше, чем его собственные заявления.
Сценарий на конкретной сумме
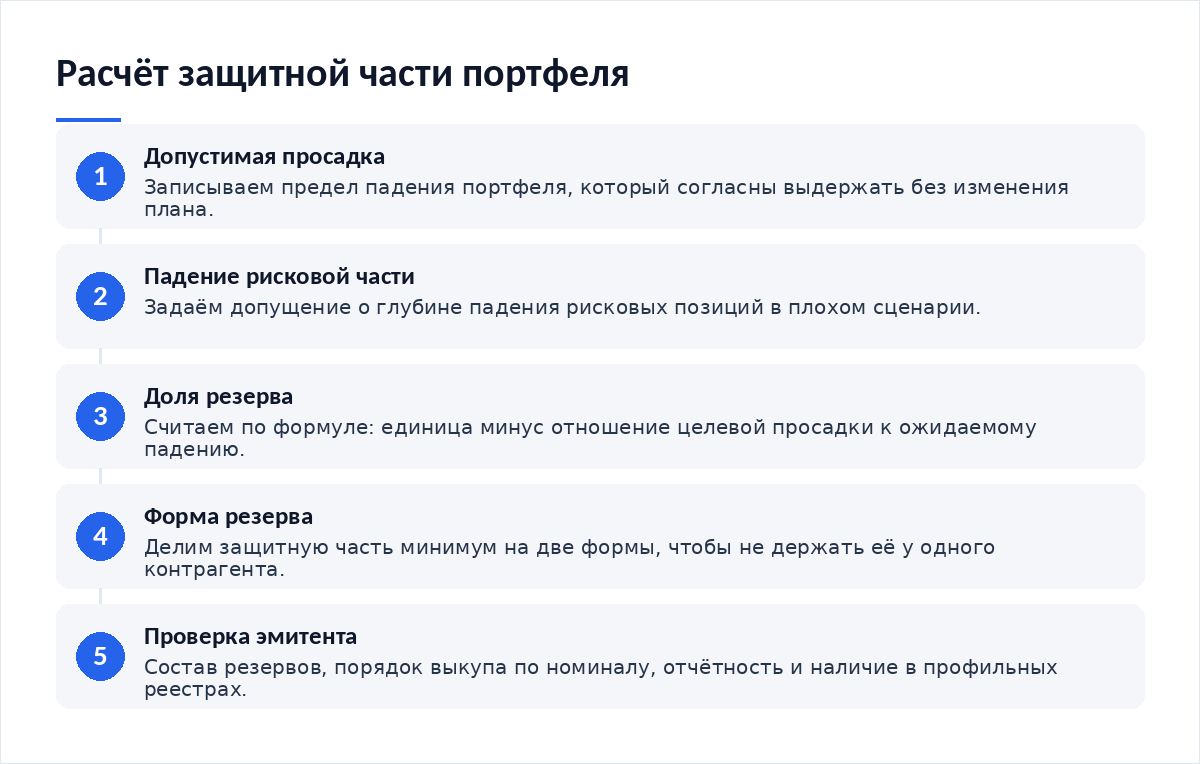
Капитал 600 000 рублей, допустимая просадка 25%, ожидаемое падение рисковой части — 60%. Расчёт даёт резерв 58%, то есть около 348 000 рублей, и рисковую часть 252 000.
Владелец делит резерв: часть в стейблкоине на площадке — для быстрой ребалансировки, часть в рублёвом инструменте — ради доходности и чтобы не держать всё у одного эмитента. Пропорция внутри резерва выводится из того, как часто планируются операции.
Далее доля рисковой части сверяется с общим правилом размера. Расчёт резерва и расчёт рисковой доли — две стороны одной задачи, и порядок описан в разборе о том, как определить долю рискованных активов.
Горизонт влияет на размер резерва сильнее, чем кажется. На десятилетнем сроке большая защитная часть обходится дорого в упущенном росте, на двухлетнем — наоборот, дёшево относительно риска не успеть восстановиться; развилка разобрана в материале о том, как выбрать стратегию под свой горизонт.
Где метод ломается
Первое. Резерв расходуется не по правилу. Деньги, отложенные под ребалансировку, уходят на внеплановую покупку, и защитная часть исчезает к моменту, когда она нужна. Правило расхода записывается вместе с долей.
Второе. Доля резерва не пересматривается при росте рынка. Рисковая часть выросла, резерв остался в прежней сумме — его доля упала, а защита ослабла без единого решения с вашей стороны.
Третье. Привязка срывается. Отклонение от номинала на несколько процентов в стрессе — известное явление, и именно в такой момент резерв обычно и требуется. Это аргумент против хранения всей защитной части в одном токене.
Четвёртое. Доступ к резерву зависит от площадки и от адреса. Эмитенты технически способны блокировать адреса, а площадки — ограничивать вывод. Проверку доступа стоит ставить в регулярный регламент, как в материале чек-лист безопасности на год: что проверить и когда.
Пятое. Резерв используют как замену правилам входа. Крупная защитная часть создаёт ощущение, что докупать можно смелее, и тогда ровно та сумма, что копилась на падение, тратится в его начале, а не в середине; механика аккуратных докупок описана в разборе о том, как усреднять позицию без роста риска.
Как встроить в собственный процесс
- Запишите допустимую просадку портфеля и ожидаемое падение рисковой части. Оба числа с датой.
- Посчитайте долю резерва по формуле s = 1 − D_цель / D_риск и округлите вверх, а не вниз.
- Разделите резерв минимум на две формы, чтобы не держать защиту у одного контрагента.
- Опишите правило расхода: на что резерв тратится, на что нет и какими частями.
- Проверяйте долю резерва вместе с долями портфеля — при росте рынка она падает сама.
- Раз в квартал сверяйте условия эмитента: состав резервов, порядок выкупа, отчётность.
Итог
Стейблкоины снижают долю падающего, а не компенсируют падение. Доля резерва считается как единица минус отношение целевой просадки к ожидаемому падению рисковой части, и тридцать процентов в резерве не защищают портфель с целью в двадцать пять. Цена защиты — упущенный рост, отсутствие процента и риск эмитента. Резерв стоит делить между двумя-тремя формами и пересчитывать его долю вместе с долями портфеля.
Частые вопросы
Какую долю портфеля держать в стейблкоинах?
Ту, что следует из вашей допустимой просадки. Формула: единица минус отношение целевой просадки к ожидаемому падению рисковой части. При цели 25% и падении рисковой доли на 60% получается около 58%. Круглые числа вроде «десять процентов на всякий случай» не связаны ни с чем и защиты не дают.
Это ведь не настоящее хеджирование?
Не настоящее, и различие практическое. Хедж приносит доход при падении основной позиции и позволяет сохранить полную экспозицию; резерв в стейблкоинах уменьшает саму экспозицию. Отсюда и разная цена: в первом случае платится премия, во втором — упущенный рост той части, что переведена в резерв.
Опасно ли держать весь резерв в одном стейблкоине?
Это концентрация риска на одном эмитенте, причём на той части портфеля, которая должна быть самой надёжной. Отклонения от номинала случаются именно в периоды стресса, когда резерв и требуется. Рабочее решение — две-три формы резерва, включая инструменты вне криптоконтура.
Что проверять у эмитента стейблкоина?
Состав и место хранения резервных активов, порядок и сроки выкупа по номиналу, регулярность отчётности, наличие в профильных реестрах. Рекомендации Совета по финансовой стабильности сводят это к двум узлам: управление резервами и право держателя на выкуп. Заявления в маркетинговых материалах проверкой не считаются.
Нужно ли пересчитывать долю резерва при росте рынка?
Обязательно. Рисковая часть растёт, сумма резерва остаётся, его доля падает — защита ослабевает без единого вашего решения. Долю резерва проверяют в те же даты, что и доли активов, и возвращают к расчётной при отклонении больше заданного порога.
Материалы по теме:
- Как определить долю рискованных активов — обратная сторона расчёта доли резерва.
- Как выбрать стратегию под свой горизонт — цена защитной части на разных сроках.
- Чек-лист безопасности на год: что проверить и когда — регулярная проверка доступа к резерву.
- Как усреднять позицию без роста риска — правило расхода резерва при падении.
Вердикт
Резерв в стейблкоинах — инструмент управления размером, а не защиты от падения, и путаница в этих словах стоит дорого. Считать его долю нужно от допустимой просадки, а не брать круглым числом: разница между тридцатью и пятьюдесятью процентами резерва — это разница между просадкой в половину капитала и в четверть. Второй по важности пункт — не держать всю защитную часть у одного эмитента. Состав резервов и порядок выкупа сверяйте по документам эмитента на дату, а не по памяти.
Разборы по портфельной защите и управлению риском выходят в канале: подписаться на Cryptium в Telegram.

Обсуждение
Добавить комментарий