
 60.329
 1.684

Главное ограничение здесь не точность опознания, а частота. Модель поглощения на дневном масштабе встречается считаные разы в год, и всё сравнение с простым удержанием актива упирается в это число. Схема сидит в позиции дни, удержание — весь период. Поэтому прежде чем сопоставлять итоги, считают, сколько сигналов дала модель и сколько времени капитал простаивал между ними. Без этих двух чисел итоги несопоставимы.
Что показывает модель на самом деле
Модель фиксирует факт: за один период диапазон открытия и закрытия сместился настолько, что накрыл предыдущий. Это описание уже случившегося перевеса. Ни о продолжении, ни о развороте форма двух баров не говорит — она говорит о том, что предыдущий бар был перекрыт, и любое утверждение о третьем баре добавляется к модели извне, наблюдателем, а не вытекает из её описания.
У модели нет нормативного первоисточника с обязательным критерием. Нет документа, где написано, какой процент перекрытия считается достаточным, учитываются ли тени, допустимо ли равенство цен закрытия и открытия. Критерий задаёт сам аналитик. Отсюда следует неприятное: два человека на одном графике получат разное число сигналов, и расходиться их выборки будут в разы, а значит, сопоставлять между собой проценты отработки, посчитанные по таким разным выборкам, некорректно по существу.
Из редакционной практики: в обращениях читателей цифра «модель отработала у меня в семи случаях из десяти» встречается часто, а вот сколько всего сигналов было за период — почти никогда. Между тем первое число без второго ничего не стоит.
Сколько раз модель встречается за период
Частота — не свойство модели, а результат трёх ваших решений. Масштаб бара. Строгость критерия перекрытия. Режим волатильности на выбранном отрезке. Поменяйте любое из трёх — и число сигналов изменится, причём не на проценты.
Режим волатильности стоит разобрать отдельно, потому что его обычно не учитывают вовсе. Перекрытие предыдущего тела требует размаха, и в спокойном рынке таких баров меньше по арифметике. Банк России в обзоре рисков финансовых рынков за февраль 2026 года приводит индекс волатильности российского рынка RVI: в феврале 2026 года он в среднем составил 26,7 пункта против среднего значения 38,5 пункта за 2025 год. Выборка сигналов, набранная в одном режиме, в другом режиме наберётся иначе.
Активность рынка меняется в ту же сторону. В обзоре ключевых показателей брокеров за II квартал 2026 года Банк России указывает, что совокупные обороты в интересах физических лиц на двух биржевых площадках за квартал сократились до 12 трлн рублей — на 19% к тому же периоду прошлого года; дата отсечения отчётности — 30 июля 2026 года. Меньше оборота — спокойнее бары. Частота перекрытий следует за этим, а не за вашими настройками.
Как торговать свечную модель поглощения и сравнить с простым удержанием актива
Порядок обратный привычному. Сначала считают частоту и простой, потом — результат. Если сделать наоборот, итог схемы окажется набором двух-трёх случаев, а выглядеть будет как статистика.
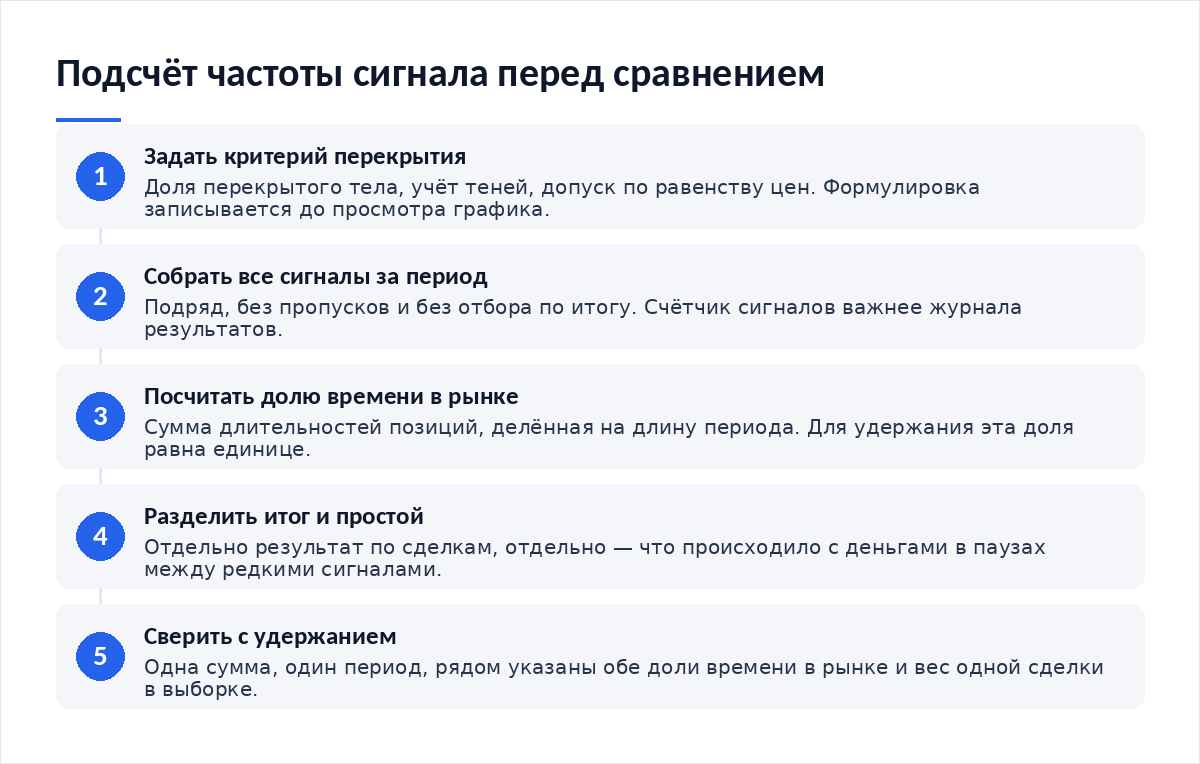
- Задать критерий перекрытия в числах: доля перекрытого тела, учёт теней, допуск по равенству цен. Записать до просмотра графика.
- Собрать все сигналы за период подряд, без пропусков и без отбора по итогу. Счётчик важнее журнала результатов.
- Посчитать долю времени в рынке: сумма длительностей позиций, делённая на длину периода.
- Разделить итог и простой: отдельно результат по сделкам, отдельно — что происходило с деньгами вне позиций.
- Сверить с удержанием на одной сумме и одном периоде, указав рядом обе доли времени в рынке.
Шаг с масштабом определяет остальные. На часовых барах сигналов в десятки раз больше, чем на дневных, но и шума в них больше. Решение стоит принять один раз — выбрать рабочий таймфрейм и не менять его внутри периода, иначе сравниваются два разных набора сигналов, а не два подхода.
Разбор: рабочий сигнал и что он даёт в пересчёте на период
Допустим, сигнал отработал. Цена после перекрытия пошла в сторону второй свечи, позиция закрылась в плюс через шесть дней. Дальше начинается арифметика, которую обычно пропускают: этот плюс нужно разделить на весь период, а не на длительность сделки.
Шесть дней из года — это 1,6% времени. Пропорция важна. Остальные 98,4% капитал ждал следующего сигнала. Удержание в те же 98,4% времени находилось в позиции и прошло всё, что рынок за это время сделал: и рост, и падение. Сравнивать результат схемы с результатом удержания без этой пропорции — то же, что сравнивать выручку за один день с выручкой за год.
Разбор: ложный сигнал и почему редкость делает его дороже
Теперь обратный случай. Перекрытие произошло, вход состоялся, цена вернулась назад, и позиция закрылась в минус — причём форма двух баров была опознана верно, по записанному заранее критерию, без единой натяжки в разметке. При высокой частоте сигналов такой исход размывается следующими. При низкой — нет.
Вот в чём разница. Если модель даёт 8 сигналов в год, каждый из них весит 12,5% всей выборки. Два неудачных подряд — и четверть годовой статистики ушла в минус, причём заменить их нечем: следующий сигнал придёт через месяцы. Редкость сигнала не делает его качественнее, она делает его дороже по весу в итоге.
Та же редкость мешает и накопить выборку. Чтобы собрать сотню сигналов на дневном масштабе по одному инструменту, нужны годы наблюдений, а за годы меняется и режим волатильности, и состав участников. Расширять выборку за счёт десятка инструментов тоже не выход: позиции начнут пересекаться, и тогда придётся отдельно оценить риск одновременных позиций, иначе статистика будет считать независимыми сделки, которые двигались вместе.
Связка с другими инструментами: каждый фильтр режет частоту
Подтверждение сигнала добавляют по-разному: объём торгов на второй свече выше среднего, перекрытие у границы уровня поддержки, дивергенция по RSI, согласие по MACD, положение относительно скользящей средней. Логика у всех фильтров одна — отсечь часть сигналов. И каждый из них уменьшает частоту.
Дальше происходит то, о чём редко предупреждают. Схема из 8 сигналов в год после двух фильтров даёт 3 сигнала, доля времени в рынке падает до 5%, и теперь вся годовая статистика состоит из трёх случаев. Фильтры повысили аккуратность опознания и одновременно уничтожили выборку. Чаще всего ломается не логика фильтра, а разметка под ним, поэтому типичные ошибки разметки графика имеет смысл исключить до того, как начнётся подсчёт.
Правила, которые дисциплинируют подсчёт
- Критерий перекрытия записан в числах и не менялся внутри периода.
- Посчитаны все сигналы, а не только те, по которым была открыта позиция.
- Доля времени в рынке указана рядом с итогом, в одной строке.
- Вес одной сделки в выборке посчитан: при восьми сигналах это 12,5%.
- Режим волатильности периода зафиксирован — выборки из разных режимов не склеиваются.
- Арифметика результата проверена отдельно от методики.
Последняя строка нужна по будничной причине. Расхождения в итогах часто объясняются не моделью, а потерянной комиссией или задвоенной сделкой, и проверить корректность расчёта прибыли и убытка дешевле, чем переделывать разметку.
Итог: что сравнивается при редком сигнале
| Что сравниваем | Схема на модели поглощения | Простое удержание актива |
|---|---|---|
| Число сигналов за год | Единицы на дневном масштабе, зависит от критерия перекрытия | Один вход в начале периода, дальше сигналы не нужны |
| Доля времени в рынке | Малая: позиция живёт дни, пауза между сигналами — месяцы | Полная: позиция занята весь период без перерывов |
| Вес одной сделки в итоге | Высокий: при восьми сигналах каждый весит 12,5% выборки | Вопрос не возникает: сделка одна и она же весь результат |
| Зависимость от волатильности | Прямая: в спокойном рынке перекрытий меньше по арифметике | Косвенная: меняется результат, но не число решений |
| Деньги между сигналами | Простаивают или уходят в другой инструмент — два разных итога | Простоя нет, вопрос о размещении остатка не стоит |
Строка про вес одной сделки — та, из-за которой сравнение обычно разваливается. Это не придирка. При восьми наблюдениях разговор о проценте отработки некорректен по существу.
Частые вопросы
Сколько сигналов модели поглощения бывает за год на дневном графике?
Точного числа нет. Это не уклончивость. Количество задаёт выбранный критерий перекрытия: при требовании полного перекрытия тела сигналов единицы, при допуске частичного — в разы больше. Поэтому любая цифра частоты имеет смысл только вместе с формулировкой критерия, по которому она получена.
Можно ли набрать выборку быстрее, если взять мелкий масштаб?
Сигналов станет больше. Но это будут другие сигналы. На минутных барах перекрытие тела происходит постоянно и отражает микроструктуру, а не перевес сторон. Выборка наберётся за недели, однако переносить её выводы на дневной масштаб нельзя: измерялось другое явление. Две такие выборки не складываются в одну.
Что делать с деньгами между редкими сигналами?
Решение влияет на итог сравнения сильнее, чем качество входов. Остаток может лежать без дохода, в инструменте денежного рынка или в том же активе. Третий вариант стирает разницу с удержанием почти полностью. Что бы вы ни выбрали, выбор фиксируют до прогона и указывают в расчёте.
Почему редкая модель проигрывает удержанию чаще, чем частая?
Причина арифметическая. Дело в доле времени. Чем реже сигнал, тем меньше доля времени в рынке и тем больше периода схема пропускает. На отрезке роста пропущенное время — это недополученный результат. На отрезке падения та же пауза работает в плюс, поэтому итог и просадку смотрят раздельно.
- Как выбрать рабочий таймфрейм — масштаб бара напрямую задаёт частоту сигналов модели.
- Как оценить риск одновременных позиций — что проверить, если выборку расширяют за счёт нескольких инструментов.
- Как исключить типичные ошибки разметки графика — дефекты, из-за которых счётчик сигналов врёт.
- Как проверить корректность расчёта прибыли и убытка — арифметика результата отдельно от методики.
Вердикт
Модель поглощения опознаётся без труда, и ровно поэтому её частоту редко считают — кажется, что считать нечего. Между тем частота и есть тот параметр, который решает исход сравнения с удержанием: редкий сигнал означает малую долю времени в рынке, высокий вес каждой сделки и выборку, которая не набирается за разумный срок. Разговор о проценте отработки при восьми наблюдениях за год лучше не начинать. Полезнее другое: написать рядом два числа — сколько сигналов было и сколько времени капитал простаивал.
Методические разборы и свежие рыночные данные публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий