
 60.329
 1.684

Чтобы построить уровни поддержки и сопротивления и сравнить с простым удержанием актива, нужны четыре числа за один и тот же период: сколько сделок дала схема, какую долю времени капитал был вне рынка, сколько забрали издержки и каким вышел итог на одинаковой сумме. Разметка графика тут вторична. Сравнение решает не она. Решает число решений и доля простоя — а они у схемы на уровнях и у удержания различаются на порядок.
Что сравнение показывает на самом деле
Вопрос «что лучше — уровни или удержание» не имеет ответа. Он сформулирован неверно. Сравнение отвечает на другое: что получилось на одной сумме за один период при двух разных режимах принятия решений. Удержание требует одного решения — купить. Схема на уровнях требует решения на каждом касании, и за год таких касаний набирается десятки.
Масштаб разницы виден по рынку целиком. По данным Банка России, в обзоре ключевых показателей брокеров за II квартал 2026 года (дата отсечения отчётности — 30 июля 2026 года) уникальных клиентов на Московской Бирже числилось 41,9 млн лиц, а сделки на её фондовом рынке заключали в среднем 3 млн лиц ежемесячно. Остальные счета в этот период находились в режиме удержания — не по методике, а по факту.
Из редакционной практики: читатель, который просит «сравнить уровни с удержанием», почти всегда сравнивает две несопоставимые вещи. С одной стороны — отобранные сделки по уровням. С другой — весь период удержания целиком. Это сравнение части с целым, и оно всегда выигрывается схемой.
Четыре величины, которые считают до сравнения
Перед тем как сопоставлять итоги, схему приводят к измеримому виду. Иначе спор уходит в оценки, а не в арифметику. Нужно зафиксировать четыре величины, и каждая из них считается по журналу сделок, а не по памяти о том, как шёл график.
- Число сделок за период. Сколько входов и выходов дала разметка с момента, когда правила были записаны, а не подобраны.
- Доля времени в рынке. Сумма длительностей всех позиций, поделённая на длину периода. Для удержания эта доля равна единице.
- Издержки на оборот. Комиссия и спред на каждой сделке, умноженные на число сделок. У удержания эта сумма однократна.
- Судьба денег вне позиции. Деньги лежат без дохода, в инструменте денежного рынка или в другом активе — три разных результата из одной схемы.
Как построить уровни поддержки и сопротивления и сравнить с простым удержанием актива
Порядок важнее точности разметки. Если правила записаны после того, как график просмотрен, сравнение теряет смысл: схема будет настроена под уже известное прошлое. Поэтому фиксация правил идёт первой, а разметка — второй.
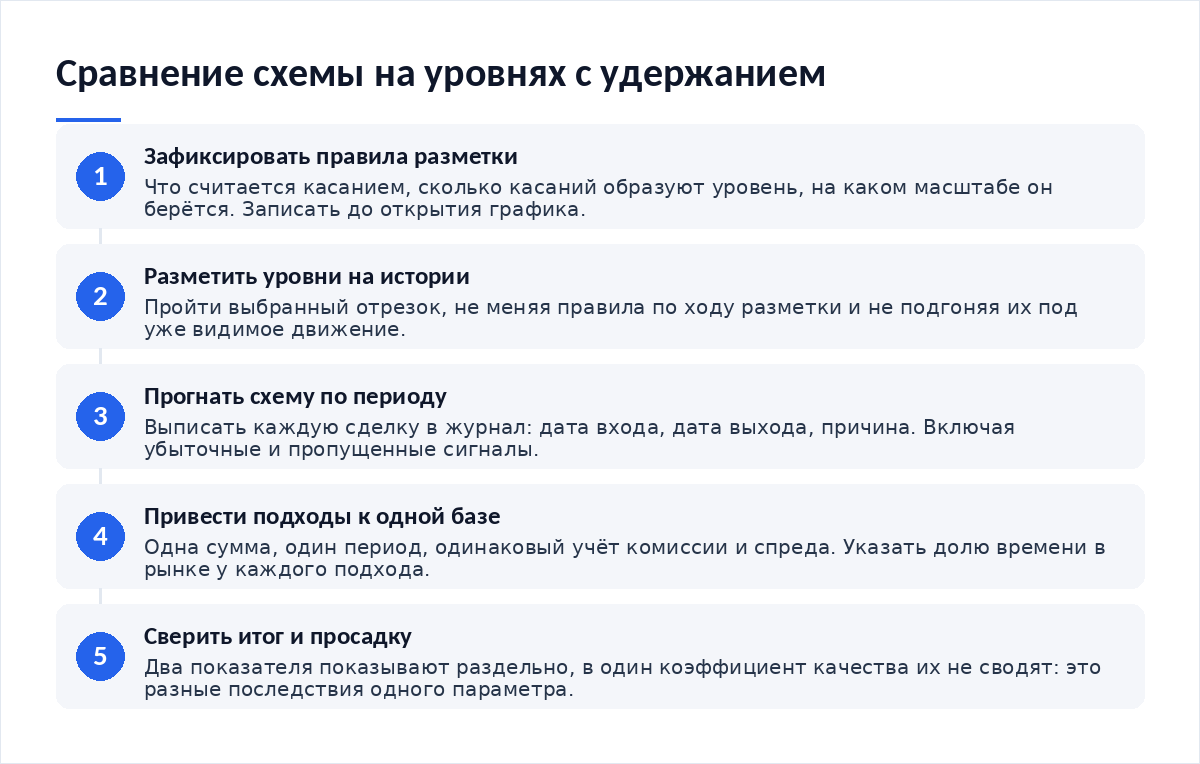
- Записать правила: что считается касанием, сколько касаний образуют уровень, на каком масштабе он берётся. До открытия графика.
- Разметить уровни на выбранном отрезке истории, не меняя правила по ходу разметки.
- Прогнать схему по периоду и выписать каждую сделку в журнал: дата входа, дата выхода, причина.
- Привести подходы к одной базе: одна сумма, один период, одинаковый учёт издержек.
- Сверить два показателя отдельно — итог за период и максимальную просадку. Вместе их не усредняют.
Масштаб графика задаёт всё остальное. На часовом отрезке касаний в разы больше, чем на дневном, и число сделок меняется вместе с ним. Поэтому прежде чем считать, имеет смысл выбрать рабочий таймфрейм и больше его не трогать — иначе сравниваются уже не подходы, а два разных набора настроек.
Разбор: почему редкие входы проигрывают по итогу на растущем рынке
Арифметика проста и неприятна. Если схема находится в рынке 38% времени, она не может забрать больше, чем дала эта часть периода. Рост распределён по времени неравномерно, и крупные движения занимают считаные дни. Схема, которая в эти дни стояла вне позиции, потеряла их целиком, и никакая точность разметки этого не компенсирует.
Вот наблюдаемый пример неравномерности. В обзоре рисков финансовых рынков за февраль 2026 года Банк России приводит: за первую декаду февраля Индекс МосБиржи упал на 2%, а по итогам месяца вырос на 0,6%, до 2 799 пунктов. Месячный результат собрался в оставшиеся двадцать дней. Это свойство рынка, а не частный случай.
Отсюда следует вывод, который редко нравится: на растущем рынке схема с редкими входами проигрывает удержанию по итогу почти механически. Не потому, что уровни размечены плохо. А потому, что доля времени в рынке у неё меньше единицы, а издержки на оборот больше.
Разбор: где схема выигрывает по просадке
Обратная сторона той же арифметики. Капитал, который стоит вне рынка, не участвует в падении. Если схема вышла до снижения, её максимальная просадка за период окажется меньше, чем у удержания, — и это не случайность, а прямое следствие доли времени в рынке.
Отдельный вопрос — что делает капитал в промежутках. Если деньги вне позиции лежат без дохода, доля простоя работает против схемы. Если они уходят в короткую сторону, к сравнению добавляется ещё одна статья расходов, и прежде чем учитывать её, стоит оценить стоимость удержания короткой позиции на том же периоде. Без этой строки сравнение неполное.
Связка с другими инструментами и что она делает с числом сделок
Фильтры добавляют к уровням подтверждение сигнала: объём торгов на касании, положение цены относительно скользящей средней, дивергенция по RSI или MACD, отсечка ложного пробоя по закрытию бара. Каждый фильтр снижает число входов. Это и есть его назначение.
Но у снижения есть цена. Меньше входов — больше доля времени вне рынка, а значит, сравнение с удержанием смещается дальше в пользу удержания по итогу и дальше в пользу схемы по просадке. Фильтр не улучшает схему в целом, он меняет её профиль. Понимать направление сдвига важнее, чем подбирать периоды индикаторов: при добавлении связок чаще всего ломается не логика сигнала, а сама разметка, и типичные ошибки разметки графика стоит исключить заранее.
Правила, которые дисциплинируют сравнение
- Правила разметки записаны до открытия графика и не менялись внутри периода.
- Журнал сделок полный: вошли все сигналы, включая убыточные и пропущенные по невнимательности.
- Издержки посчитаны на каждую сделку, а не на схему в целом.
- Итог и просадка показаны двумя числами, без свода в один «показатель качества».
- Доля времени в рынке указана явно — без неё сравнение нечитаемо.
- Расчёт результата проверен независимо: ошибка в арифметике даёт тот же эффект, что ошибка в разметке.
Последний пункт выглядит формальным, пока не встречается на практике. В обращениях читателей расхождение итогов чаще объясняется не методикой, а потерянной комиссией или задвоенной сделкой, поэтому проверить корректность расчёта прибыли и убытка стоит до того, как делать выводы о схеме.
Итог: что с чем сравнивается
| Что сравниваем | Схема на уровнях | Простое удержание актива |
|---|---|---|
| Число решений за период | Десятки: решение принимается на каждом касании уровня | Одно: решение принимается при покупке актива |
| Доля времени в рынке | Меньше единицы, зависит от масштаба графика и числа фильтров | Равна единице на всём периоде удержания |
| Издержки на оборот | Комиссия и спред умножаются на число сделок за период | Комиссия и спред платятся однократно при входе |
| Поведение в падении | Капитал вне рынка в падении не участвует, просадка ниже | Капитал проходит падение целиком, просадка равна рыночной |
| Деньги вне позиции | Результат зависит от того, где они лежат между сделками | Вопрос не возникает: позиция занята весь период |
Такая таблица — минимум, с которого разговор о сравнении становится предметным. Если какой-то строки нет, спор возвращается к ощущениям от графика.
Частые вопросы
Сколько сделок должна дать схема, чтобы сравнение было честным?
Жёсткого порога нет, но при десятке сделок результат определяется двумя-трёмя из них. Это не статистика. Это набор случаев. Практичнее смотреть не на абсолютное число, а на то, покрывает ли период и рост, и падение. Схема, проверенная только на росте, о падении не говорит ничего.
Можно ли сравнивать, если схема сидит в рынке треть времени?
Можно, если доля времени указана рядом с итогом. Оговорка не формальная. Треть времени в рынке означает, что схема по определению забирает меньшую часть движения. Сравнивать её итог с итогом удержания без этой оговорки — то же, что сравнивать полный рабочий день с неполным по сумме выплат.
Почему схема на уровнях проигрывает по итогу, но выигрывает по просадке?
Причина одна. Обе величины зависят от одного и того же — доли времени в позиции. Меньше времени в рынке — меньше захваченного роста и меньше пройденного падения. Это один параметр с двумя последствиями, а не два независимых достоинства схемы. Поэтому итог и просадку показывают рядом, в одной строке отчёта.
Нужно ли учитывать доход от денег, лежащих между сделками?
Да, иначе сравнение смещено. Схема, стоящая вне рынка половину периода, при учёте дохода на свободный остаток выглядит иначе, чем без него. Важно только, чтобы к удержанию применялась та же мерка: никакого дополнительного дохода там нет, позиция занята. Асимметрия в учёте остатка искажает сравнение сильнее, чем издержки.
- Как выбрать рабочий таймфрейм — масштаб графика задаёт число касаний, а значит, и число сделок в сравнении.
- Как исключить типичные ошибки разметки графика — разбор дефектов, которые ломают сравнение до арифметики.
- Как оценить стоимость удержания короткой позиции — нужная строка расходов, если капитал вне рынка работает в обратную сторону.
- Как проверить корректность расчёта прибыли и убытка — проверка арифметики до выводов о методике.
Вердикт
Сравнение схемы на уровнях с удержанием почти никогда не выигрывается схемой по итогу — и это не приговор разметке, а следствие двух чисел: доли времени в рынке и издержек на оборот. Там, где схема выглядит сильнее, стоит проверить, не подобраны ли уровни под уже известное прошлое. Честный вывод из такого сравнения обычно звучит скучно: подходы различаются профилем, а не качеством. Выбор между ними — это выбор между итогом и просадкой, и выдать его за выбор между «работает» и «не работает» не получится.
Разборы методик и свежие данные по рынку публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий