
 60.313
 1.684

Собрать дельта-нейтральную позицию при высокой волатильности — значит уравнять две противоположные ноги по номиналу и заранее назначить порог, после которого равенство восстанавливается сделкой. Расширение размаха ломает это равенство быстрее обычного. На неделе с 17 по 23 августа 2026 года бессрочный контракт BTC-PERPETUAL прошёл размах 23,18%, и порог в 1% срабатывал восемнадцать раз. На спокойной неделе 10–16 августа — трижды. Каждое срабатывание оплачивается комиссией и спредом, поэтому цена нейтральности растёт вместе с размахом.
Что высокая волатильность делает с двумя ногами
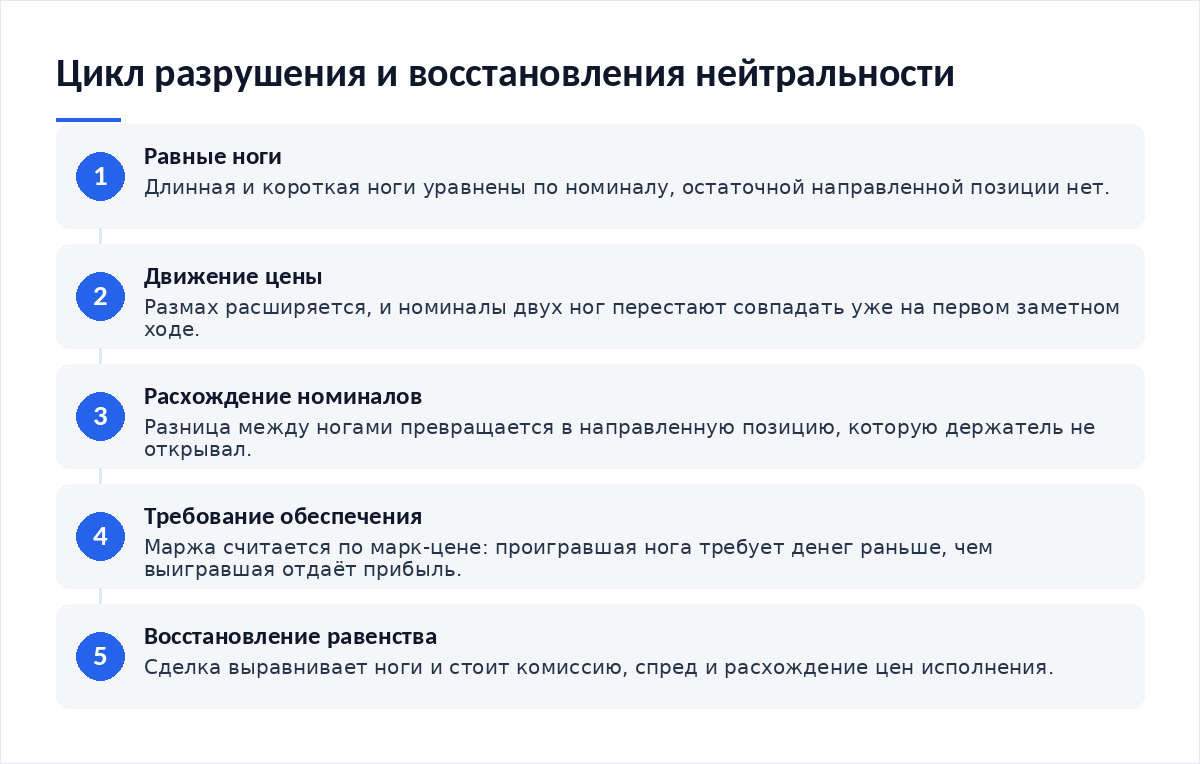
Нейтральность — состояние, а не свойство. Она держится ровно до тех пор, пока номиналы длинной и короткой ноги совпадают. Любое движение цены разводит их: нога, которая выросла, весит больше, нога, которая просела, весит меньше, и разница между ними превращается в направленную позицию, которую держатель не открывал и обычно не замечает до момента переоценки.
- Цена уходит вверх или вниз. Номинал одной ноги растёт быстрее встречного.
- Разница между ногами становится остаточной направленной позицией.
- Маржа считается по марк-цене. Проигравшая нога требует обеспечения раньше, чем выигравшая отдаёт прибыль.
- Держатель довносит обеспечение либо сокращает большую ногу.
- Сделка восстановления стоит комиссию, спред и расхождение цен исполнения.
- Через час или день цикл повторяется.
При спокойном рынке цикл проходит редко, и смета остаётся в пределах погрешности. При расширении размаха частота срабатываний меняется нелинейно: размах вырос в пять с половиной раз, а число восстановлений — в шесть. Эту зависимость стоит держать в голове до сборки, а не после.
Расчёт на конкретных числах
Редакция взяла часовые котировки BTC-PERPETUAL за 90 дней с 18 июля по 16 октября 2026 года через публичный интерфейс площадки Deribit и посчитала, сколько раз цена уходила от точки последнего выравнивания на заданный порог. Расчёт условный: он показывает механику, а не чей-то результат.
| Неделя 2026 года | Размах недели | Средний модуль часового хода | Восстановлений при пороге 1% | Комиссия восстановлений по тарифу тейкера |
|---|---|---|---|---|
| 10–16 августа, спокойный участок | 4,22% от среднего уровня недели | 0,146% | 3 срабатывания | 0,105% от номинала ноги |
| 17–23 августа, участок с расширенным размахом | 23,18% от среднего уровня недели | 0,359% | 18 срабатываний | 0,630% от номинала ноги |
| 14–20 сентября, умеренный участок | 8,23% от среднего уровня недели | 0,244% | 14 срабатываний | 0,490% от номинала ноги |
| 5–11 октября, умеренный участок | 7,11% от среднего уровня недели | 0,208% | 12 срабатываний | 0,420% от номинала ноги |
Разница между первой и второй строкой — шестикратная. За одну неделю плата за поддержание равенства ног съела 0,63% номинала, и это без учёта спреда, без проскальзывания и без ставки финансирования. Если держатель рассчитывал на доход порядка процента за месяц, одна такая неделя забирает больше половины расчётной суммы. Проверить, что именно попало в этот счёт, помогает отдельный разбор о том, как проверить корректность расчёта прибыли и убытка по каждой ноге отдельно.
Где теряются деньги незаметно
Основная статья расходов в волатильном режиме — не комиссия сама по себе, а её умножение на частоту. Счёт идёт в обе стороны.
- Спред. При резком ходе разница между лучшей покупкой и лучшей продажей расширяется, восстановление проходит по худшей цене, чем предполагал расчёт, и эта надбавка повторяется столько раз, сколько раз сработал порог.
- Расхождение цен исполнения. Ноги редко встают в одну секунду.
- Переоценка по марк-цене. Обеспечение списывается раньше прибыли.
- Ставка финансирования. Она начисляется независимо от того, выровнены ноги или нет, и в волатильном режиме её знак меняется чаще, чем держатель успевает пересчитать смету.
- Учётный след. Восемнадцать сделок вместо трёх.
Отдельная ловушка — тип маржи. При кросс-марже прибыль одной ноги подпирает убыток другой, но и ликвидация приходит сразу по всему счёту. При изолированной маржа каждой ноги живёт отдельно, и проигравшая нога закрывается раньше, чем выигравшая успевает помочь. Разницу стоит разобрать до сборки: материал о том, как выбрать между изолированной и кросс-маржой, описывает оба режима на одинаковых числах.
Настройка порога и запаса обеспечения
Порог восстановления — главный параметр конструкции. Узкий порог держит нейтральность точнее, но умножает сделки. Широкий порог экономит комиссию, но позволяет остаточной направленной позиции вырасти до заметной величины. Выбор между ними — это выбор между двумя видами расхода, и универсального ответа нет: он зависит от тарифа, от размаха и от того, какую долю номинала держатель готов считать допустимым отклонением.
Запас обеспечения считают не от текущей цены, а от сценария, в котором проигравшая нога ушла на величину недельного размаха. Пример августовской недели даёт ориентир: 23% размаха при плече, скажем, 3х означает, что маржа проигравшей ноги сокращается на величину, сопоставимую с её начальным значением. Параллельно стоит оценить, как оценить риск одновременных позиций, если на счёте уже есть другие открытые конструкции.
Разбор сценария: неделя с расширенным размахом
Возьмём условный номинал 10 000 долларов на каждую ногу и порог восстановления 1%. На спокойной неделе держатель сделал бы три корректировки: расход 10,50 доллара по тарифу тейкера. На неделе 17–23 августа тех же корректировок было бы восемнадцать: 63 доллара. Добавим ставку финансирования, которая за тот период в среднем составляла около 0,005% за восемь часов, то есть примерно 0,105% за неделю, — ещё 10,50 доллара с той стороны, которая платит.
Итого на волатильной неделе условная смета удержания — около 73,5 доллара с номинала в 10 000, то есть 0,74%. На спокойной — около 21 доллара, 0,21%. Доход конструкции при этом не вырос ни на доллар: расхождение цен между ногами не обязано расширяться вместе с размахом, и месяцами держится в пределах, которые не покрывают даже половины платы за частое выравнивание. Стоимость удержания короткой ноги разбирается подробно в материале о том, как оценить стоимость удержания короткой позиции.
Чего делать нельзя
- Считать нейтральность разовой настройкой. Она разрушается первым же заметным ходом.
- Переносить порог восстановления в момент, когда цена против вас. Это смена правил задним числом.
- Наращивать плечо, чтобы отбить накопленную комиссию. Деривативы не инструмент возврата убытка.
- Считать, что равные номиналы означают равные маржинальные требования. Пороги по ногам различаются.
- Брать тарифы из памяти. Их публикуют в спецификации контракта, и они пересматриваются.
Итог
- Порог восстановления назначен до сборки и записан числом.
- Смета посчитана на недельный размах, а не на средний день.
- Тарифы сверены в спецификации.
- Тип маржи выбран осознанно, сценарий ликвидации прописан.
- Ставка финансирования учтена отдельной строкой.
- Журнал восстановлений ведётся.
- Как проверить корректность расчёта прибыли и убытка — разбор по ногам и сверка с отчётом площадки.
- Как выбрать между изолированной и кросс-маржой — два режима обеспечения на одинаковых числах.
- Как оценить риск одновременных позиций — что считать, когда на счёте несколько конструкций.
- Как оценить стоимость удержания короткой позиции — из чего складывается плата за короткую ногу.
Частые вопросы
Насколько чаще приходится восстанавливать нейтральность при расширении размаха?
По часовым данным BTC-PERPETUAL за 90 дней до 16 октября 2026 года при пороге 1% спокойная неделя дала три срабатывания, неделя с размахом 23,18% — восемнадцать. Рост примерно в шесть раз. Точная цифра зависит от порога: при пороге 0,5% разрыв между спокойным и бурным участком расширяется ещё сильнее.
Во что обходится одно восстановление?
Минимум — комиссия сделки. На 16 октября 2026 года тариф тейкера по BTC-PERPETUAL составлял 0,035% от номинала, мейкера — 0,015%. К этому добавляются спред, расхождение цен исполнения двух ног и возможное проскальзывание. На тонком участке книги последние три слагаемых превышают комиссию в несколько раз.
Можно ли снизить расход, расширив порог?
Расход на комиссию снизится, но вырастет размер остаточной направленной позиции между восстановлениями. Это обмен одного риска на другой, а не экономия. Выбор порога стоит делать на исторических данных по тому инструменту, с которым вы работаете, и пересматривать при смене режима рынка.
Защищает ли нейтральность от ликвидации?
Нет. Маржа считается по каждой ноге отдельно и переоценивается по марк-цене. Проигравшая нога может подойти к границе раньше, чем выигравшая принесёт прибыль, особенно при изолированной марже. Запас обеспечения нужен такой же, как для направленной позиции сопоставимого объёма.
Вердикт
Высокая волатильность не отменяет нейтральность — она делает её дороже, и дороже нелинейно. Шестикратный рост числа восстановлений за неделю превращает аккуратную конструкцию в станок по выработке комиссии, а доход от расхождения цен за этим ростом не поспевает. Из обращений читателей видно: смету считают по среднему дню и удивляются результату месяца. Считайте по худшей неделе — тогда решение о сборке будет честным.
Разборы деривативов, сметы удержания и свежие данные по ставкам — в нашем Telegram-канале Cryptium.
Источники фактуры: документация по истории ставки финансирования бессрочных контрактов и записка Федеральной резервной системы США «Quantifying Treasury Cash-Futures Basis Trades» от 8 марта 2024 года. Данные проверены на 16 октября 2026 года.









Обсуждение
Добавить комментарий