
 60.296
 1.684

Чтобы собрать дельта-нейтральную позицию и сравнить с простым удержанием актива, одной цифры итога недостаточно. Сопоставляют четыре величины сразу: результат за период, глубину просадки, сумму издержек и число операций. Нейтральная связка убирает направленный риск, но берёт плату комиссиями, финансированием и вниманием оператора. Удержание актива ничего не стоит в обслуживании, зато оставляет держателя наедине с полной амплитудой цены. Выбор решается не доходностью. Он решается тем, какой риск для конкретного капитала неприемлем.
Как собрать дельта-нейтральную позицию и сравнить с простым удержанием актива: четыре величины
В обращениях читателей сравнение почти всегда сведено к одной строке: сколько заработала связка и сколько принесло удержание. Такая арифметика скрывает половину картины. Связка и удержание отличаются не величиной итога, а его происхождением и ценой получения.
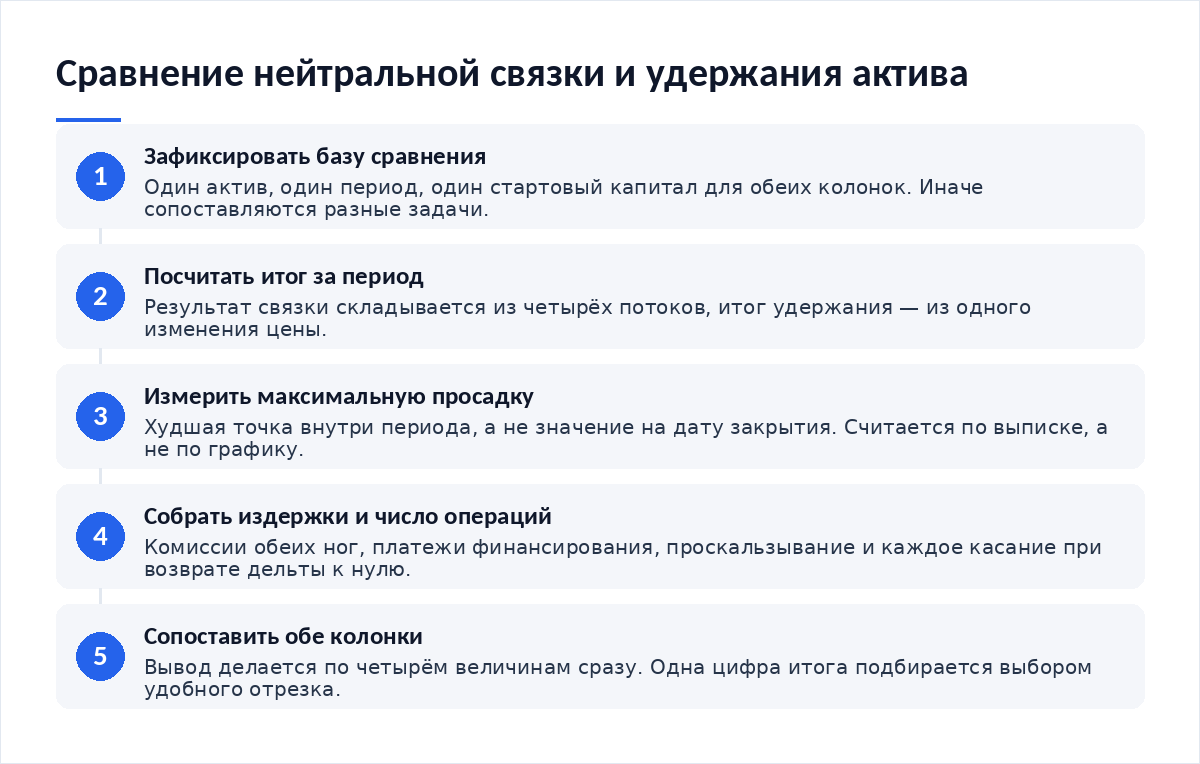
Первая величина — итог. Вторая — максимальная просадка капитала внутри периода, то есть худшая точка на пути к итогу, которую владелец связки или держатель актива вынужден был пережить, не закрывая позицию и не меняя её размер. Третья — суммарные издержки: комиссии входа и выхода, платежи финансирования, проскальзывание при исполнении. Четвёртая — число операций.
Последняя величина недооценена чаще прочих. Удержание актива — это одна покупка и ноль действий дальше. Нейтральная связка живёт иначе: дельта дрейфует вслед за ценой, и её возвращают к нулю довнесением обеспечения, частичным закрытием короткой ноги или докупкой спота, причём каждое касание стоит комиссии и времени. Счёт идёт на десятки операций.
| Что сопоставляем | Дельта-нейтральная связка | Удержание актива |
|---|---|---|
| Источник результата | Разница ставок и базиса между спотом и контрактом | Изменение цены актива за период, ничего кроме него |
| Максимальная просадка | Ограничена сбоем хеджа и переоценкой залога, меньше амплитуды рынка | Равна худшему снижению цены внутри периода |
| Издержки | Комиссии двух ног, платежи финансирования, проскальзывание, расходы на ребалансировку | Комиссия покупки и расходы на хранение |
| Число операций за месяц | От единиц до десятков: дельту возвращают к нулю по мере дрейфа цены | Одна операция на входе, дальше ни одной |
| Требование к вниманию | Постоянное: обеспечение, ставка, состояние обеих ног | Эпизодическое: хранение и доступ к ключам |
Расчёт на конкретных числах
Ниже — условный пример. Ставки комиссий и финансирования у площадок меняются неделя к неделе, поэтому цифры взяты как учебные и подлежат сверке на дату сделки. Проверяйте параметры в спецификации контракта перед любым расчётом.
Переверните сценарий. Падение на те же 12% оставляет связку примерно в том же плюсе, а держателя — с минусом 1 200, и в этом состоит содержание сделки: нейтральность обменивает обе хвостовые ветки распределения на одну узкую, слабо зависящую от направления рынка.
Ориентир по плечу держите в голове. ESMA 27 марта 2018 года ограничила плечо по контрактам на разницу для розницы: 2:1 по криптовалютам и принудительное закрытие при падении средств до 50% от минимально требуемой маржи. Норма европейская. Порядок величин показателен и для других юрисдикций, о чём сообщает решение ESMA по CFD и бинарным опционам.
Почему нейтральная связка проигрывает на спокойном рынке
Доход связки не берётся из воздуха. Его источник — перекос спроса между спотом и срочным контрактом: когда длинных позиций больше, они платят коротким, и чем сильнее перевес, тем щедрее платёж, который достаётся стороне, принявшей на себя непопулярное направление. Спокойный рынок означает отсутствие перекоса. Источник пересыхает.
Издержки никуда не деваются. Комиссии фиксированы, проскальзывание зависит от ликвидности, а не от волатильности, ребалансировка нужна даже при вялом дрейфе цены. Выходит конструкция с переменным доходом и постоянным расходом. На длинном боковике она уходит в минус тихо, без драматических событий, и владелец замечает потерю по выписке за квартал, а не по графику цены, где ничего примечательного не происходило.
Отдельный источник потерь — рассинхрон ног. Спотовая часть и контракт живут на разных площадках либо в разных кошельках, и перевод обеспечения между ними занимает время. В момент резкого движения одна нога уже переоценена, а вторая ещё нет. Как это выглядит на практике, разбирает материал о том, как оценить риск одновременных позиций.
За что платит держатель актива
Удержание выглядит бесплатным. В части комиссий так и есть. Плата берётся в другой валюте — в амплитуде: держатель принимает на себя полный ход цены вниз, включая эпизоды, когда снижение растягивается на несколько кварталов подряд и проверяет не расчёт, а терпение владельца.
Вторая статья расходов — хранение. Ключи, доступ, контрагент. Нейтральная связка этот риск не снимает, а удваивает: позиции теперь две, и площадок тоже может быть две.
Третья — альтернативная стоимость капитала. Деньги, замороженные в обеспечении короткой ноги, не работают больше нигде. У держателя заморожен весь капитал. Зато он участвует в росте.
Где теряются деньги незаметно
Три канала утечки встречаются чаще прочих.
- Дрейф дельты. Цена ушла, номиналы ног разошлись, нейтральность стала условной. Возврат к нулю стоит комиссии и повторяется тем чаще, чем резче рынок.
- Знак ставки. Положительная ставка кормит короткую ногу, отрицательная — обнуляет смысл конструкции и начинает брать деньги у владельца связки.
- Режим учёта обеспечения. При общем залоге убыток короткой ноги подтягивает к краю весь счёт, а не отдельную позицию. Разбор различий собран в тексте о том, как выбрать между изолированной и кросс-маржой.
Проверка арифметики — отдельная дисциплина. Результат связки складывается из четырёх потоков, и ошибка в знаке одного из них переворачивает вывод. Порядок сверки описан в разборе о том, как проверить корректность расчёта прибыли и убытка.
Механика переоценки описана у организаторов торгов без иносказаний: вариационная маржа — ежедневная переоценка открытых позиций, прибыль или убыток зачисляется или списывается в клиринг. На 16 октября 2026 года раздел срочного рынка Московской биржи указывает гарантийное обеспечение от 10% позиции. У криптоплощадок величины другие. Принцип тот же.
Чего делать нельзя
- Считать нейтральную связку безрисковой заменой депозита. Источник её дохода исчезает первым, когда рынок успокаивается.
- Наращивать плечо короткой ноги ради увеличения ставки финансирования. Платёж растёт линейно, а вероятность принудительного закрытия — нет.
- Сравнивать итоги за разные периоды. Месяц роста и месяц боковика дают противоположные ответы.
- Игнорировать расходы на ребалансировку. В отчёте о позициях их нет, в выписке по счёту они есть.
- Переносить выводы с одного актива на другой. Ликвидность и ставка у каждой пары свои.
Итог
Нейтральная связка и удержание решают разные задачи. Первая торгует разницей между двумя рынками одного актива и живёт за счёт чужого перекоса спроса. Второе принимает направленный риск целиком и не требует обслуживания. Сравнивать их по итогу за удачный квартал — значит сравнивать несравнимое.
- База сравнения зафиксирована: один актив, один период, один стартовый капитал.
- Посчитаны все четыре величины, а не только итог.
- Издержки включают финансирование и проскальзывание, а не одни комиссии.
- Число операций за период подсчитано по журналу, а не по памяти.
- Параметры контракта сверены со спецификацией на дату расчёта.
Разметка графика и выбор интервала влияют на то, какую просадку вы увидите в сравнении. Типовые искажения перечислены в материале о том, как исключить типичные ошибки разметки графика.
- Как оценить риск одновременных позиций — что происходит, когда две ноги живут на разных площадках.
- Как выбрать между изолированной и кросс-маржой — режим учёта обеспечения и его влияние на связку.
- Как проверить корректность расчёта прибыли и убытка — порядок сверки четырёх потоков результата.
- Как исключить типичные ошибки разметки графика — почему просадка на картинке отличается от просадки по счёту.
Частые вопросы
Нейтральная связка всегда обыгрывает удержание на падении?
Нет. На падении она обыгрывает удержание по итогу, но знак ставки финансирования при распродаже часто становится отрицательным, и короткая нога начинает платить сама. Плюс остаётся, однако он меньше, чем кажется из расчёта по одной только цене.
Сколько операций в месяц считается нормой для связки?
Единого числа нет, оно зависит от допуска по дрейфу дельты. Чем уже допуск, тем чаще касания и тем выше расход на комиссии. Из редакционной практики: владельцы связок недооценивают это число примерно вдвое, пока не поднимут журнал операций.
Можно ли сравнивать связку и удержание за один месяц?
Месяц мало что показывает. Источник дохода связки сезонен по отношению к настроению рынка, а удержание зависит от направления. Корректное сопоставление требует нескольких режимов рынка подряд: роста, падения и длинного боковика, иначе вывод определяется выбором отрезка.
Где брать параметры для расчёта издержек?
В спецификации контракта на дату расчёта и в выписке по счёту. Ставки комиссий и финансирования меняются, усреднённые значения из статей годичной давности дают ошибку в разы. Сверяйте обе цифры перед каждым пересчётом, а не один раз при запуске.
Вердикт
Нейтральная связка — инструмент снижения амплитуды, а не способ обогнать рынок. Она оправдывает себя там, где просадка дороже недополученного роста, и подводит там, где рынок затих и платить за перекос спроса стало некому. Держатель актива покупает отсутствие работы ценой полной волатильности, и это честная сделка, если горизонт позволяет её пережить. Любое сравнение без четырёх величин сразу — не сравнение, а подбор удобного периода. Разборы и свежие данные по срочному рынку мы публикуем в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий