
 60.296
 1.684

Каскад начинается с арифметики, а не с новости. Чтобы отследить каскад ликвидаций коротких позиций и не попасть под него, нужно понимать одно: принудительное закрытие шорта — это рыночная покупка. Она забирает заявки на продажу из стакана и двигает цену вверх, а подросшая цена доводит до порога следующую группу коротких позиций, которые система закрывает такими же рыночными покупками, после чего цикл повторяется на более тонкой книге. Величины, по которым видно накопление такого риска, существуют. Прогнозом они не являются.
Как отследить каскад ликвидаций коротких позиций и не попасть под него: механика цепочки
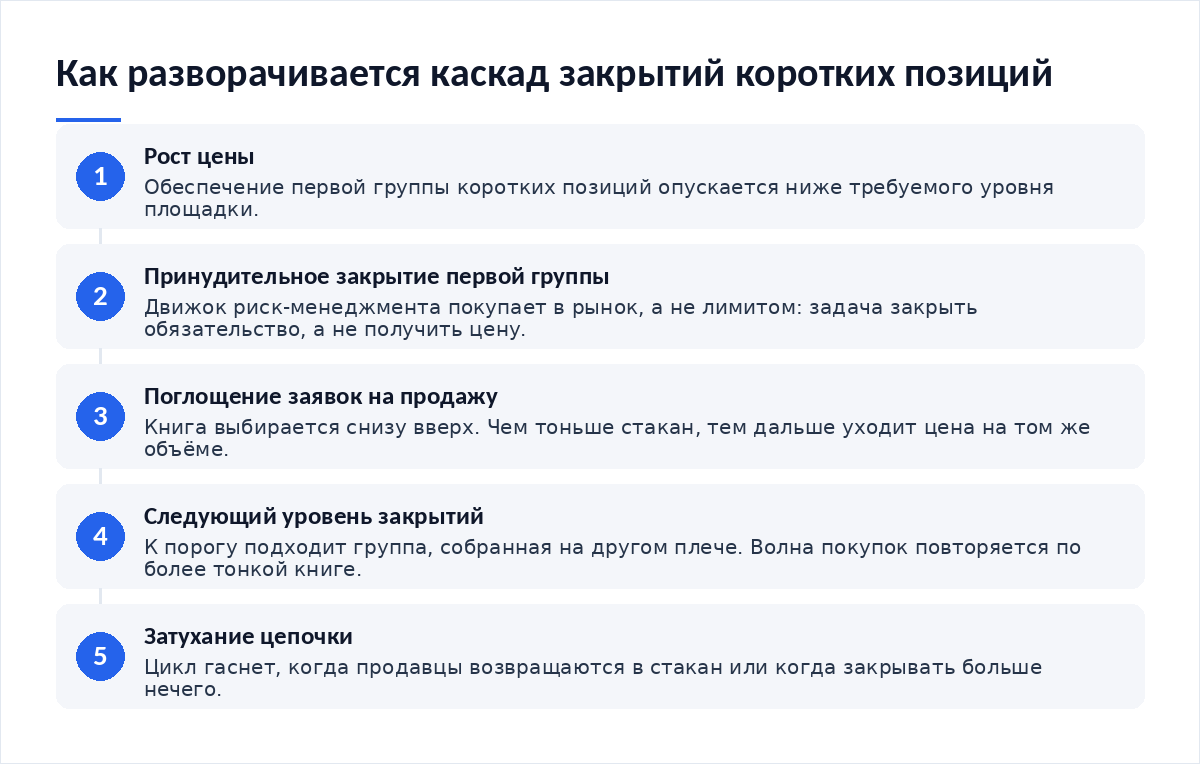
Разберём звено за звеном. Короткая позиция убыточна при росте цены. Когда убыток съедает обеспечение до предела, площадка не ждёт решения владельца: движок принудительного закрытия выставляет встречную заявку на покупку того же объёма, и делает это в рынок, а не лимитом, потому что задача системы — закрыть обязательство, а не получить хорошую цену.
- Цена растёт. Обеспечение первой группы шортов опускается ниже требуемого уровня.
- Движок закрывает эти позиции рыночными покупками. Заявки на продажу в стакане выбираются снизу вверх.
- Цена поднимается выше. К порогу подходит вторая группа, собранная на другом уровне плеча.
- Повтор. Каждый следующий виток забирает из книги остатки ликвидности и делает очередной шаг цены дешевле по объёму, который для него требуется.
- Цикл гаснет, когда встречные продавцы возвращаются в стакан либо когда закрывать больше нечего.
Скорость определяется толщиной стакана. Тонкая книга заявок означает, что одна и та же сумма принудительных покупок сдвигает цену в разы сильнее, и именно поэтому самые резкие цепочки приходятся на выходные, ночные часы и минуты после выхода макроданных, когда маркет-мейкеры убирают котировки.
Расчёт на конкретных числах
Пример условный. Параметры площадок сверяйте в спецификации контракта на дату расчёта.
Из редакционной практики: участники оценивают риск по размеру собственной позиции и упускают второй сомножитель — ликвидность инструмента в тот час, когда движение застанет их врасплох. Позиция в 100 тысяч безопасна на глубоком рынке и опасна на тонком. Величина одна. Последствия разные.
Какие величины показывают накопление риска
Ни одна из них не является сигналом. Все они описывают состояние системы, а не её будущее.
| Величина | Что показывает | Чего не показывает |
|---|---|---|
| Доля шортов в ликвидациях за период | Какая сторона несёт потери прямо сейчас | Продолжится ли перекос завтра |
| Плотность уровней закрытия по шкале цены | Где сосредоточены позиции, уязвимые к росту | Дойдёт ли цена до этих уровней |
| Глубина стакана выше текущей цены | Сколько покупок книга примет без сдвига | Сохранится ли эта глубина через минуту |
| Знак платежа между сторонами контракта | Чьё направление перегружено участниками | Когда перегрузка разрядится |
| Разброс котировок между площадками | Насколько расходятся локальные книги заявок | Какая площадка задаст движение первой |
Источник данных проверяйте отдельно. Агрегаторы ликвидаций собирают информацию из публичных потоков площадок, а эти потоки у многих бирж прорежены: в эфир уходит не каждое принудительное закрытие, а выборка, из-за чего абсолютные суммы в сводках занижены у всех сразу. Относительная динамика при этом сохраняется.
Чего эти величины не предсказывают
Три вещи остаются за пределами любой такой метрики.
Первое — момент. Накопление перекоса держится неделями и рассасывается без единого резкого движения, через постепенное закрытие позиций по воле самих владельцев, и внешний наблюдатель не отличит такой сценарий от подготовки к обвалу. Второе — направление: та же тонкая книга одинаково усиливает движение вверх и вниз. Третье — глубина. Цепочка останавливается на первом витке, если в стакан вернулся крупный продавец.
Регуляторный ориентир по плечу помогает оценить масштаб. ESMA 27 марта 2018 года установила для розничных клиентов предел 2:1 по криптовалютным контрактам на разницу и правило закрытия при падении средств до 50% от минимально требуемой маржи, о чём сказано в решении ESMA по контрактам на разницу. Криптоплощадки предлагают кратно больше. Разница в плече прямо переводится в плотность уровней принудительного закрытия.
Где теряются деньги незаметно
- Исполнение по худшей цене. Принудительное закрытие уходит в рынок агрессивной заявкой, поэтому владелец получает не аккуратный уровень из формулы, а те котировки, которые остались в книге после предыдущих витков цепочки.
- Комиссия закрытия. Она начисляется по ставке для агрессивной заявки, даже если владелец всю жизнь торговал лимитными.
- Общий залог. При объединённом обеспечении под раздачу попадают и те позиции, которые шли в плюс.
- Стоимость удержания шорта между витками. Она накапливается тихо и разобрана в материале о том, как оценить стоимость удержания короткой позиции.
Настройка защиты позиции
Защита здесь не про угадывание момента. Она про то, чтобы цепочка прошла мимо.
Первый рычаг — размер. Позиция, пережидающая движение в 15–20% без приближения к порогу, не участвует в каскаде как топливо. Второй — режим учёта обеспечения: при общем залоге убыток одной позиции тянет за собой остальные, при раздельном — не тянет. Различия собраны в разборе о том, как выбрать между изолированной и кросс-маржой.
Третий рычаг — разнесение. Несколько позиций с одинаковым уровнем принудительного закрытия образуют внутри одного счёта ту же цепочку, что рынок образует снаружи. Как это считается, показано в тексте о том, как оценить риск одновременных позиций.
Механика переоценки у организованных площадок описана прямо. На 16 октября 2026 года раздел срочного рынка Московской биржи определяет вариационную маржу как ежедневную переоценку открытых позиций с зачислением или списанием результата в клиринг, а гарантийное обеспечение указывает от 10% позиции. На криптоплощадках переоценка идёт непрерывно, и запас времени у владельца меньше.
Чего делать нельзя
- Открывать позицию против предполагаемого каскада. Это торговый сигнал, выведенный из реконструкции, и обе части конструкции ненадёжны.
- Считать скопление уровней целью движения. Скопление показывает уязвимость, а не намерение рынка.
- Наращивать плечо после первого витка в расчёте на откат: цена после принудительных покупок возвращается не всегда, а обеспечение под увеличенную позицию требуется немедленно.
- Снимать защитные заявки во время резкого движения, чтобы «пересидеть».
- Сравнивать суммы ликвидаций у разных агрегаторов без поправки на методику сбора.
Итог
Каскад — не заговор и не аномалия. Это следствие двух обычных вещей: принудительное закрытие исполняется рыночной заявкой, а книга заявок конечна. Отслеживать имеет смысл не мифический «сигнал о каскаде», а собственный запас до порога закрытия и ликвидность того инструмента, в котором позиция открыта, причём обе величины измеряются заранее.
- Запас до порога принудительного закрытия измерен в процентах движения цены, а не в деньгах.
- Глубина стакана по инструменту проверена в нерабочие часы, а не только днём.
- Режим учёта обеспечения выбран осознанно и проверен на тестовой сумме.
- Уровни закрытия по разным позициям разнесены, а не сложены в одну точку.
- Источник данных по ликвидациям и его методика сбора понятны.
Картинка с уровнями искажает оценку чаще, чем помогает. Типовые ошибки такой разметки перечислены в материале о том, как исключить типичные ошибки разметки графика.
- Как оценить стоимость удержания короткой позиции — расходы, накапливающиеся между витками движения.
- Как выбрать между изолированной и кросс-маржой — режим залога и его роль в цепочке закрытий.
- Как оценить риск одновременных позиций — почему несколько позиций падают вместе.
- Как исключить типичные ошибки разметки графика — как не принять реконструкцию за факт.
Частые вопросы
Можно ли заранее увидеть каскад по данным о ликвидациях?
Увидеть накопление перекоса — можно, увидеть момент разрядки — нет. Данные показывают, сколько позиций уязвимо к росту и насколько тонка книга заявок. Переход от уязвимости к цепочке запускает внешний импульс, которого в этих данных нет. Метрика описывает состояние, а не будущее.
Почему цифры ликвидаций у разных сервисов расходятся?
Потому что площадки передают в публичный поток не каждое принудительное закрытие, а прореженную выборку. Агрегаторы по-разному достраивают недостающее. Абсолютные суммы поэтому занижены у всех и занижены по-разному, а сопоставимой остаётся динамика внутри одного источника.
Каскад шортов всегда означает дальнейший рост?
Нет. Поток принудительных покупок конечен: он заканчивается, когда закрыты все позиции, дошедшие до порога. Дальше цена определяется обычным спросом. Движение, выросшее на одном лишь принудительном закрытии, часто возвращается к исходному уровню в течение тех же суток.
Какой запас по обеспечению считать достаточным?
Универсального числа нет, и редакция его не называет. Разумный подход — измерять запас не в деньгах, а в процентах движения цены, и сверять эту величину с историческим размахом инструмента за сутки. Если суточный размах перекрывает ваш запас, позиция рассчитана на спокойный рынок.
Вердикт
Цепная реакция выглядит рыночным событием, а по устройству остаётся механической процедурой: система закрывает обязательства, покупая в рынок. Единственное, что отделяет наблюдателя от участника, — запас обеспечения и ликвидность инструмента. Карты уровней и сводки ликвидаций полезны как термометр и бесполезны как компас. Любая попытка превратить их в точку входа превращает разбор механизма в ставку. Разборы срочного рынка публикуются в Telegram-канале Cryptium.









Обсуждение
Добавить комментарий