
 77.014
 2.469


Начнём с того, что слияния нет — и это не придирка к слову. 15 июля 2026 года стало известно, что Stripe вместе с инвестиционной компанией Advent International подали в PayPal предложение о покупке: 60,50 доллара за акцию, около 53,4 миллиарда за всю компанию, премия примерно 28% к закрытию предыдущего дня. Акции PayPal подскочили на 17%. Но само предложение пока висит в воздухе: PayPal на него не ответила и, по сведениям источников, идёт на контакт неохотно — совет директоров соберётся обсуждать заявку только 20 июля. Это недружественный подход к цели, а не объявленная сделка. Разберём, что реально стоит на кону в стейблкоиновой части этой истории и почему обещание «доминирующего игрока» рассыпается при первом взгляде на цифры. Это аналитический обзор, а не инвестиционная рекомендация.
Что именно предложено
Конструкция сделки объясняет, почему слово «слияние» здесь неточно вдвойне. Stripe и Advent предлагают выкупить PayPal за наличные и разделить владение поровну — по 50% каждому. Компанию не планируют дробить на части. Финансирование собрано заранее: около 50 миллиардов долларов банковских кредитов плюс порядка 17 миллиардов собственного капитала от Stripe, Advent и Block. Такая подготовка означает, что покупатели пришли не прощупывать почву, а закрывать вопрос.
Это была бы крупнейшая покупка в истории финансовых технологий и редчайший случай, когда частная компания, живущая на венчурные деньги, поглощает публичную компанию из индекса S&P 500. Предложение подано в начале июля, а первое обращение было ещё весной. Сама Stripe оценивается примерно в 159 миллиардов долларов — на 74% выше прошлогоднего уровня. Подробности приводят люди, знакомые с условиями; ни одна из трёх компаний ситуацию не комментирует.
●
Премия в 28% звучит щедро только на фоне текущей цены. По отношению к прежним оценкам PayPal предложение выглядит скидкой: компания годами теряла позиции под давлением Apple Pay и Google Pay, выпустила слабый прогноз прибыли на 2026 год и в этом же году сменила руководителя — новым главой стал выходец из HP Энрике Лорес. Аналитики Citi 7 июля отметили, что PayPal вкладывается в возврат роста, но инвесторы настроены скептически: прошлые попытки разворота результата не дали. Покупка компании в момент смены менеджмента и слабых ожиданий — это торг за просевший актив, а не встреча равных.
Стейблкоиновый стек: что складывается с чем
Здесь тема права по существу: у обеих компаний действительно есть свои куски дорожки для стейблкоинов, и вместе они закрывают почти всю цепочку. Только выводы из этого следуют другие.
| Компонент | Чей и что делает | Масштаб |
|---|---|---|
| Bridge | Stripe: оркестрация — переводит токены между сетями и конвертирует USDC, USDT и PYUSD на бэкенде | Куплен за 1,1 млрд долларов; через него SpaceX возвращает выручку Starlink |
| Tempo | Stripe и Paradigm: сеть первого уровня специально под платёжные расчёты | Запуск в марте 2026; партнёры — Visa, Mastercard, Klarna, UBS, DoorDash |
| PYUSD | PayPal владеет брендом, выпускает Paxos: розничный долларовый токен | Около 2,85 млрд долларов — 8–9-е место на рынке |
| Open USD | Консорциум во главе со Stripe: новый токен с передачей дохода резервов дистрибьюторам | Участники — BlackRock, Mastercard, Coinbase, Ripple и сама PayPal |
| Аудитория | PayPal: розница, включая Venmo — то, чего у Stripe нет | Около 440 млн активных счетов, 1,8 трлн долларов платежей за 2025 |
Обратите внимание на последнюю строку в колонке масштаба — и сравните её с третьей. Именно в этом контрасте и находится ответ на вопрос, ради чего затевается сделка. И вот как выглядит вес PYUSD на фоне рынка, который он якобы готов доминировать.
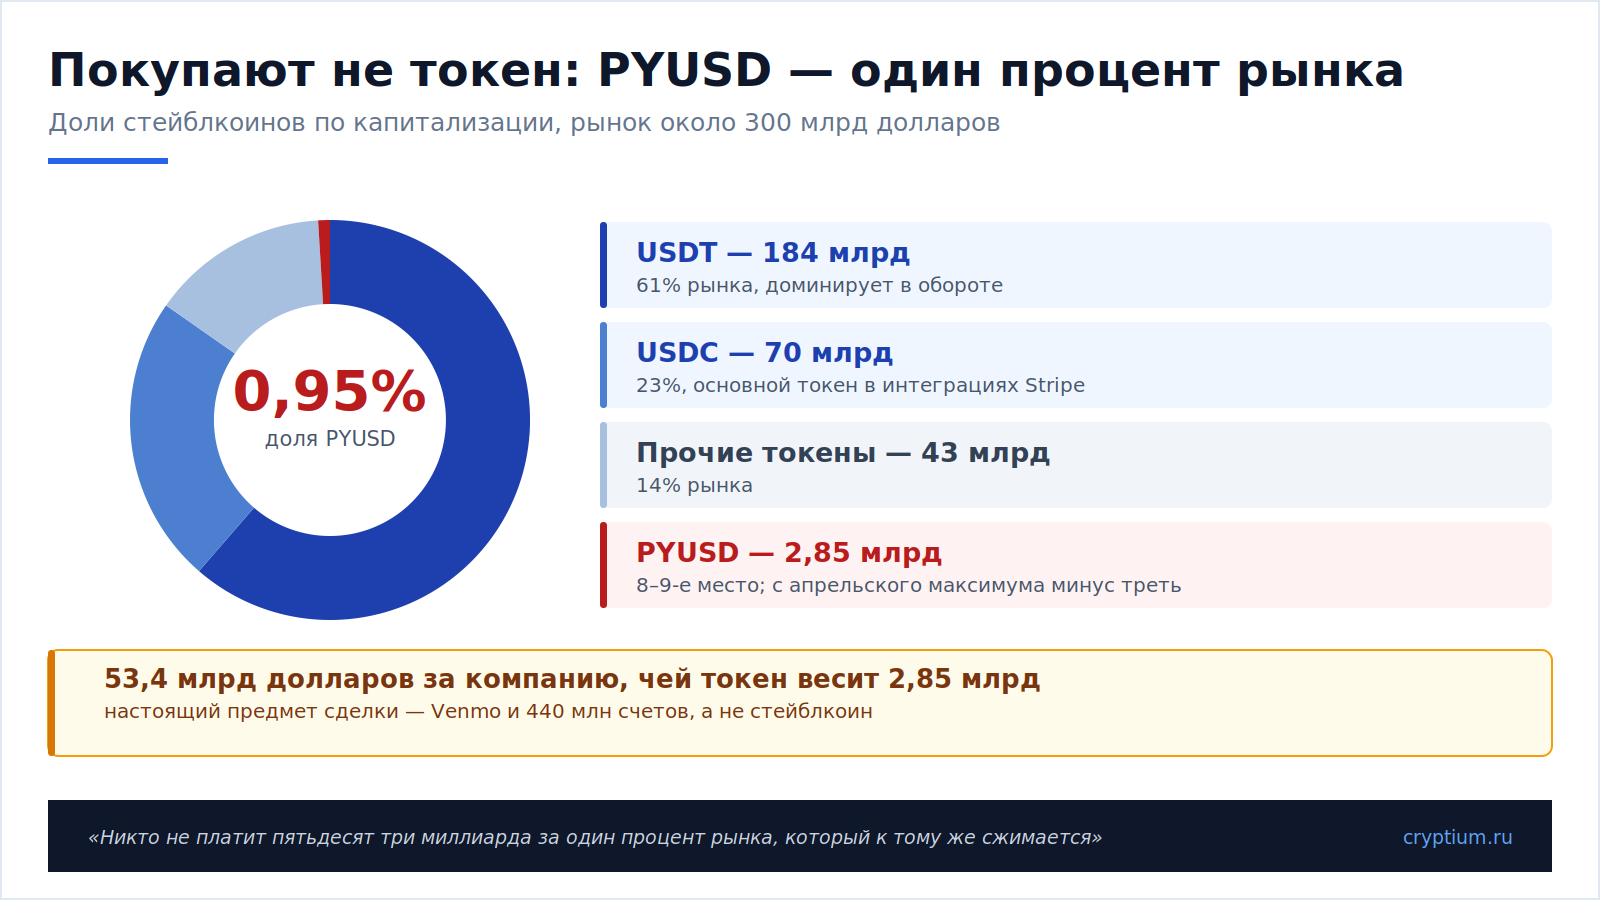 Доля PYUSD на рынке стейблкоинов — около одного процента от общего объёма
Почему «доминирующий игрок» не получается
Цифры здесь беспощадны. Капитализация PYUSD — около 2,85 миллиарда долларов. У Tether это 184 миллиарда, у USDC — свыше 70 миллиардов. Доля PYUSD в рынке — примерно один процент, восьмое-девятое место. Никакое объединение с инфраструктурой Stripe этого не меняет: Bridge и Tempo — это трубы, а не деньги в них, и трубы отлично работают с чужими токенами. Собственно, Bridge и сегодня конвертирует USDC и USDT — покупка PayPal не даст ему ни одного нового доллара обеспечения.
Дальше хуже. PYUSD не растёт, а сжимается: с апрельского максимума в 4,2 миллиарда он потерял примерно треть. И оборот у него соответствующий — за минувший месяц на него пришлось около 2,4 миллиарда долларов при общем объёме операций со стейблкоинами примерно в 1,78 триллиона. Это порядка одной десятой процента. Токен известен по имени, но в реальных потоках почти не участвует. Аналитики William Blair высказались осторожно, но недвусмысленно: они не уверены, что видят логику в такой сделке, и полагают, что для стейблкоинового бизнеса Stripe выигрыш будет ограниченным как раз из-за небольшого размера PYUSD.
⚠
Ещё одна деталь, которую в пересказах теряют: PYUSD выпускает не PayPal. Эмитент — Paxos, регулируемая компания из Нью-Йорка; PayPal владеет брендом и каналом распространения. Покупая PayPal, Stripe получает витрину и аудиторию токена, но не его эмиссию и не резервы. Кстати, о цифрах: одно крупное отраслевое издание в материале о той же сделке указало капитализацию PYUSD как 185 миллионов долларов — в пятнадцать раз меньше, чем у остальных источников. Расхождения такого масштаба показывают, насколько небрежно освещается даже громкая новость.
Они уже партнёры — и уже конкуренты
Вот факт, который переворачивает рамку «два конкурента объединяются в стейблкоинах». PayPal и Stripe уже работают вместе: обе входят в консорциум Open USD вместе с BlackRock, Mastercard, Coinbase и Ripple. Консорциум готовит токен, устроенный по принципу передачи дохода: почти вся прибыль с резервов уходит распространителям, а организатору остаётся небольшая комиссия за управление. Аналитики отмечают, что такая модель способна ударить по USDC — и по PYUSD тоже.
Получается парадокс: Stripe одновременно строит продукт, который подрывает экономику PYUSD, и предлагает 53 миллиарда за компанию, чьим активом PYUSD является. Объяснение простое — покупают не токен. Про механику таких доходных конструкций мы писали в материале про доходные стейблкоины, а про то, зачем платёжной компании собственная сеть первого уровня, — в разборе перехода традиционных финансов в ончейн: Visa, банки и Nasdaq идут в блокчейн.
Тогда за что платят 53 миллиарда
За выход к потребителю. Stripe — компания для торговцев: у неё великолепные позиции в обработке платежей бизнеса, но нет собственного кошелька в кармане у пользователя. У PayPal есть Venmo — а это прямой канал к сотням миллионов людей, которого Stripe не построит ни за какие деньги за разумный срок. Плюс Braintree, процессинговое подразделение PayPal, — прямой конкурент Stripe, и его поглощение убирает соперника.
Есть и символический пласт. По оценке отраслевых аналитиков, 2025 год стал первым, когда годовой объём платежей Stripe — около 1,9 триллиона долларов — превысил показатель PayPal, примерно 1,79 триллиона. Иерархия, державшаяся двадцать лет, перевернулась: младший процессор теперь тот, кто делает предложение. Стейблкоины в этой сделке — приятное дополнение, а не её причина. Общий контекст перехода индустрии от платежей к инфраструктуре мы разбирали в материале про эволюцию криптовалют.
Что может помешать
Первое и главное препятствие — сама PayPal. Компания предложение проигнорировала, публично не отреагировала и, по сообщениям, до сих пор уклонялась от переговоров. Совет директоров рассмотрит заявку 20 июля с независимыми советниками, и вполне возможное решение — что 60,50 доллара за акцию мало. Рынок предсказаний оценивает вероятность сделки примерно в 82%, но это ставка, а не факт.
Второе — антимонопольная проверка. Stripe и Braintree конкурируют напрямую; объединение сокращает число крупных независимых процессоров. Регулятору придётся решать, где заканчивается рынок обработки платежей и начинается более широкий рынок финансовых услуг, — а от определения границ зависит вердикт. Третье — долг: около 50 миллиардов заёмных средств лягут на компанию, чей рост и так под вопросом. Четвёртое — интеграция: у PayPal, Venmo, Braintree и Stripe разные системы, культуры и клиентские базы. Регуляторная рамка для токенов при этом продолжает меняться — об этом мы писали в материале про регулирование стейблкоинов, а вопросы к качеству резервов у крупнейших эмитентов разбирали отдельно: риски резервов в USDT и других токенах.
Мне нравится, как эта новость подаётся через стейблкоины — потому что стейблкоины тут почти ни при чём. Смотрите на пропорцию: пятьдесят три миллиарда за компанию, чей токен весит два и восемь десятых миллиарда и за последние три месяца похудел на треть. Никто не платит пятьдесят три миллиарда за один процент рынка, который к тому же сжимается. Платят за Venmo, за четыреста сорок миллионов кошельков и за то, чтобы убрать Braintree с дороги. Отдельно меня забавляет, что Stripe возглавляет консорциум, который строит токен, способный обрушить экономику PYUSD, — и одновременно торгуется за его владельца. Это не противоречие, это подсказка: в такой сделке актив — аудитория, а не тикер. И последнее. Слияния нет. Есть предложение, которое цель пока демонстративно не замечает, и совет директоров, который соберётся двадцатого июля. Между «подали заявку» и «объединились» лежит всё самое интересное, и обычно именно там сделки и умирают.

Анатолий Киш
Криптоаналитик cryptium.ru
Частые вопросы
Что будет с PYUSD, если сделка закроется?+
Изменит ли эта сделка конкуренцию с Visa и Mastercard?+
Слияния нет — есть предложение о покупке, которое PayPal пока игнорирует; совет соберётся 20 июля. Формат тоже не слияние: Stripe и Advent выкупили бы компанию пополам за наличные при 50 миллиардах банковского долга. Стейблкоиновая рамка не выдерживает проверки цифрами: PYUSD стоит около 2,85 миллиарда против 184 миллиардов у Tether и 70 с лишним у USDC — примерно один процент рынка, причём токен за три месяца потерял треть капитализации и даёт лишь около 0,1% месячного оборота отрасли. Аналитики William Blair прямо сомневаются в логике сделки и называют выигрыш для стейблкоинового бизнеса Stripe ограниченным. Добавьте, что PYUSD выпускает Paxos, а не PayPal, и что обе компании уже сидят в одном консорциуме Open USD, чей токен способен подорвать экономику самого PYUSD. Настоящий предмет торга — Venmo, 440 миллионов счетов и устранение Braintree как конкурента. Стейблкоины здесь — заголовок, а не мотив.
Следите за: решением совета директоров PayPal 20 июля, реакцией антимонопольного регулятора на сочетание Stripe и Braintree и судьбой токена консорциума Open USD — он скажет о планах на PYUSD больше, чем любые заявления. Более широкий контекст — в нашем обзоре 10 ключевых трендов криптовалютного рынка в 2026 году. Разборы платёжной инфраструктуры — в нашем ПРИВАТ-канале.



Обсуждение
Добавить комментарий