
 71.582
 2.000

При выходе из пула ликвидности возвращается не то, что вносили, а доля пары на момент выхода: учётный токен доли сжигается и обменивается на пропорциональную часть обоих активов плюс накопленные комиссии. Количества при этом отличаются от внесённых, если цена пары сдвинулась. Чтобы зафиксировать результат корректно, сравнивают три величины: возврат, накопленные комиссии и альтернативу простого удержания активов.
Разбор на 15 октября 2026 года. Правовая рамка новая: с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», а статьи 1, 1.1, 14, 14.2 и 14.3 ФЗ № 259-ФЗ отменены статьёй 22 ФЗ № 283-ФЗ. Разборы, написанные до осени, непригодны.
Что происходит в момент выхода
Доля участника в пуле учитывается отдельным токеном. В документации Uniswap v2 это описано прямо: при внесении ликвидности выпускаются уникальные токены доли и отправляются на адрес участника, а их количество определяется долей предоставленной ликвидности. При выходе происходит обратная операция — документация протокола называет её сжиганием токенов доли в обмен на пропорциональную часть пула плюс пропорциональную часть комиссий.
Отсюда главное следствие. Токен доли — не расписка на конкретные количества. Это право на фиксированную долю того состава, который сложится в пуле к моменту выхода, а состав меняется при каждой сделке в паре.
Откуда берётся расхождение
Пул перебалансируется автоматически: когда внешняя цена одного актива растёт, торговцы выкупают его из пула и доливают второй, поэтому доля участника к моменту выхода содержит больше подешевевшего актива и меньше подорожавшего. Это механика, а не чья-то ошибка.
Величина расхождения считается формулой, приведённой в документации протокола: расхождение равно двум корням из отношения цен, делённым на единицу плюс отношение цен, из чего затем вычитается единица. При двукратном изменении цены пары документация даёт около 5,7% потери относительно простого удержания активов. Эффект называют непостоянным: при возврате цены к исходному значению он исчезает.
| Величина | Что показывает | Где берётся |
|---|---|---|
| Состав внесённого | Количества обоих активов на момент входа и их рублёвая оценка на ту дату | Запись о транзакции внесения в обозревателе сети и ваш журнал входа |
| Состав возвращённого | Количества обоих активов, полученные при сжигании токена доли, с оценкой на дату выхода | Транзакция выхода в обозревателе сети плюс оценка по выбранному источнику котировок |
| Накопленные комиссии | Доля от объёма торгов пары за период участия, уже включённая в возврат | Разница между пропорциональной долей и расчётом по правилу постоянного произведения |
| Альтернатива удержания | Сколько стоили бы внесённые количества, если бы вы их не вносили | Оценка исходных количеств по котировке на дату выхода |
| Издержки операции | Плата за транзакции входа и выхода, проскальзывание при конвертации пары | Фактические значения из транзакций, а не оценки интерфейса на момент отправки |
Расчёт на конкретных цифрах
Пример условный, построен по иллюстрации из документации протокола. Пусть внесено 1 единица первого актива и 100 единиц второго. За период участия цена первого актива удваивается относительно второго. При выходе доля содержит меньше первого актива и больше второго, а разница с удержанием составит около 5,72% по приведённой формуле.
Комиссии считаются отдельно и работают в плюс. Если за период участия объём торгов в паре оказался достаточным, доля от 0,3% этого объёма способна перекрыть расхождение целиком, а при низком объёме торгов перекрыть его она не сможет. Выводить из этого обещание дохода нельзя: объём торгов заранее неизвестен, и оба исхода равно возможны.
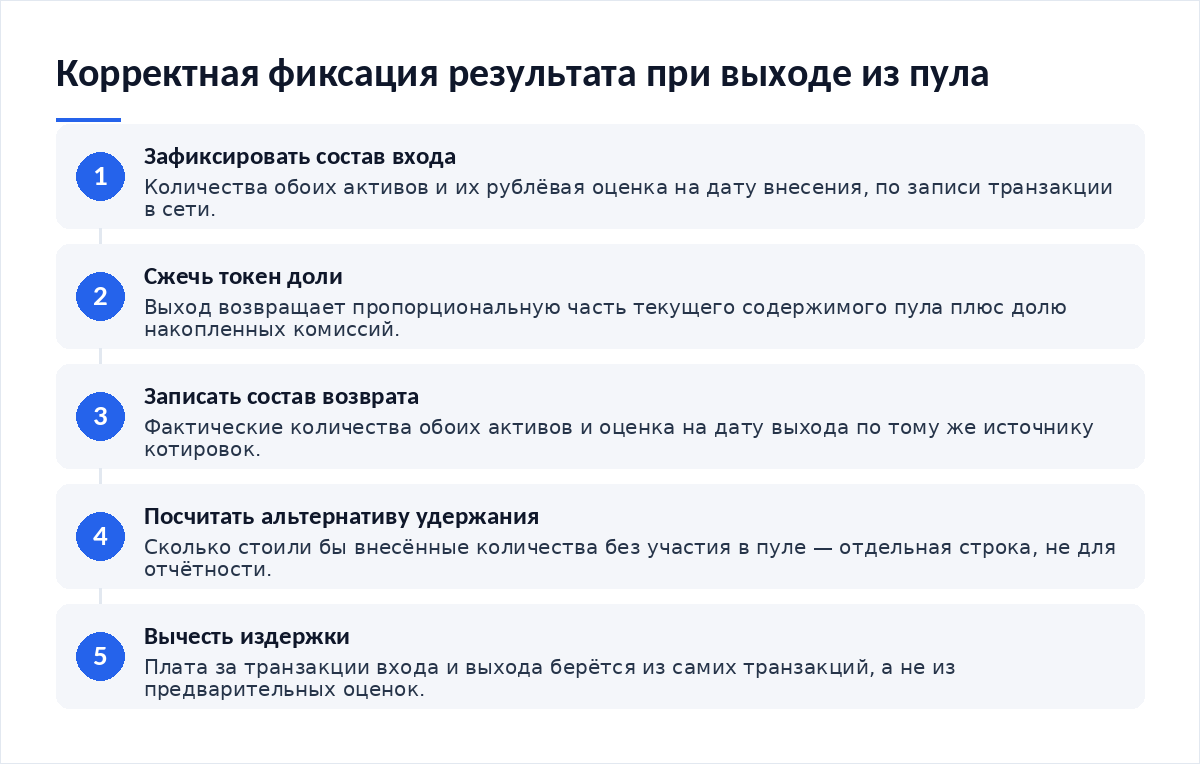
Корректная фиксация результата выглядит так. Берётся рублёвая оценка возвращённых количеств на дату выхода, из неё вычитается рублёвая оценка внесённых количеств на дату входа, а затем вычитаются фактические издержки обеих транзакций. Полученная величина — результат участия. Сравнение с удержанием считается отдельной строкой и служит для оценки решения, а не для отчётности.
Правовая и налоговая сторона
Участие в пуле состоит минимум из двух событий: внесение активов и выход с возвратом. Каждое из них — операция с цифровой валютой, и каждое требует записи. Особенности определения налоговой базы по таким операциям установлены статьёй 282.3 НК РФ; значения ставок берутся из пункта 1 статьи 224 НК РФ по действующей редакции части второй кодекса.
Конкретные протоколы и пулы редакция не рекомендует и безопасными не называет. Параметры комиссий, правила выхода и состав пары различаются между протоколами и версиями, поэтому сверять их нужно по документации выбранного протокола на дату операции, а не по статьям и пересказам.
Издержки и инфраструктура
Плата за транзакции входа и выхода — заметная часть результата при малых объёмах. Её фактическое значение берётся из самой транзакции, а не из оценки интерфейса: расхождение между предварительной оценкой и фактом бывает кратным.
Наблюдение за состоянием своей позиции — отдельная задача, и подходы к ней те же, что в инфраструктурных ролях: материал о том, как отслеживать метрики работы узла, описывает принцип независимого сбора показателей, который применим и здесь. Общий обзор ролей участника даёт разбор о том, как участвовать в сетях распределённой инфраструктуры.
Если вы планируете держать собственный узел для независимой проверки состояния пула, пригодится практика из разбора о том, как запустить узел валидатора на арендованном сервере. Архив записей о транзакциях и оценках хранится годами, поэтому полезно оценить требования к хранилищу данных заранее.
- Состав и оценка внесённых активов записаны на дату входа.
- Транзакция выхода сохранена вместе с её идентификатором.
- Фактические издержки взяты из транзакций, а не из оценок.
- Альтернатива удержания посчитана отдельной строкой.
- Источник котировок один и тот же для входа и выхода.
- Параметры протокола сверены по его документации на дату операции.
Риски
Риск первый — ожидание возврата внесённых количеств. Токен доли такого права не даёт, и при сдвинувшейся цене состав возврата будет другим. Это не сбой протокола.
Риск второй — подмена базы сравнения. Результат участия и разница с удержанием — две разные величины, и смешение их даёт либо ложный убыток, либо ложную прибыль. Считайте обе. Отчётность опирается на первую.
- Зафиксируйте количества и оценку обоих активов на дату входа.
- Сверьте параметры протокола по его документации перед выходом.
- Выполните выход и сохраните идентификатор транзакции.
- Запишите возвращённые количества и их оценку на дату выхода.
- Вычтите фактические издержки и посчитайте альтернативу удержания.
Итог
Выход из пула фиксируется корректно, когда записаны два состава и два набора оценок — на входе и на выходе, — а издержки взяты из фактических транзакций. Расхождение с внесённым объясняется механикой перебалансировки и не требует объяснений от протокола. Комиссии могут его перекрыть, а могут не перекрыть.
- Как участвовать в сетях распределённой инфраструктуры — обзор ролей участника и их различий.
- Как отслеживать метрики работы узла — принцип независимого сбора показателей без доверия к панели.
- Как запустить узел валидатора на арендованном сервере — если нужна собственная точка проверки состояния сети.
- Как оценить требования к хранилищу данных — архив записей о транзакциях на весь срок хранения.
Частые вопросы
Почему вернулось меньше первого актива, чем вносили?
Потому что пул перебалансировался. При росте цены первого актива торговцы выкупали его из пула и доливали второй, и ваша доля к моменту выхода содержит другой состав. Токен доли даёт право на пропорциональную часть текущего содержимого пула, а не на внесённые количества.
Как узнать, сколько комиссий я накопил?
В конструкции Uniswap v2 комиссии уже включены в возврат и отдельной строкой не выдаются: по документации сжигание токена доли даёт пропорциональную часть пула плюс пропорциональную долю комиссий. Вычислить их можно сравнением фактического возврата с расчётом по правилу постоянного произведения без учёта комиссий.
Расхождение действует только пока я в пуле?
Эффект называют непостоянным, потому что при возврате цены к исходному соотношению он исчезает. Но после выхода состав возврата зафиксирован, и дальнейшее движение цены на него уже не влияет. Иными словами, выход превращает непостоянное расхождение в окончательный результат операции.
Что считать результатом для отчётности, а что для оценки решения?
Для отчётности — разницу рублёвых оценок возвращённого и внесённого за вычетом фактических издержек. Для оценки решения — сравнение с альтернативой простого удержания исходных количеств. Это разные величины, и смешивать их нельзя: первая попадает в расчёт базы, вторая остаётся вашей управленческой заметкой.
Работает ли эта логика в протоколах с диапазонной ликвидностью?
Общий принцип сохраняется: возвращается доля текущего состава, а не внесённые количества. Но правила расчёта доли, учёт комиссий и поведение позиции при выходе цены за границы диапазона в таких протоколах отличаются. Сверяйте их по документации конкретного протокола и его версии на дату операции.
Вердикт
Корректная фиксация выхода — это дисциплина записи, а не умение считать формулы: два состава, две даты, один источник котировок, фактические издержки из транзакций. Формула расхождения нужна для понимания механики, а не для отчёта, и давать по ней прогноз дохода нельзя — объём торгов в паре заранее неизвестен. Из обращений читателей видно, что чаще всего теряется оценка на дату входа, без которой результат посчитать нечем. Записывайте вход сразу. Разборы выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий