
 71.582
 2.000

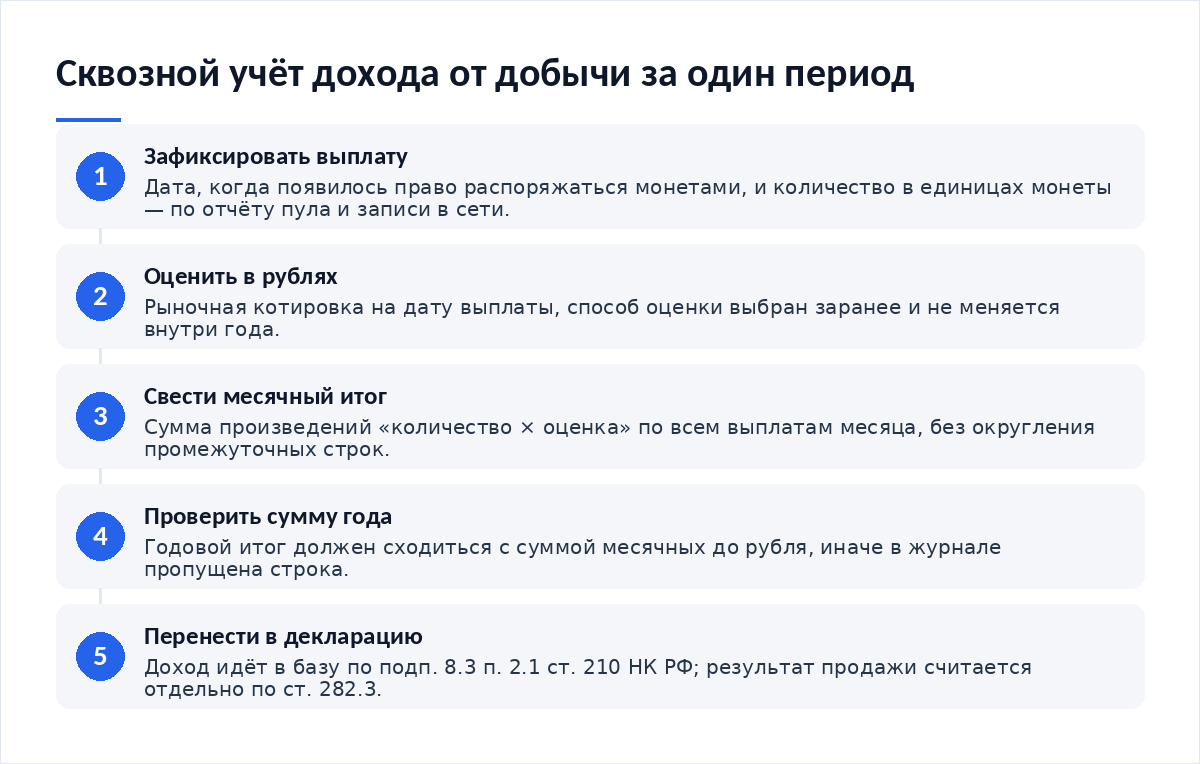
Чтобы учитывать доход от добычи монет на конкретном примере, возьмите один календарный период и проведите через него каждое поступление: дата выплаты из пула, количество монет, рублёвая оценка на эту дату, итог месяца. Сумма месячных итогов за год даёт доход, который попадает в декларацию. Продажа добытого считается отдельно и позже. Два слоя учёта не смешиваются — это и есть главный навык.
Редакция разбирает порядок на 15 октября 2026 года. Правовая рамка сменилась: с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ «О цифровых валютах и цифровых правах», а статьи 1, 1.1, 14, 14.2 и 14.3 прежнего 259-ФЗ отменены статьёй 22 ФЗ № 283-ФЗ. Конспекты, написанные до сентября, устарели целиком. Сверяйте текст по действующей редакции.
Что разрешено и где запрещено сейчас
Добыча монет в России не запрещена сплошь. Ограничения устроены иначе: они касаются того, кто добывает, где размещено оборудование и сколько энергии оно берёт. Перечень регионов с запретом и порог энергопотребления для физических лиц задаются подзаконными актами, и редакция не смогла подтвердить ни тот список, ни величину лимита прямым чтением первоисточника — документ опубликован сканом. Поэтому в этом тексте их нет. Проверьте оба параметра самостоятельно перед расчётом.
Для учёта дохода география важна косвенно. Запрет в регионе не отменяет обязанность показать полученное — он создаёт отдельный состав нарушения. Налоговая сторона и разрешительная сторона живут по разным нормам, и первая не растворяется из-за второй.
Кто обязан регистрироваться, а кто нет
Юридические лица и индивидуальные предприниматели, занятые добычей, включаются в реестр лиц, осуществляющих майнинг цифровой валюты. Заявления ФНС принимает через отдельный сервис, и страница реестра на сайте службы ведёт на кабинет, через который подаются сведения как по самому реестру добытчиков, так и по реестру операторов майнинговой инфраструктуры.
Физическое лицо без статуса предпринимателя в реестр не включается, пока остаётся в рамках установленного лимита потребления. Отсюда частая ошибка: человек делает вывод, что без реестра нет и отчётности. Это не так. Обязанность по налогу возникает от факта получения дохода, а не от записи в реестре.
Расчёт экономики на конкретных цифрах
Дальше — условный пример. Цифры взяты для иллюстрации механики, курсы и тарифы к реальным датам не привязаны. Пусть за октябрь пул сделал восемь выплат по 0,00225 BTC, итого 0,018 BTC. Для простоты примем единую условную оценку 7 200 000 ₽ за монету на даты всех выплат; в настоящем журнале оценка берётся отдельно к каждой дате.
Обратите внимание на цифру 129 600 ₽. Она работает дважды. Сначала как доход от добычи, затем как вычитаемая стоимость при продаже. Особенности определения базы по операциям с цифровой валютой установлены статьёй 282.3 НК РФ — формулировку действующей редакции сверьте сами. Дата фактического получения дохода от добычи определяется пунктом 1.3 статьи 223 НК РФ.
| Строка журнала | Что в неё попадает | Откуда берётся |
|---|---|---|
| Дата выплаты | Календарный день, когда появилось право распоряжаться монетами | Запись по адресу-идентификатору в обозревателе сети плюс отчёт пула |
| Количество монет | Сумма начисления в единицах монеты, без округления до рубля | Выгрузка пула за период в машиночитаемом виде |
| Рублёвая оценка | Рыночная котировка монеты на дату выплаты, зафиксированная одним способом на весь год | Источник котировок, выбранный заранее и описанный в методике |
| Итог строки | Произведение количества на оценку — доход от одной выплаты | Расчёт в таблице, который воспроизводится из первых трёх полей |
| Признак реализации | Отметка, продана ли эта партия и по какой операции | Выписка площадки реализации, сопоставленная с партией |
Пять полей — минимум, который держит расчёт. Шестое поле добавляют те, кто считает расходы: номер документа об оплате электроэнергии или аренды. Для физического лица без статуса индивидуального предпринимателя прямой нормы о вычете таких расходов в статье 221 НК РФ нет — так мы и пишем, без домыслов и без переноса сюда правил предпринимательского режима. Предпринимателю и организации состав расходов задаёт применяемый режим.
Оборудование и инфраструктура под задачу
Учёт опирается на данные, а данные рождаются в оборудовании. Если воркер отдаёт не тот хешрейт, который показывает панель, расхождение дойдёт и до журнала выплат. Поэтому первый шаг сквозного расчёта делается не в таблице, а на устройстве: стоит настроить воркера и проверить корректность отдаваемого хешрейта, иначе сверять будет нечего.
Второй источник — телеметрия. Разрывы в начислениях почти всегда объясняются провалами доступности, и восстановить картину задним числом оказывается легче тем, кто заранее начал отслеживать метрики работы узла и сохранил эти записи вместе с выгрузками. В обращениях читателей это самая частая причина необъяснимого пробела в месяце.
Хранение тоже часть задачи. Выгрузки, отчёты и выписки живут годами, а объём архива предсказуем заранее, поэтому полезно оценить требования к хранилищу данных до того, как папка с файлами разрастётся до неуправляемого состояния. При росте числа устройств меняется и схема питания — тогда нужно подготовить инфраструктуру к росту нагрузки, и в журнале появятся новые строки расходов.
Налоги и отчётность майнера
Доход от добычи включается в налоговую базу, названную в подпункте 8.3 пункта 2.1 статьи 210 НК РФ. Ставка определяется пунктом 1 статьи 224 НК РФ; для этой базы применяется не вся шкала, и конкретные значения с порогом перехода сверьте по действующей редакции кодекса. Декларация подаётся по статье 229 НК РФ, порядок самостоятельного исчисления — по статье 228; оба текста доступны в части второй Налогового кодекса, и читать стоит именно действующую редакцию.
- Период расчёта выбран и зафиксирован до начала учёта.
- Способ оценки котировки описан и не меняется внутри года.
- Каждая выплата подтверждена записью в сети и отчётом пула.
- Сумма месячных итогов сходится с годовым итогом до рубля.
- Партии монет связаны с операциями реализации.
- Исходные выгрузки сохранены в неизменном виде.
Риски: от отключения до штрафа
Главный риск сквозного расчёта — разрыв. Он возникает в трёх местах. Первое: пул сменил формат выгрузки, и прежние поля не читаются. Второе: оборудование стояло, а в журнале нет отметки о простое. Третье: монеты проданы частями, и партии перепутаны между собой.
Денежный разрыв опаснее арифметического. Налог считается в рублях от оценки на дату выплаты, а монеты к сроку уплаты могут остаться непроданными и подешевеют вдвое относительно той оценки, по которой доход уже признан. Обязанность от этого не уменьшится. Планируйте платёж отдельно от курса.
- Соберите выгрузки пула за весь период до начала расчёта.
- Сверьте их с записями по адресу-идентификатору в обозревателе.
- Заполните пять полей журнала на каждую выплату.
- Сведите месячные итоги и проверьте годовую сумму.
- Отдельно посчитайте результат по проданным партиям.
Итог
Сквозной расчёт на одном периоде стоит дешевле, чем восстановление года по памяти. Механика простая по устройству и утомительная в исполнении: пять полей, два слоя, одна методика оценки на весь год. Ошибки копятся не в формулах, а в пропущенных строках.
- Как настроить воркера и проверить корректность отдаваемого хешрейта — с этого начинается достоверность данных о начислениях.
- Как отслеживать метрики работы узла — телеметрия объясняет провалы в журнале выплат.
- Как оценить требования к хранилищу данных — расчёт объёма под архив выгрузок и выписок.
- Как подготовить инфраструктуру к росту нагрузки — что меняется в расходной части при расширении.
Частые вопросы
За какой период брать котировку для оценки выплаты?
На дату выплаты, то есть на день, когда появилось право распоряжаться монетами. Дата определяется пунктом 1.3 статьи 223 НК РФ. Способ выбора котировки опишите в методике и держите неизменным весь год: смена источника внутри периода делает расчёт невоспроизводимым, а именно воспроизводимость и проверяют.
Нужно ли считать доход, если монеты не продавались?
Да. Доход от добычи и результат от продажи — два разных события. Первое наступает при получении монет, второе при их реализации. Отсутствие продажи не отменяет первое. Именно поэтому в условном примере величина 129 600 ₽ появляется дважды: сначала как доход периода добычи, а затем как вычитаемая стоимость при последующей продаже той же партии монет.
Можно ли вычесть расходы на электроэнергию?
Для физического лица без статуса ИП прямой нормы о таком вычете в статье 221 НК РФ нет. Предприниматель и организация определяют состав расходов по применяемому режиму налогообложения. Если вы рассчитываете на вычет, уточняйте основание до подачи декларации, а не после получения требования.
Как связать проданные монеты с конкретными выплатами?
Через поле признака реализации в журнале. Каждая партия получает номер при поступлении, а при продаже в выписке площадки указывается, какие партии закрыты. Без этой связки результат реализации посчитать нельзя: непонятно, какую вычитаемую стоимость брать. Добавьте поле сразу, задним числом связи восстанавливаются плохо.
Вердикт
Сквозной пример полезнее любой общей схемы: он показывает, где цифра теряется. Из редакционной практики ясно, что падают расчёты не на ставках и не на нормах, а на пропущенной строке журнала за середину июля. Заведите пять полей и ведите их еженедельно — это дешевле аудита истории за год. Правовые ориентиры после сентября 2026 года изменились, и сверка по действующей редакции кодекса стала частью рутины. Разборы и обновления выходят в Telegram-канале Cryptium.

Обсуждение
Добавить комментарий