
 80.666
 2.355

Как разместить активы в фиксированном продукте и проверить результат: найти в журнале операций три записи — списание суммы в размещение, возврат тела и зачисление вознаграждения. Три записи дают три даты. Из них считается фактическое число дней начисления, которое почти всегда короче выбранного срока. Пересчёт по фактическим дням и объясняет расхождение между обещанной суммой и пришедшей — расхождение редко связано со ставкой, зато почти всегда связано с календарём.
Как формируется доход и из чего он состоит
Фиксированный продукт начисляет вознаграждение по формуле, где все три множителя известны заранее. Сумма, ставка, число дней. Спор возникает только по третьему множителю, и он же почти никогда не указан на экране.
Правила расчёта дней различаются. Одни площадки начинают начисление в сутки подтверждения, другие — со следующего дня. Одни прекращают в день окончания, другие — за сутки до него. Два дня на девяностодневном сроке меняют сумму на два процента, и это та самая «недостача», с которой приходят в обращениях читателей.
Источник дохода при этом остаётся плавающим, но не для вас. Документация Aave v3 на 15 октября 2026 года описывает ставки, меняющиеся вместе с загрузкой пула, по модели двух наклонов с точкой оптимальной загрузки, и уточняет, что доходность поставщика финансируется процентом заёмщиков за вычетом резервного фактора. Площадка держит обещанную ставку, а разницу между ней и рыночной закрывает собственным результатом.
Отсюда третья деталь проверки. Задержка зачисления — не признак нарушения, а свойство очереди. Деньги по окончании срока приходят не мгновенно, и дата зачисления не равна дате окончания размещения.
Сравнение вариантов на одной сумме
Ниже разобрано, какая запись журнала что подтверждает. Цифры условные, площадка не называется.
| След в журнале | Какую дату даёт | Что из неё следует | Чем подтверждается |
|---|---|---|---|
| Списание суммы в размещение | Дата и время подтверждения сделки | Отсчёт срока продукта начался | Строка операции и снимок экрана подтверждения |
| Первое зачисление вознаграждения | Дата фактического старта начислений | Разрыв с датой подтверждения виден в днях | Сумма первой порции и её соответствие дневной норме |
| Последнее зачисление вознаграждения | Дата прекращения начислений | Фактический срок начисления закрыт | Отсутствие последующих строк вознаграждения |
| Возврат тела размещения | Дата фактического зачисления суммы | Деньги доступны к распоряжению с этого момента | Совпадение суммы возврата с суммой списания |
| Сумма всех зачислений | Дату не даёт, даёт итог | Делится на дневную норму и даёт число оплаченных дней | Сравнение с расчётом по выбранному сроку |
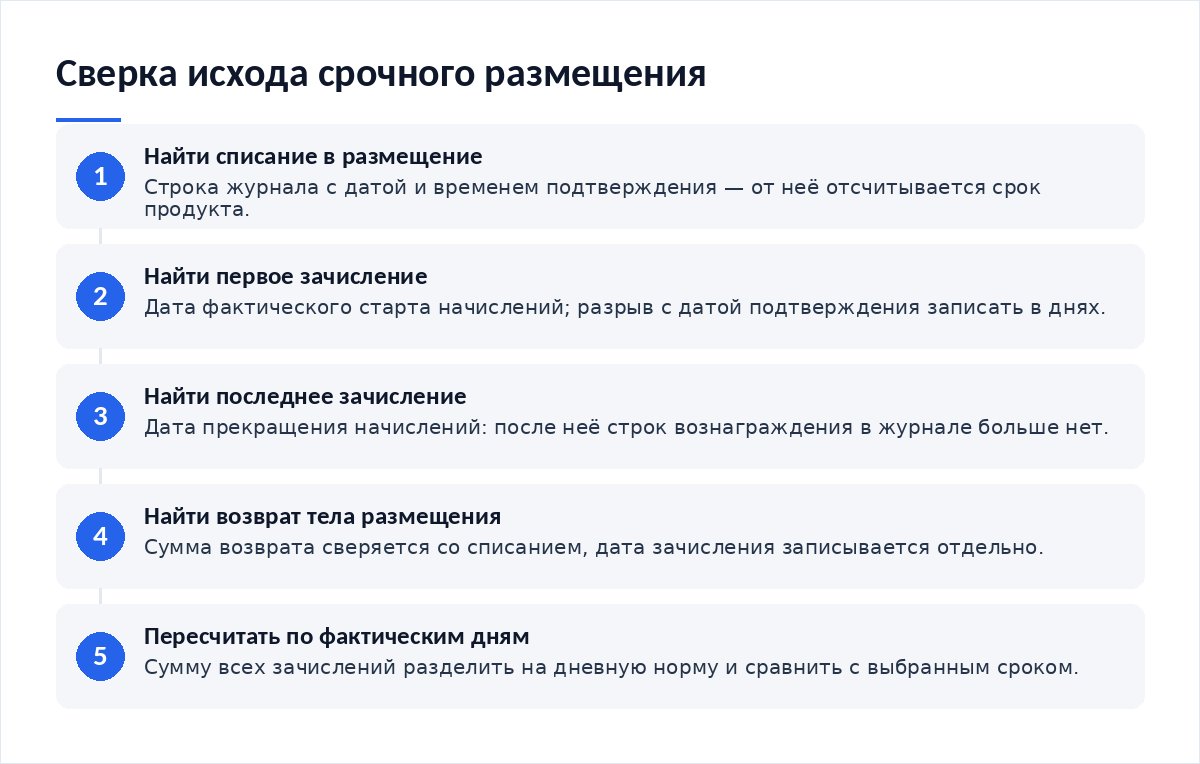
Пятая строка закрывает проверку. Сумма всех зачислений, поделённая на дневную норму, даёт число оплаченных дней — и это число сравнивают с выбранным сроком. Разница в один-два дня объясняется правилами старта и окончания. Разница в неделю означает иное: применялась не та ставка, о которой шла речь при входе, либо начисления прерывались, и причину такого перерыва стоит выяснять письменным обращением в поддержку.
Расчёт после комиссий и налога
Проверка через дневную норму удобна тем, что отделяет календарь от ставки. Если число оплаченных дней близко к сроку, ставка применена верно. Если оплаченных дней заметно меньше выбранного срока, искать стоит не ошибку в проценте, а правило расчёта периода, которое площадка применяет ко всем размещениям и редко выносит на экран подтверждения. Перевод между сроками и ставками разобран там, где показано, как рассчитать сложный процент при реинвестировании.
Риски: разблокировка, слэшинг, курс базового актива
- Срок начисления короче срока блокировки. Средства заняты 90 дней, оплачены 88. Разница заложена в правила и нарушением не является.
- Задержка возврата тела. Между прекращением начислений и зачислением суммы проходит время, в которое деньги не работают и не доступны.
- Слэшинг. Отрицательная строка в журнале уменьшает тело размещения, а не вознаграждение, и при проверке её легко спутать с комиссией. Проверять нужно знак и привязку к операции.
- Курс базового актива. Результат владения считают отдельно от доходности: стоимость конечного баланса минус стоимость начального по курсам двух дат.
- Автоматическое продление. Если переключатель был включён, записи о возврате тела в журнале не будет вовсе — вместо неё появится новое размещение.
Пошаговый вход
- До размещения записать сумму, ставку, срок и дату с временем подтверждения, сохранив снимок экрана.
- Посчитать дневную норму начисления: сумма, умноженная на ставку и делённая на 365.
- Найти в журнале первое зачисление и сравнить дату с датой подтверждения. Разрыв записать в днях.
- На дату окончания найти последнее зачисление и убедиться, что новых строк вознаграждения не появляется.
- Найти возврат тела размещения и сверить сумму со списанием. Записать дату зачисления.
- Сложить все зачисления и поделить на дневную норму. Получится число оплаченных дней.
- Сравнить число оплаченных дней с выбранным сроком и зафиксировать отклонение в процентах.
Шестой шаг заменяет спор с площадкой расчётом. Число оплаченных дней — объективная величина, выводимая из журнала, и к ней уже можно задавать вопросы по существу. Как вести такие записи, разобрано там, где показано, как отслеживать начисления в одном отчёте.
Когда доходность не стоит риска
Первый признак — число оплаченных дней от периода к периоду сокращается. Это означает, что правила расчёта меняются в пользу площадки, а объявленная ставка остаётся декорацией.
Второй — возврат тела задерживается на недели. Срок размещения тогда фактически длиннее заявленного, доходность за период владения оказывается ниже расчётной, и при повторении из квартала в квартал разница накапливается до заметной величины.
Третий случай знаком по обращениям читателей. Человек проверяет результат впервые через год и обнаруживает, что все эти месяцы работало автоматическое продление по ставке, вдвое ниже первой. Что делать в такой ситуации, описано в разборе того, как выйти из продукта досрочно.
Итог
- Сумма, ставка, срок и время подтверждения записаны до размещения
- Дневная норма начисления посчитана
- Три записи в журнале найдены: списание, зачисления, возврат тела
- Разрыв между подтверждением и первым зачислением измерен в днях
- Число оплаченных дней получено делением суммы на дневную норму
- Отклонение от выбранного срока зафиксировано в процентах
- Результат владения посчитан отдельно, по курсам двух дат
Проверка фиксированного продукта занимает меньше времени, чем проверка гибкого: ставка известна, остаётся сверить календарь. Три записи журнала и одно деление отвечают на вопрос, за сколько дней вам заплатили. Дальше спорить или соглашаться — вопрос уже не арифметики. Решать придётся самому.
Материалы по теме:
- Как отслеживать начисления в одном отчёте — где хранить три записи и дневную норму
- Как рассчитать сложный процент при реинвестировании — пересчёт ставки на фактическое число дней
- Как учитывать срок блокировки при планировании — чем срок блокировки отличается от срока начисления
- Как выйти из продукта досрочно — порядок действий при автоматическом продлении
Частые вопросы
Почему пришло меньше, чем считалось по ставке?
Чаще всего из-за числа дней, а не из-за процента. Начисление стартует со следующих суток после подтверждения и прекращается накануне даты окончания — два дня на трёхмесячном сроке дают около двух процентов недостачи. Проверяется это делением суммы зачислений на дневную норму.
Как посчитать дневную норму начисления?
Размещённую сумму умножьте на ставку в долях и разделите на 365. Для 200 000 единиц под 5 процентов получится 27,4 единицы в сутки. Эта величина — ключ ко всей проверке: по ней видно, сколько дней вам фактически оплатили за весь срок размещения.
Что означает отсутствие записи о возврате тела?
Обычно одно из двух. Либо срок ещё не закрыт и возврат в обработке, либо работало автоматическое продление и сумма ушла на новый срок без вашего участия. Второй вариант проверяется по появлению новой строки размещения с датой окончания предыдущего.
Нужно ли сверять дату зачисления с датой окончания?
Да, и записывать обе. Календарное окончание и фактическое поступление разнесены внутренними регламентами и очередью сети. Фактическая доходность за период владения считается по дате зачисления, а не по дате окончания, иначе срок в расчёте окажется короче реального.
Как отличить комиссию от штрафа в журнале?
По привязке к операции и по тому, что уменьшается. Комиссия сопровождает вашу операцию и подписана, штраф приходит сам и уменьшает тело размещения. Первая учитывается в расчёте доходности, второй — в расчёте потерь. Для проверки результата это разные строки с разными выводами.
Вердикт
Фиксированный продукт проверяется календарём, а не процентом. Ставка здесь известна и обычно соблюдается, расхождения же создают правила начала и окончания начислений, о которых на экране не написано. Из редакционной практики: деление суммы зачислений на дневную норму снимает большинство претензий за пять минут и переводит разговор из ощущений в числа. Конкретные площадки редакция не рекомендует и гарантированной доходности не обещает.
Расчёты фактических исходов и разборы продуктов — в Telegram-канале Cryptium.
Первоисточники: Налоговый кодекс Российской Федерации, часть первая, в действующей редакции и раздел Банка России о защите прав потребителей финансовых услуг. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий