
 82.564
 2.494

Досрочный выход почти всегда возможен, вопрос лишь в его цене. Варианта обычно три: потеря накопленного дохода, фиксированный штраф или заём под залог заблокированной позиции, и перед тем как выбирать, стоит посчитать стоимость каждого и сравнить с суммой, которую вы теряете от ожидания — иногда дешевле дождаться окончания срока.
Три механики выхода
Первая и самая распространённая — возврат основной суммы с потерей начисленного дохода. Вторая предполагает фиксированный процент от размещённой суммы в качестве штрафа, и она опаснее: при коротком сроке размещения такая плата съедает больше, чем вы успели заработать.
Третий путь не является выходом в прямом смысле. Вы берёте заём под залог заблокированных активов и получаете нужные деньги, сохраняя позицию.
Сравнение вариантов
| Способ | Чего стоит |
|---|---|
| Потеря накопленного дохода | Теряете проценты, основная сумма возвращается полностью |
| Фиксированный штраф | Процент от размещения независимо от заработанного |
| Заём под залог позиции | Проценты по займу плюс риск ликвидации при падении |
| Ожидание до срока | Ничего не стоит, но деньги недоступны нужное время |
Как считать, что выгоднее
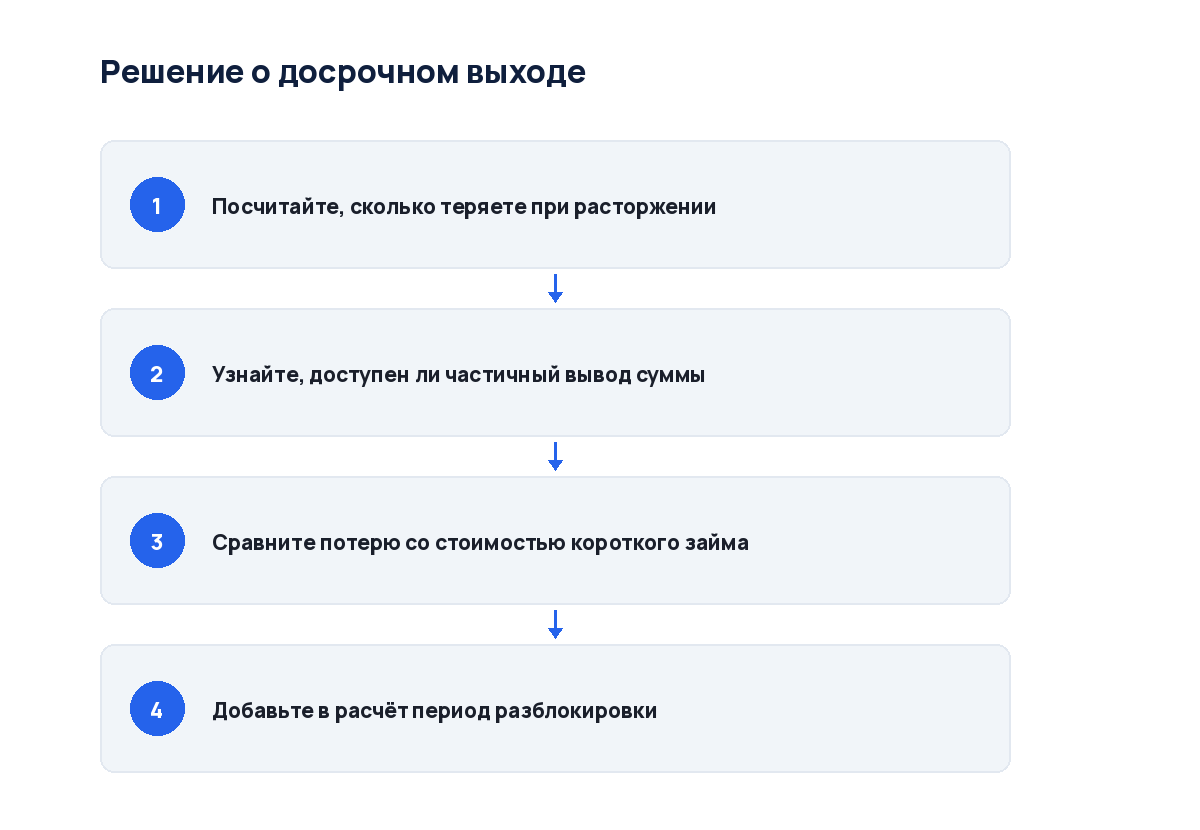
Возьмите сумму, которую потеряете при досрочном выходе, и сравните её со стоимостью альтернативы, а если деньги нужны на две недели, а до окончания срока месяц, разумнее занять недостающее под процент, чем терять квартальный доход целиком. При длительном оставшемся сроке картина обычно обратная.
Не забудьте про период разблокировки. Он добавляется к сроку в обоих сценариях и меняет расчёт.
Когда выход неизбежен
Срочная потребность в деньгах — очевидный случай, но есть и другие, при этом сомнения в надёжности площадки оправдывают выход независимо от потерь: риск потерять всё перевешивает фиксированный штраф. То же касается резкого изменения условий продукта, если правила это допускают.
Где теряют лишнее
- Выход без проверки альтернатив: заём иногда дешевле потери дохода
- Расторжение всей позиции, когда нужна лишь её часть
- Решение за день до окончания срока без учёта оставшегося времени
- Игнорирование периода разблокировки в расчёте выгоды
Ко мне обращался человек, расторгнувший трёхмесячное размещение за девять дней до окончания срока, причём он потерял весь накопленный доход за квартал, хотя мог занять нужную сумму на эти дни за величину в разы меньшую. Решение принималось в спешке, а условия продукта он до того момента не перечитывал.
Расчёт на конкретном примере
Допустим, вы разместили сто тысяч рублей на три месяца под восемь процентов годовых, и за два месяца накопилось около тысячи трёхсот рублей дохода, и досрочный выход означает потерю этой суммы целиком.
Если деньги нужны на оставшийся месяц, заём под десять процентов годовых обойдётся примерно в восемьсот рублей. Разница в пользу займа очевидна, но только потому, что срок короткий: при расторжении в первый месяц потери были бы вдвое меньше и расчёт перевернулся бы.
Частичный выход
Часть площадок позволяет вывести долю размещённой суммы, оставив остальное работать, тогда как это лучший вариант при частичной потребности: вы получаете нужные деньги, а штраф или потеря дохода касаются только выведенной части. Возможность стоит уточнить до размещения, поскольку она есть не везде.
Решение в спокойном состоянии
Досрочный выход чаще всего обдумывают в момент, когда деньги уже понадобились срочно, а это худшие условия для расчётов. Полезно заранее записать условия расторжения рядом с датой окончания срока: тогда в нужный момент останется сравнить две цифры, а не искать их по разделам сайта.
Сетевой стейкинг отдельно
В протокольном стейкинге досрочного выхода не существует вовсе: период разблокировки задан сетью и сократить его нельзя никакими средствами, и единственный доступный путь — заём под залог позиции, если протокол это поддерживает. Планировать такие размещения нужно особенно внимательно.
Автоматическое продление как ловушка
Если продукт продлевается автоматически, пропущенная дата окончания превращает доступные средства в новый заблокированный период, а человек узнаёт об этом в момент, когда деньги уже нужны, и оказывается перед выбором из плохих вариантов.
Отключите продление сразу или поставьте напоминание за неделю до срока. Эта минута экономит весь разговор о досрочном выходе.
Налоговая сторона
Потеря накопленного дохода означает, что начисления, уже признанные доходом, фактически не получены, а эта ситуация требует аккуратного отражения в учёте, особенно если начисления попали в предыдущий отчётный период. Сохраняйте документы о расторжении с указанием удержанных сумм.
Смежные темы разобраны у нас. Вот основные. Общий раздел — инвестиции и доходность. Шире — статьи про криптокошельки. Расчёт срока разбирает материал как учитывать срок блокировки при планировании, а выбор продукта — статья как выбрать инвестиционный продукт на бирже.
Вопросы и ответы
Можно ли вернуть основную сумму полностью?
При механике с потерей дохода — да, тело размещения возвращается целиком, при этом при фиксированном штрафе он удерживается из основной суммы, и вы получаете меньше вложенного. Разница принципиальна, и уточнять её нужно до размещения.
Что выгоднее при коротком оставшемся сроке?
Почти всегда заём или ожидание. Потеря квартального дохода ради нескольких дней экономически бессмысленна, а стоимость короткого займа обычно невелика. Исключение — случаи, когда заём недоступен или вы сомневаетесь в самой площадке.
Как узнать условия до размещения?
В описании продукта, в разделе о досрочном расторжении, причём если информация не находится за минуту, это повод уточнить её у поддержки до внесения средств: добросовестные площадки указывают такие условия на видном месте.
Вердикт
Считайте стоимость выхода и сравнивайте с альтернативами: при коротком оставшемся сроке заём обычно дешевле потери накопленного дохода, и частичный вывод лучше полного расторжения, если нужна лишь доля суммы. В сетевом стейкинге досрочного выхода не существует вовсе. И перечитывайте условия до размещения, а не в момент, когда деньги уже понадобились.
Условия сверяйте напрямую. Агрегатор условий стейкинга и периодов разблокировки и официальный сайт ФНС России дают параметры продуктов и правила учёта дохода.

Обсуждение
Добавить комментарий