
 73.443
 2.046

Считать разницу между APR и APY при реинвестировании наград нужно по одной формуле: APY = (1 + APR / n) в степени n, минус единица, где n — число реинвестирований за год. APR — ставка без капитализации. APY — результат с ней. Прирост от капитализации ограничен сверху и невелик. При ставке 12% годовых переход от одного реинвестирования к ежедневному добавляет 0,75 процентного пункта, тогда как фиксированная комиссия за операцию способна отнять в десятки раз больше.
Как формируется доход и из чего он состоит
Награда начисляется от размещённой суммы. Если награду вывести, следующее начисление снова считается от исходной суммы — это APR. Если награду вернуть в размещение, следующее начисление считается от увеличенной суммы, и годовой итог растёт. Это APY. Разница двух режимов и есть вклад капитализации.
Величина вклада зависит от двух чисел. Это ставка и частота реинвестирования. Частота ограничена не вашим желанием, а механикой протокола и площадки — наградой за эпоху, минимальной суммой заявки, комиссией за операцию. Отсюда практический вывод. Витринное APY считается по предполагаемой частоте. Ваше фактическое APY считается по доступной.
Как считать разницу между APR и APY при реинвестировании наград
Расчёт раскладывается на четыре действия. Сначала берут APR с витрины и дату его фиксации. Затем определяют фактическую частоту: сколько раз за год вы физически можете вернуть награду в размещение. Потом подставляют оба числа в формулу. И только в конце вычитают издержки каждой операции. Этот шаг переворачивает результат.
| Число реинвестирований за год | APY при APR 12% | Издержки при комиссии 0,5 единицы на 1 000 | Итог после издержек |
|---|---|---|---|
| 1 раз, без капитализации | 12,00% | 0,05% от суммы | 11,95% |
| 4 раза, раз в квартал | 12,55% | 0,20% от суммы | 12,35% |
| 12 раз, раз в месяц | 12,68% | 0,60% от суммы | 12,08% |
| 52 раза, раз в неделю | 12,73% | 2,60% от суммы | 10,13% |
| 365 раз, ежедневно | 12,75% | 18,25% от суммы | минус 5,50% |
| Непрерывная капитализация, теоретический предел | 12,75% | неприменимо | неприменимо |
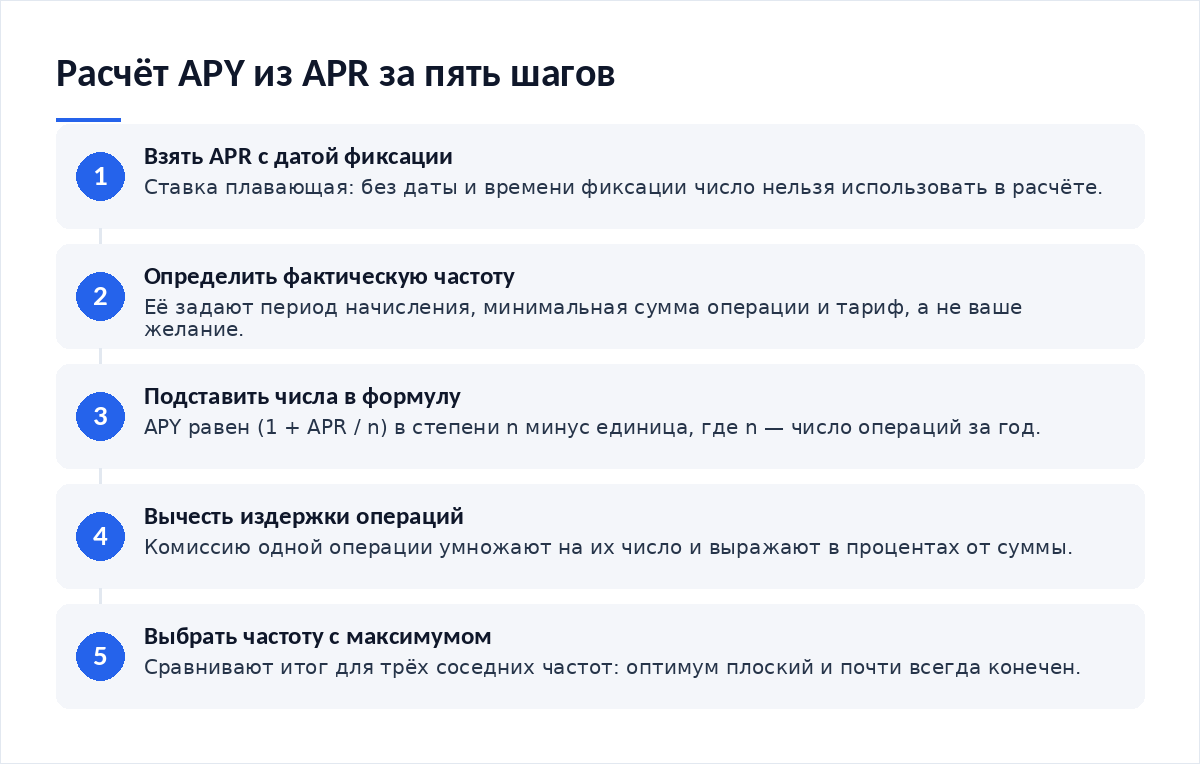
Таблица показывает две вещи. Первая: прирост от частоты упирается в потолок. Между еженедельной и ежедневной капитализацией остаётся сотая доля процентного пункта, потому что предел выражения — экспонента от APR, и для 12% он равен 12,7497%. Вторая: издержки растут линейно с частотой, а выигрыш — нет. Поэтому оптимум конечен. Он считается.
Сравнение вариантов на одной сумме
Оптимум плоский. Между тремя и пятью операциями разница укладывается в одну сотую процентного пункта, и выбирать внутри этого диапазона можно по удобству. А вот отклонение в сторону ежедневного реинвестирования стоит дорого, и ошибку эту совершают, ориентируясь на витринное APY.
Если комиссия за операцию не фиксированная, а процентная, картина меняется: тогда издержки масштабируются вместе с суммой, оптимум смещается к большей частоте, и расчёт надо повторять в своих числах. Общую механику накопления разбирали отдельно — как рассчитать сложный процент при реинвестировании.
Расчёт после комиссий и налога
К издержкам операции добавляются два вычета. Комиссия протокола или валидатора снимается с награды до её получения, поэтому фактический APR ниже витринного — порядок таких удержаний описан в материале о том, как делегировать монеты и получать вознаграждение. Второй вычет — налог: он берётся с полученного дохода, а значит, реинвестируется сумма после налога, и в формулу подставляют её.
Правовая рамка в России изменилась с 1 сентября 2026 года. Федеральный закон от 04.08.2026 № 282-ФЗ определяет цифровую валюту в пункте 1 статьи 2 и запрещает принимать её как встречное предоставление за товары, работы и услуги — часть 6 статьи 1. Изъятия перечислены в части 7: внешнеторговые контракты с нерезидентами, майнинг, системные комиссии, обмен. Отложенные сроки заданы статьёй 56 — 1 июля и 1 сентября 2027 года.
Риски: разблокировка, слэшинг, курс базового актива
Капитализация увеличивает размещённую сумму. Растёт и объём под периодом разблокировки. Чем чаще реинвестирование, тем больше доля средств, которую нельзя забрать мгновенно; эффект накапливается тихо. Штраф валидатора применяется ко всей размещённой сумме, включая реинвестированные награды, и порядок действий в этом случае описан отдельно — как действовать при штрафе валидатора.
Третий риск арифметический: APY считается в единицах актива, а не в рублях. Если актив за год подешевел на треть, положительное APY не спасает рублёвый результат, и сравнение со ставками регулятора теряет смысл. Контекст по волатильности рынков даёт обзор рисков финансовых рынков Банка России, последний выпуск которого датирован сентябрём 2026 года.
Пошаговый расчёт на своих числах
- Выпишите APR с витрины и дату его фиксации. Ставка плавающая, вчерашнее значение ничего не гарантирует.
- Определите фактическую частоту: как часто начисляется награда и какова минимальная сумма операции реинвестирования.
- Посчитайте APY по формуле для этой частоты и для двух соседних значений.
- Умножьте комиссию одной операции на число операций и выразите результат в процентах от размещённой суммы.
- Вычтите издержки из APY по каждому варианту и выберите максимум.
- Повторите расчёт при изменении ставки или тарифа, а не раз в год.
- APR записан с датой фиксации
- Фактическая частота определена по механике, а не по желанию
- Минимальная сумма операции реинвестирования учтена
- Комиссия одной операции выражена в единицах актива
- Издержки пересчитаны в проценты от суммы
- Итог сравнён для трёх соседних частот
Второй пункт имеет подвох, который заметен не сразу. Минимальная сумма заявки задаёт фактическую частоту жёстче, чем тариф: при награде 0,33 единицы в день и минимуме в 1 единицу реинвестирование доступно раз в три дня, а не ежедневно, сколько бы ни обещала витрина. Сводить начисления в один отчёт удобнее заранее — техника описана в разборе о том, как отслеживать начисления в одном отчёте.
Когда доходность не стоит риска
Погоня за частотой бессмысленна при низкой ставке. При APR 8% предел капитализации даёт 8,33%, то есть треть процентного пункта на весь год, и любая фиксированная комиссия съедает этот выигрыш при первых же операциях. При высоких ставках картина обратная: APR 60% при ежедневной капитализации даёт 82,1%, и там частота значима — но высокая ставка сама по себе сигнализирует о риске, который арифметикой не измеряется.
Отдельный случай — витрина, где показан только APY без APR и без указания частоты капитализации. Такое число проверить нечем. Параметров нет. Обратный пересчёт даёт разброс, потому что неизвестно n, и сравнивать такое предложение с другими некорректно до уточнения параметров.
Итог
APR и APY различаются одним множителем. Это частота реинвестирования. Формула короткая, предел известен, и выигрыш от частоты всегда меньше, чем кажется по витрине. Решает не капитализация, а издержки операции: при фиксированной комиссии оптимум находится в районе четырёх операций в год, а не ежедневно.
Материалы по теме
- Как рассчитать сложный процент при реинвестировании — общая механика накопления наград
- Как делегировать монеты и получать вознаграждение — какие удержания снижают фактический APR
- Как отслеживать начисления в одном отчёте — как увидеть фактическую частоту начислений
- Как действовать при штрафе валидатора — почему штраф затрагивает и реинвестированные награды
Частые вопросы
Почему APY на витрине выше того, что получается у меня?
Витрина считает APY по предполагаемой частоте капитализации, обычно ежедневной. Ваша фактическая частота ограничена минимальной суммой операции, периодом начисления и комиссией. Подставьте в формулу своё число операций за год — расхождение объяснится полностью. Разница при ставке около 12% укладывается в десятые доли процентного пункта.
Существует ли предел у сложной капитализации?
Да, это экспонента от ставки минус единица. Для APR 12% предел равен 12,7497% — его даёт непрерывная капитализация, которой на практике не бывает. Ежедневное реинвестирование приближается к пределу на сотую долю пункта. Поэтому гнаться за частотой выше еженедельной смысла не имеет даже без издержек.
Как учесть комиссию, если она процентная?
Процентная комиссия вычитается из самой награды, а не из суммы размещения, поэтому она снижает эффективный APR, но не растёт с частотой операций. В такой схеме оптимум смещается к более частому реинвестированию. Расчёт тот же: APY по формуле, затем вычет издержек, затем сравнение соседних частот.
Можно ли сравнивать APY протокола со ставкой по рублёвым инструментам?
Напрямую нет. APY считается в единицах актива и не учитывает изменение его курса, а рублёвая ставка не несёт курсового риска. Сопоставление допустимо как ориентир масштаба, с явной оговоркой о разной природе рисков. Иначе вывод получается арифметически верным и экономически ложным.
Вердикт
Разница между APR и APY считается в одну строку, и её величина скромнее, чем принято думать: капитализация добавляет десятые доли пункта, а не проценты. Настоящая развилка в другом месте — в издержках одной операции и в минимальной сумме заявки, которые задают доступную частоту. Из редакционной практики: читатели, посчитавшие оптимум в своих числах, сокращают частоту реинвестирования и получают больше, чем при ежедневных операциях.
Расчёты доходности выходят в нашем канале — Cryptium в Telegram.

Обсуждение
Добавить комментарий