
 73.443
 2.046

Двухвалютный инвестиционный продукт работает как обещание продать актив по заранее названной цене, за которое платят вперёд. Объяснить то же самое близкому человеку получается, если начать не со ставки, а с обещания, и назвать оба возможных исхода до любых цифр. Порядок изложения здесь важнее полноты. Термины заменяются бытовыми словами по готовому списку, а понимание проверяется одним вопросом в конце.
Как формируется доход и из чего он состоит
Объяснение начинается с источника денег. Плату вносит не площадка, а человек на другой стороне: ему нужна возможность купить ваш актив по названной цене, и он платит за эту возможность заранее. Это понятная бытовая конструкция. Так работает задаток при продаже квартиры: деньги получены, обязательство принято.
Второй шаг — назвать, за что именно заплачено. Не за хранение, не за время и не за доверие площадке, а за отказ от выбора: до названного дня вы не можете передумать и продать актив дороже. Когда слушатель понимает это одно предложение, всё остальное — арифметика, и дальше разговор идёт без сопротивления.
Как работает двухвалютный инвестиционный продукт и объяснить то же самое близкому человеку
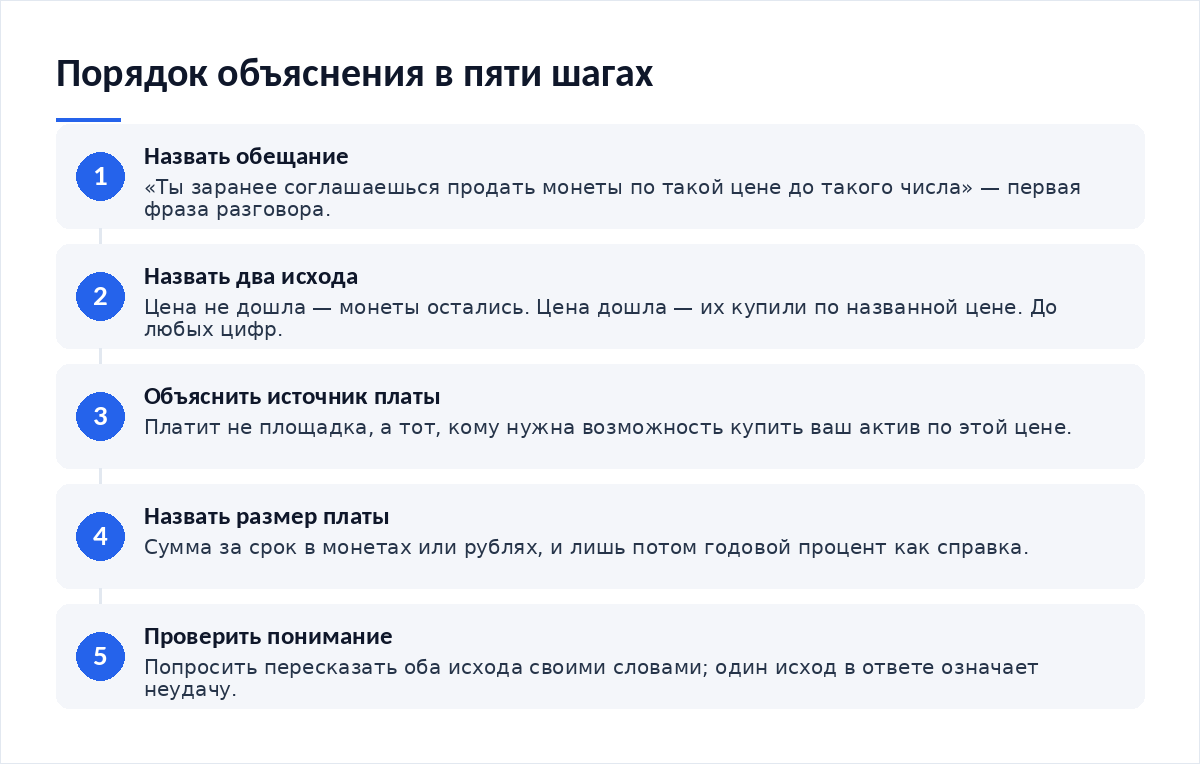
Порядок изложения состоит из пяти шагов, и менять их местами нельзя. Из редакционной практики известно, чем кончается нарушение порядка: если начать со ставки, слушатель слышит «вклад под процент» и дальше не воспринимает ничего. Ставка называется четвёртой, после обоих исходов.
- Обещание. «Ты заранее соглашаешься продать свои монеты по такой-то цене до такого-то числа».
- Два исхода. «Если цена не дойдёт — монеты останутся у тебя. Если дойдёт — их купят по названной цене».
- Источник платы. «За это согласие платят вперёд, платит тот, кому нужна такая возможность».
- Размер платы. Называют сумму в монетах или рублях за срок, а не годовой процент.
- Проверка. Просят слушателя своими словами сказать, что он получит в каждом из двух случаев.
Пятый шаг пропускают чаще всего, а он единственный даёт обратную связь. Если человек отвечает «получу свои монеты и процент» — объяснение не состоялось: второй исход не услышан. Повторяют второй шаг и снова спрашивают.
| Термин | Бытовая замена | Какая привычная аналогия мешает |
|---|---|---|
| Годовая ставка, APY | Сколько заплатят за этот срок в монетах или рублях | «Процент по вкладу» — скрывает, что вернуться может другой актив |
| Цена исполнения | Цена, по которой вы заранее согласились продать | «Целевая цена» — звучит как прогноз роста |
| Дата расчёта | День, когда договор закроется сам, без вашего участия | «Срок вклада» — подразумевает возврат того же самого |
| Конверсия | Вам вернут не монеты, а деньги от их продажи | «Обмен по выгодному курсу» — курс назван заранее, выгода не обещана |
| Волатильность пары | Насколько широко цена ходит за неделю | «Риск» — слово пугает и ничего не объясняет |
| Премия | Плата за согласие, её вносит покупатель возможности | «Доход» — не говорит, за что заплатили |
| Автопродление | Договор продлится сам, если не выключить переключатель | «Удобная функция» — решение принимается без вас |
Сравнение вариантов на одной сумме
Перевод процентов в единицы — главный приём всего разговора. Годовая ставка на коротком сроке создаёт иллюзию масштаба, абсолютная сумма её снимает. Поэтому цифру называют дважды: сначала в монетах за срок, потом в процентах годовых, и обязательно в таком порядке.
Если слушатель уже знаком со стейкингом, опирайтесь на знакомое: он понимает, как делегировать монеты и получать вознаграждение, и разницу можно объяснить одной фразой — там платят за работу сети, здесь за согласие продать.
Расчёт после комиссий и налога
Издержки объясняют на той же логике единиц. «Из трёх с половиной единиц площадка удержит часть, а при обмене обратно потеряется ещё немного на разнице цен покупки и продажи». Слова «спред» и «комиссия конверсии» в первом разговоре не нужны — их вводят позже, когда человек сам спросит, почему пришло меньше.
Налоговую часть называют прямо и без цифр: доход учитывается и декларируется, порядок сверяют по кодексу. Отдельно стоит сказать про правовую рамку: с 1 сентября 2026 года действует Федеральный закон от 04.08.2026 № 282-ФЗ, который определяет цифровую валюту в пункте 1 статьи 2 и запрещает принимать её как встречное предоставление за товары, работы и услуги — часть 6 статьи 1, с изъятиями в части 7 для внешнеторговых контрактов с нерезидентами, майнинга, системных комиссий и обмена; статья 56 задаёт отложенные сроки на 1 июля и 1 сентября 2027 года.
Риски: какие формулировки создают ложную картину
Три фразы портят объяснение сильнее незнания терминов. Первая — «это как вклад, только доходнее»: она подменяет предмет, потому что вклад возвращает внесённое, а продукт может вернуть другой актив. Вторая — «риск только в том, что курс упадёт»: половина исходов остаётся за кадром. Третья — «можно выйти в любой момент»: срок фиксирован, и то, чем оплачивается ранний выход, разобрано в материале о том, как учитывать срок блокировки при планировании.
Отдельный источник путаницы — программы лояльности площадок. Когда плата частично приходит внутренним токеном, слушатель воспринимает её как деньги, хотя это другой актив со своей ценой; механика таких начислений описана в разборе о том, как получать вознаграждение за удержание токена площадки. Материалы о недобросовестных практиках и признаках навязывания услуг собраны в разделе защиты прав потребителей финансовых услуг Банка России.
Пошаговый разговор от начала до конца
- Начали с обещания, а не со ставки
- Назвали оба исхода до любых цифр
- Объяснили, кто вносит плату и за что
- Сумму назвали в единицах за срок, потом в процентах
- Не использовали слова «вклад» и «гарантированно»
- Попросили пересказать оба исхода своими словами
- Назвали срок и то, что раньше выйти нельзя
Разговор занимает пять минут. Проверка понимания — ещё одну. Если слушатель спрашивает про второй актив и про день расчёта, объяснение удалось: он думает о развилке, а не о проценте. Вопросы про ставку в первой же реплике означают обратное.
Когда доходность не стоит риска
Есть случай, когда разговор заканчивают, а не продолжают. Если человек на втором шаге говорит, что второй актив ему не нужен ни на один день, продукт ему не подходит, и дальше обсуждать ставку бессмысленно. Это не вопрос подготовки, а вопрос цели: продукт предполагает готовность держать оба актива пары.
Второй случай мягче. Когда у слушателя нет опыта срочных операций вообще, начинать объяснение с двухвалютного продукта не стоит — проще показать более простую по устройству механику, например то, как участвовать в стартовом пуле нового проекта, и вернуться к развилке из двух исходов позже.
Итог
Объяснение держится на трёх решениях. Первое — порядок: обещание, исходы, источник платы, размер платы, проверка. Второе — язык: термины заменяются бытовыми словами по списку из семи строк. Третье — цифры: сумма за срок называется раньше годового процента. Остальное слушатель достроит сам.
Материалы по теме
- Как учитывать срок блокировки при планировании — почему фраза «выйти в любой момент» неверна
- Как делегировать монеты и получать вознаграждение — знакомая механика, на которую удобно опираться
- Как получать вознаграждение за удержание токена площадки — когда плата приходит внутренним токеном
- Как участвовать в стартовом пуле нового проекта — с чего начинать разговор с новичком
Частые вопросы
С чего начать объяснение, если человек не знает слова «актив»?
С обещания и предмета. «У тебя есть монеты. Ты заранее соглашаешься продать их по такой цене до такого числа и получаешь за это согласие плату». Слово «актив» в первом разговоре не требуется вообще, его вводят позже. Названия пары и площадки тоже можно отложить до конца.
Какую аналогию выбрать вместо вклада?
Задаток при продаже вещи. Покупатель вносит деньги за то, что вы не продадите её другому до назначенного дня. Аналогия точна в главном: плата получена за принятое обязательство, а не за хранение. Сравнение с вкладом ломает картину, потому что вклад всегда возвращает внесённое.
Как проверить, что человек понял?
Одним вопросом: «что ты получишь, если цена дойдёт до названной, и что — если не дойдёт». Ответ должен содержать два разных результата. Если звучит один, второй исход не услышан, и второй шаг объяснения повторяют. Проверка занимает минуту и экономит последующие разговоры.
Называть ли годовую ставку вообще?
Называть, но второй. Сначала сумма за срок в монетах или рублях, потом годовой процент как справочная величина. Обратный порядок создаёт иллюзию масштаба: на недельном сроке восемнадцать процентов годовых слышатся как восемнадцать процентов за неделю, и переубедить потом сложнее.
Вердикт
Объяснять такой продукт трудно не из-за сложности устройства, а из-за готовых шаблонов в голове слушателя: он подставляет знакомый вклад и перестаёт слушать. Лечится это порядком изложения, где оба исхода названы раньше любой ставки, и проверкой в конце. Из обращений читателей видно: после такого разговора близкие спрашивают про день расчёта и про второй актив — то есть про то, что и определяет результат.
Разборы на понятном языке выходят в нашем канале — Cryptium в Telegram.

Обсуждение
Добавить комментарий