
 73.443
 2.046

Как разместить активы в фиксированном продукте и подготовить запасной вариант: до подписки решите, откуда возьмёте деньги, если они понадобятся раньше срока. Запасной вариант состоит из трёх частей — свободный резерв вне продукта, второй способ входа в аккаунт и посчитанная заранее цена досрочного выхода. Готовятся все три части заранее, до блокировки суммы, а не в тот день, когда деньги уже понадобились. Потом поздно.
Что именно страхует запасной вариант
Сценариев, в которых заблокированная сумма становится проблемой, ровно три. Они не связаны между собой. Подготовка к каждому своя.
Первый — деньги понадобились раньше даты погашения. Бытовая ситуация, и она закрывается не хитростью, а резервом: суммой, которая осталась свободной и не участвует в подписке. Второй сценарий острее — потерян доступ к аккаунту. Телефон сменился, приложение-аутентификатор переустановлено, резервные коды не сохранены. Позиция живёт по расписанию, а вы её не видите и погашение не подтвердите. Дата придёт без вас.
Третий — площадка приостановила операции. Технические работы, затянувшаяся проверка документов, решение о прекращении обслуживания клиентов из вашей страны. Фиксированная позиция в этом случае уязвимее гибкой: у вас нет даже права запросить вывод до даты. Поэтому запасной вариант включает не только деньги. Сведения о контрагенте тоже.
Три сценария и подготовка к каждому
| Сценарий | Чем опасен для фиксированной позиции | Что готовится до подписки |
|---|---|---|
| Деньги понадобились раньше срока | Досрочный выход у многих тарифов обнуляет накопленный доход | Свободный резерв вне продукта и расчёт цены раннего погашения в деньгах |
| Потерян доступ к аккаунту | Позиция идёт по расписанию, а подтвердить погашение или отключить продление нельзя | Резервные коды двухфакторной проверки на бумаге и второй подтверждённый способ входа |
| Площадка приостановила операции | Запросить вывод до даты погашения права нет вовсе | Название юридического лица, сохранённые подтверждения операций, распределение суммы между сервисами |
| Срок пришёл, а деньги не нужны | Сумма лежит на споте без дохода или уходит на новый срок по низкой ставке | Решение о следующем шаге, записанное вместе с датой погашения |
Четвёртая строка кажется безобидной. Это обман зрения. Из обращений читателей видно обратное: именно она чаще других заканчивается незамеченным автопродлением на полгода.
Расчёт после комиссий и налога
Десять условных долларов за квартал — вот цена запасного варианта. Сравните её с потерей сорока восьми при раннем погашении, и соотношение станет наглядным. Резерв работает как страховая премия: вы платите заранее и немного, вместо того чтобы платить много и внезапно. Ориентир стоимости денег при этом задаёт не крипторынок: ключевая ставка Банка России на 16 октября 2026 года составляет 14,00% годовых, и резерв, лежащий без дохода, стоит дороже, чем кажется. Размер премии считается на калькуляторе до подписки, а учёт срока блокировки при планировании подсказывает, какую долю оставить свободной.
Налоговую часть расчёта мы не достраиваем. Квалификацию дохода от размещения криптоактива по тексту Налогового кодекса в этой работе подтвердить не удалось: первоисточник открыть не получилось, а изложения норм расходятся между публикациями. Считайте налог по консультации своего специалиста.
Риски: разблокировка, слэшинг, курс базового актива
Период разблокировки удлиняет сценарий «деньги понадобились раньше». Срок тарифа закончился, а монеты идут очередью сети, и резерв должен покрывать не до даты погашения, а до фактического зачисления. Планируйте запас поверх календарной даты. Несколько дней хватит.
Слэшинг — риск, от которого резерв не спасает, зато спасает дробление. Если позиция разложена на два продукта и двух операторов, штраф у одного не затронет вторую часть, и потеря из события, способного обнулить доход целиком, превращается в неприятность на половину суммы. Порядок действий при списании стоит знать заранее: разбор того, как действовать при штрафе валидатора, пригодится в первые дни, когда обращение ещё результативно.
Как разместить активы в фиксированном продукте и подготовить запасной вариант
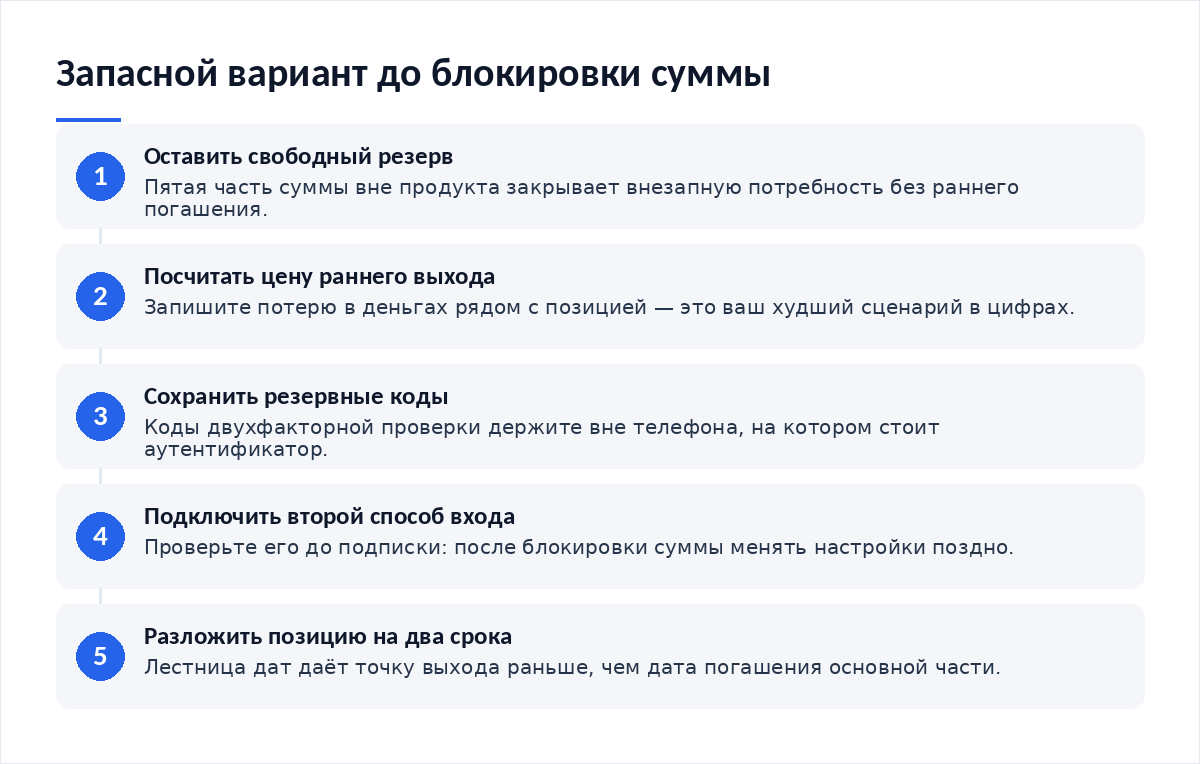
- Определите долю, которая остаётся свободной. Пятая часть суммы — разумный ориентир для первого раза.
- Посчитайте цену досрочного выхода в деньгах и запишите её рядом с позицией. Это ваш худший сценарий в цифрах.
- Сохраните резервные коды двухфакторной проверки вне телефона. Бумага надёжнее облака, привязанного к тому же устройству.
- Подключите и проверьте второй способ входа в аккаунт до подписки, а не после блокировки суммы.
- Разложите позицию на два срока или две площадки. Лестница дат даёт точку выхода раньше, чем дата погашения.
- Запишите решение о следующем шаге вместе с датой возврата: продлевать, выводить или размещать заново.
Когда запасной вариант не нужен
Подготовка стоит времени, и в двух случаях она избыточна. Если в продукт уходит сумма, потеря доступа к которой ничего не меняет в вашей жизни, резерв под неё не нужен — он уже есть в остальном балансе. Второй случай — короткий срок до недели. Ожидание дешевле подготовки. Освободившиеся деньги при этом не обязательно размещать заново сразу: иногда разумнее подождать и посмотреть, стоит ли участвовать в стартовом пуле нового проекта или вернуться в привычный тариф.
- Свободный резерв определён в долях от суммы.
- Цена досрочного выхода посчитана в деньгах.
- Резервные коды доступа сохранены вне телефона.
- Второй способ входа подключён и проверен.
- Позиция разложена на два срока или две площадки.
- Решение на дату погашения записано заранее.
Итог
Запасной вариант для фиксированной позиции — это не план спасения, а условие входа. Три сценария, три разных приготовления, и ни одно из них нельзя сделать после того, как сумма заблокирована: резерв надо было оставить, коды — сохранить, контрагента — проверить. Стоит подготовка около десятой доли ожидаемого дохода. Экономит она весь доход. Знание того, как выйти из продукта досрочно, остаётся последней линией защиты, а не первой.
Частые вопросы
Какую долю суммы оставлять свободной?
На первых подписках достаточно пятой части, дальше ориентируйтесь на свои расходы: резерв должен закрывать неожиданную потребность без обращения к заблокированной позиции. Держать его лучше там, откуда деньги доступны в тот же день. Доходность резерва вторична. Он нужен за скорость.
Что делать, если площадка приостановила вывод средств?
Зафиксируйте дату и текст сообщения, сохраните подтверждения своих операций и обращение в поддержку с номером. Фиксированная позиция до даты погашения прав на вывод не даёт, поэтому задача — документировать события. Разложенная по двум сервисам сумма в этом сценарии страдает наполовину, и это единственная подготовка, которая в описанных обстоятельствах действует, потому что повлиять на решение площадки клиент не может никак.
Резервные коды двухфакторной проверки — это обязательно?
Для фиксированной позиции да. Потеря доступа к аккаунту при гибком размещении решается восстановлением без спешки, а здесь вы можете пропустить дату погашения и получить автопродление на новый срок. Храните коды вне того устройства, на котором стоит приложение-аутентификатор.
Лестница сроков заменяет резерв?
Частично. Лестница даёт регулярные точки выхода без потери дохода, и это снижает потребность в свободных деньгах. Но ближайшая ступень может оказаться через три недели, а деньги нужны сегодня. Связка работает лучше: небольшой резерв на срочное плюс лестница на плановые расходы.
- Как выйти из продукта досрочно — сколько стоит крайний вариант и когда он доступен.
- Как учитывать срок блокировки при планировании — какую долю суммы оставить свободной.
- Как действовать при штрафе валидатора — сценарий, от которого помогает дробление позиции.
- Как участвовать в стартовом пуле нового проекта — куда направить деньги после погашения.
Вердикт
Фиксированный продукт отличается от гибкого одним свойством: право потребовать деньги обратно вы отдаёте вместе с суммой, и поэтому подготовка запасного варианта здесь не осторожность, а часть процедуры входа. Из редакционной практики видно, что люди готовят деньги и забывают про доступ: резерв есть, а резервных кодов нет, и позиция живёт по расписанию без хозяина. Пятая часть суммы в свободном виде, коды на бумаге, две ступени срока — весь набор. Данные актуальны на 17 октября 2026 года, условия выхода и правила обслуживания площадки меняют без предупреждения.
Предупреждения о приостановках и сменах условий выходят в нашем Telegram-канале.

Обсуждение
Добавить комментарий