
 73.443
 2.046

Двухвалютный инвестиционный продукт работает как срочная подписка на пару активов: вы вносите один из двух, фиксируете цену исполнения и дату расчёта, получаете объявленный заранее процент, а на выходе забираете либо внесённый актив, либо парный — по зафиксированному курсу. Записать порядок действий для себя нужно по ходу операции. Часть условий уходит из интерфейса в день расчёта. Журнал заводят до подтверждения подписки.
Как формируется доход и из чего он состоит
Объявленный процент — не ставка по вкладу. Это премия за принятое обязательство: вы согласились отдать актив по цене исполнения, если рынок до неё дойдёт. Конструкция повторяет продажу покрытого опциона, поэтому премия растёт, когда цена исполнения стоит ближе к рынку, а ожидаемые колебания пары шире. Срок работает так же. Неделя дороже трёх дней.
Отсюда следствие для записи. Доходность в годовых — величина производная. Параметры сделки — сумма, цена исполнения, дата расчёта и абсолютная премия в единицах актива. Годовые считаются из них, обратный пересчёт даёт разброс: в объявленной ставке скрыты и база дней, и удержания площадки.
В обращениях читателей повторяется один сюжет: ставка помнится, цена исполнения — нет, и через месяц человек уже не может сказать, насколько близко к рынку он продал обязательство, был ли выбор параметров удачным и стоит ли повторять его на следующем сроке. Проверить нечем.
Как работает двухвалютный инвестиционный продукт и записать порядок действий для себя
Журнал делится на две половины по времени заполнения. До подтверждения фиксируются условия с экрана оформления, после расчёта — факт из истории операций, а между этими двумя моментами интерфейс теряет часть данных, и ни выгрузка, ни поддержка площадки их уже не восстановят.
Невосстановимых полей четыре. Первое — спот-котировка пары в секунду подтверждения: на экране остаётся цена исполнения, рыночная не сохраняется нигде. Ожидаемый результат по каждому из двух исходов: после расчёта остаётся один, фактический. Редакция условий, которую вы читали, — архив прошлых версий площадки не публикуют. Идентификатор подписки тоже исчезает, он уходит из активного списка.
| Поле операции | Видно после расчёта | Есть в выгрузке | Зачем понадобится |
|---|---|---|---|
| Спот-котировка пары при подтверждении | Нет, экран оформления закрыт | Нет, выгрузка хранит движения средств | Оценить расстояние от рынка до цены исполнения |
| Абсолютная премия в единицах актива | Частично, сведена к итогу периода | Да, строкой начисления | Пересчитать годовые и сравнить сроки |
| Дата и время расчёта с часовым поясом | Нет, закрытая подписка скрыта | Да, по отметке времени | Сопоставить расчёт с движением пары |
| Результат по каждому из двух исходов | Нет, остаётся случившийся исход | Нет, выгрузка описывает факт | Отличить ошибку параметров от рынка |
| Курс конверсии и удержанная комиссия | Иногда, зависит от версии интерфейса | Да, если конверсия отделена от начисления | Считать доход после издержек |
Сравнение вариантов на одной сумме
Разница в 0,42 единицы — цена обязательства. На неделе она мала, на серии накапливается. Чтобы увидеть накопление, премии складывают по журналу; механику сложения разбирали отдельно — как рассчитать сложный процент при реинвестировании.
Расчёт после комиссий и налога
Итог считают в том активе, который пришёл на счёт. Если подписка закрылась конверсией, премия номинирована в одном активе, тело — в другом, и в журнале поэтому держат две колонки результата, а сведение в единую валюту делают по курсу дня расчёта, записывая сам курс: задним числом он восстанавливается с погрешностью.
Правовая рамка изменилась с 1 сентября 2026 года. Федеральный закон от 04.08.2026 № 282-ФЗ даёт определение цифровой валюты в пункте 1 статьи 2 и запрещает принимать её как встречное предоставление за товары, работы и услуги — часть 6 статьи 1. Изъятия перечислены в части 7: внешнеторговые контракты с нерезидентами, майнинг, системные комиссии, обмен. Отложенные сроки заданы статьёй 56 — 1 июля и 1 сентября 2027 года. Вывод для журнала один: полученный актив остаётся активом.
Риски: разблокировка, курс актива, плавающая ставка
Срок подписки фиксирован. Выйти раньше даты расчёта площадки обычно не дают, а если дают — с дисконтом к премии; чем оплачивается такой выход, разобрано в материале о том, как выйти из продукта досрочно. Даты расчёта у череды подписок сходятся в одну неделю, и свободных средств не остаётся. Помогает привычка учитывать срок блокировки при планировании.
Объявленная ставка плавающая. Площадка пересматривает её для новых подписок при изменении волатильности пары, и вчерашнее значение ничего не говорит о завтрашнем. Поэтому дату фиксации ставки пишут рядом со ставкой. Второй риск курсовой: при конверсии вы получаете актив по цене исполнения, а рынок ушёл дальше. Контекст по рынку в целом даёт обзор рисков финансовых рынков Банка России, последний выпуск которого датирован сентябрём 2026 года.
Пошаговый вход с записью
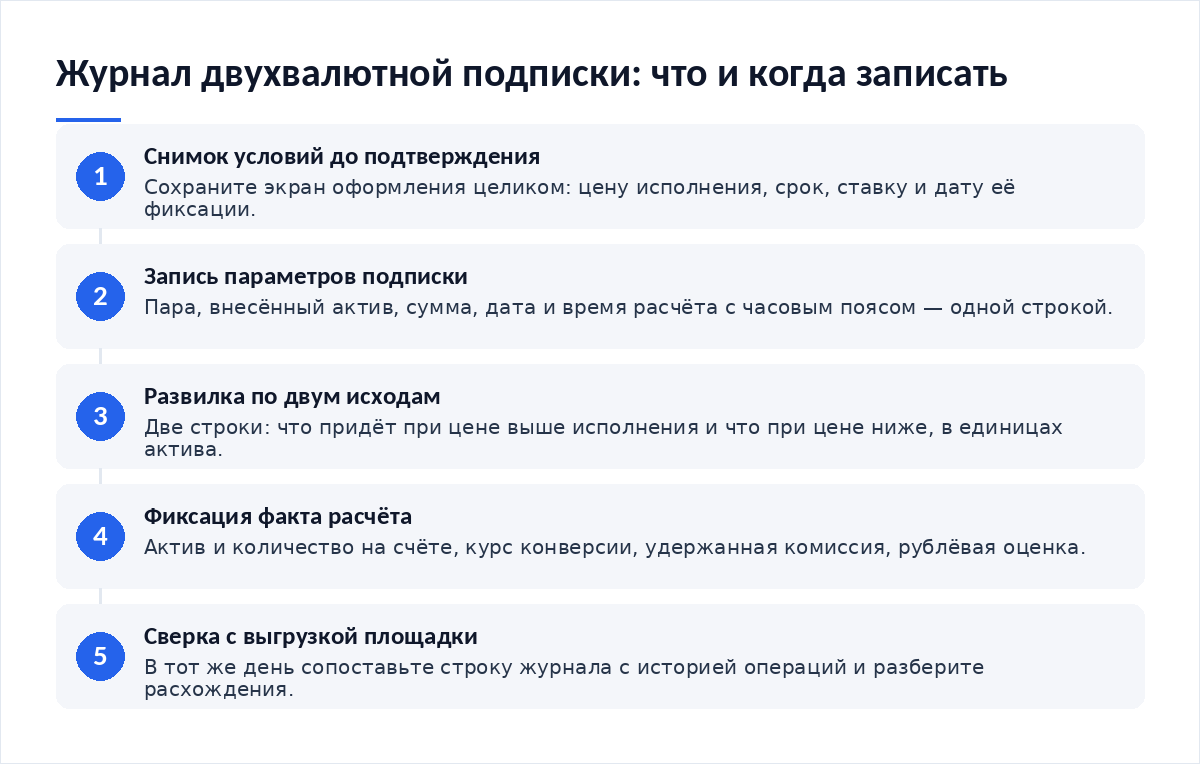
- Сохраните снимок экрана оформления целиком: цена исполнения, срок, ставка.
- Перенесите в журнал параметры — пара, актив, сумма, цена исполнения, дата и время расчёта с часовым поясом, ставка и дата её фиксации.
- Запишите развилку двумя строками: что придёт при цене выше исполнения и что при цене ниже. В единицах актива, не в процентах.
- Зафиксируйте спот-котировку при подтверждении и расстояние до цены исполнения в процентах.
- После расчёта внесите факт: актив, количество, курс конверсии, комиссию, рублёвую оценку.
- Сверьте строку с выгрузкой операций в тот же день.
Шестой шаг пропускают чаще прочих. Зря. Между журналом и выгрузкой расходятся комиссии: в журнал попадает ожидаемая величина, в выгрузку — удержанная. Привычка сводить начисления в один файл снимает половину вопросов, и о технике есть разбор — как отслеживать начисления в одном отчёте.
- Пара, внесённый актив, сумма
- Цена исполнения и спот-котировка при подтверждении
- Дата и время расчёта с часовым поясом
- Ставка, дата её фиксации, премия в единицах актива
- Две строки развилки по исходам
- Факт расчёта: актив, количество, курс, комиссия, рублёвая оценка
- Идентификатор подписки и дата сверки
Когда доходность не стоит риска
Первый сигнал: премия выросла, а цена исполнения не сдвинулась. Поднялась ожидаемая волатильность, и вероятность конверсии выросла вместе с премией. Второй сигнал тоньше: если полученный при конверсии актив не нужен вам ни для чего, кроме обратной продажи, то к объявленной ставке придётся мысленно прибавить спред обратного обмена, которого в описании продукта нет. Третий виден лишь по журналу: когда конверсия срабатывает чаще, чем в трети подписок, параметры стоят близко к рынку, и цену исполнения стоит отодвинуть, пожертвовав частью премии.
Итог
Продукт устроен прозрачно. Его учёт — нет. Площадка хранит движения средств, вам нужны условия, по которым эти движения возникли. Условия живут на экране оформления. Экран закрывается навсегда. Журнал из восьми полей закрывает разрыв и занимает минуту на операцию.
Материалы по теме
- Как выйти из продукта досрочно — чем оплачивается ранний выход
- Как учитывать срок блокировки при планировании — как не свести даты расчёта в одну неделю
- Как отслеживать начисления в одном отчёте — сведение выгрузок в один файл
- Как рассчитать сложный процент при реинвестировании — почему премии не складываются линейно
Частые вопросы
Зачем записывать то, что площадка и так хранит?
Площадка хранит движения средств: пришло, ушло, удержано. Условия сделки она держит до расчёта, потом закрытая подписка уходит из активного списка. Спот-котировка на момент подтверждения и ожидаемый результат по второму исходу не сохраняются нигде. Эти поля восстановить нельзя, их записывают вручную.
Какой минимум полей имеет смысл?
Четыре: пара и сумма, цена исполнения, дата расчёта, абсолютная премия. С таким набором вы пересчитаете годовые и сравните подписки между собой. Остальные поля чек-листа нужны для разбора неудач и налогового расчёта. Дописывать их выгоднее сразу, чем восстанавливать позже по архивам.
Можно вести журнал в приложении площадки?
Заметки внутри приложения привязаны к аккаунту и к версии интерфейса. При смене площадки или перестройке раздела продуктов записи теряются вместе с разделом. Отдельный файл на вашем устройстве переживает и то, и другое. Формат значения не имеет: таблица из восьми колонок работает в любом редакторе.
Вердикт
Двухвалютный продукт вознаграждает тех, кто ведёт учёт, и наказывает тех, кто доверяет памяти. Премия здесь — плата за обязательство, а оценить её можно лишь в сравнении с расстоянием до цены исполнения, которое в истории операций не сохраняется. Восемь полей журнала стоят минуты и дают через полгода картину вместо ощущений. Из редакционной практики: читатели, заводившие запись с первой подписки, спорят не о заработке, а о выборе параметров на следующий срок.
Разборы по доходности выходят в нашем канале — Cryptium в Telegram.

Обсуждение
Добавить комментарий