
 85.965
 2.718

Разница между простым и сложным процентом кажется небольшой на коротком сроке и становится решающей на длинном, и ставка в десять процентов годовых без реинвестирования за пять лет даёт пятьдесят процентов прибыли, с ежемесячным добавлением наград — около шестидесяти пяти. Но у этой арифметики есть ограничитель, о котором забывают: комиссия за каждую операцию добавления.
Как устроен расчёт
Итоговая сумма считается как исходная, умноженная на единицу плюс ставка за период, возведённую в степень числа периодов, а ставка за период — это годовая ставка, делённая на количество начислений в году. Формула проста, но интуиция её обманывает: рост нелинейный, и основной эффект проявляется во второй половине срока.
Отсюда главный вывод. Время работает сильнее ставки, и лишний год удержания часто даёт больше, чем поиск площадки с процентом повыше.
Расчёт на конкретных цифрах
| Условия | Результат за 5 лет со 100 000 рублей |
|---|---|
| 10% простых, без добавления | 150 000 рублей |
| 10% с ежегодным добавлением | около 161 000 рублей |
| 10% с ежемесячным добавлением | около 164 500 рублей |
| 10% с ежедневным добавлением | около 164 900 рублей |
Почему частота почти не решает
Переход от годового добавления к ежемесячному прибавляет около трёх с половиной тысяч рублей на пятилетнем горизонте. Переход от ежемесячного к ежедневному даёт менее полутысячи. Кривая выходит на насыщение быстро, и гнаться за максимальной частотой смысла нет.
Практический вывод противоположен интуиции. Ежедневное реинвестирование почти не отличается от ежемесячного по результату, зато отличается по числу операций.
Эффект удвоения
Полезный ориентир для прикидки в уме: разделите семьдесят два на процентную ставку, и получится примерное число лет до удвоения суммы, и при десяти процентах это около семи лет, при пяти — почти четырнадцать.
Правило работает только для сложного процента и показывает, насколько сильно ставка влияет на горизонт, а разница между пятью и десятью процентами выглядит скромно в описании продукта, но означает двукратную разницу во времени достижения цели.
Комиссии переворачивают картину
Каждое добавление награды — это транзакция со своей стоимостью. При сумме в сто тысяч рублей и комиссии в пятьдесят рублей ежедневное реинвестирование обойдётся примерно в восемнадцать тысяч за пять лет, что съедает весь выигрыш от сложного процента и уводит результат ниже простого начисления.
Как найти оптимальную частоту
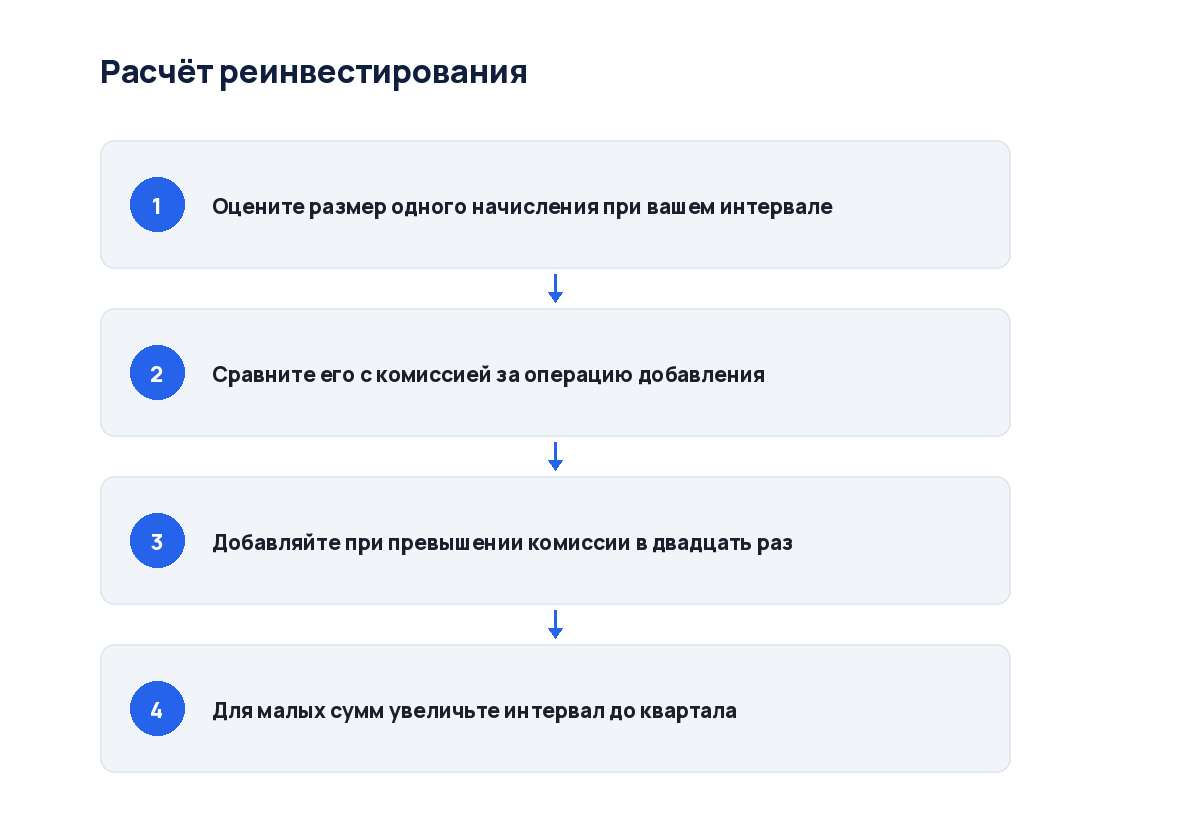
- Оцените размер одного начисления при выбранном интервале
- Сравните его с комиссией за операцию добавления
- Добавляйте, когда начисление превышает комиссию хотя бы в двадцать раз
- Для малых сумм увеличивайте интервал до квартала или полугодия
Ко мне обращался человек, реинвестировавший награды еженедельно на сумму около тридцати тысяч рублей, и начисление составляло примерно шестьдесят рублей, комиссия — сорок. Он платил две трети дохода за право его добавить, и за год потерял больше, чем получил бы при квартальном режиме с той же ставкой.
Учёт периода блокировки
В сетях с периодом разблокировки добавление награды к основной сумме продлевает срок недоступности средств, и формула сложного процента этого не отражает, а на практике вопрос важный: регулярное реинвестирование означает, что вывести всю сумму быстро не получится никогда.
Решение простое. Если планируете выход в обозримом будущем, прекратите добавление за период, равный сроку разблокировки, и накапливайте награды отдельно.
Автоматическое реинвестирование
Часть площадок добавляет награды автоматически без отдельной комиссии, поскольку операция происходит внутри их системы, а там частота уже не важна и можно выбирать максимальную. Проверьте условия: если списание всё же есть, расчёт возвращается к общему правилу соотношения начисления и издержек.
Порог входа и мелкие суммы
Для небольших вложений сложный процент почти не проявляется. При десяти тысячах рублей и ставке в восемь процентов годовое начисление составит восемьсот рублей, а месячное — около шестидесяти семи, что сопоставимо с комиссией сети в загруженный час.
Практичный подход для таких сумм — накапливать начисления и добавлять их раз в полгода или год. Эффект сложного процента при этом почти сохраняется, а издержки падают кратно.
Что не учитывает формула
Расчёт предполагает неизменную ставку, а она меняется вместе с условиями сети или протокола, при этом кроме того, доход в монетах не равен доходу в рублях: при падении курса сложный процент начисляется на обесценивающийся актив. Формула показывает рост количества, а не покупательной способности.
Смежные темы разобраны у нас. Вот основные. Общий раздел — инвестиции и доходность. Шире — статьи про криптокошельки. Настройку автоматики разбирает материал как настроить автоматическое реинвестирование, а делегирование — статья как делегировать монеты и получать вознаграждение.
Вопросы и ответы
Чем APR отличается от APY?
Первая величина показывает простую годовую ставку без учёта добавления наград, вторая уже включает эффект сложного процента при заданной частоте, причём сравнивать предложения нужно в одних единицах: площадка с высоким APY и низким APR всего лишь предполагает частое реинвестирование.
Влияет ли реинвестирование на налоги?
Да, вознаграждение признаётся доходом в момент начисления независимо от того, добавили вы его к сумме или вывели, и реинвестирование не откладывает налоговое событие, поэтому учёт ведётся по каждому начислению отдельно.
Стоит ли реинвестировать при падающем рынке?
Это решение о накоплении актива, а не о доходности, а если вы держите монету долгосрочно, реинвестирование увеличивает её количество независимо от текущего курса, при этом если горизонт короткий, разумнее выводить награды и не наращивать позицию в падающем активе.
Вердикт
Время в формуле весит больше ставки, а частота добавления почти не решает: разница между ежемесячным и ежедневным режимом теряется на фоне комиссий, причём считайте порог — добавляйте, когда начисление превышает стоимость операции хотя бы в двадцать раз. И помните, что формула показывает рост количества монет, а не покупательной способности вашего портфеля.
Ставки сверяйте напрямую. Агрегатор ставок стейкинга с разбивкой на APR и APY и официальный сайт ФНС России дают актуальные величины и правила учёта дохода.

Обсуждение
Добавить комментарий