
 84.770
 2.687

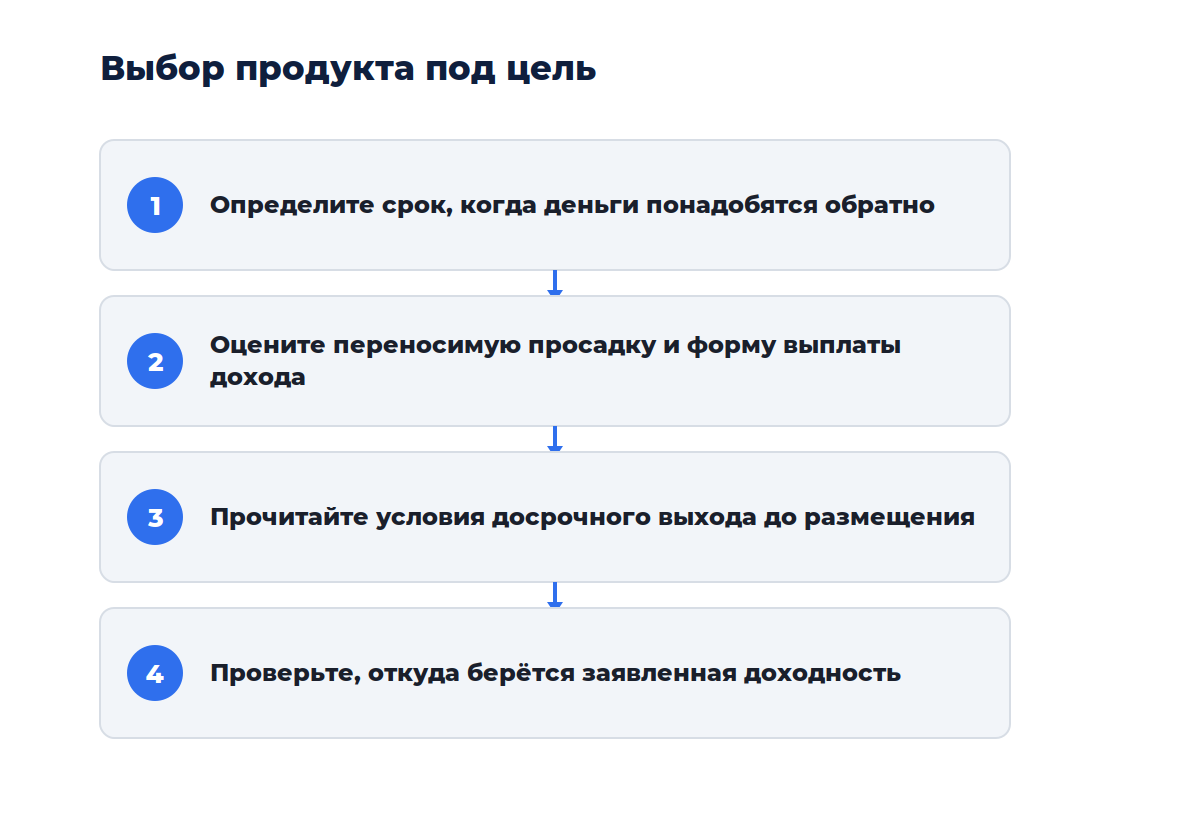
Выбор начинается не с доходности, а с ответа на три вопроса: когда деньги понадобятся обратно, какую просадку вы готовы пережить и нужен ли доход именно в монетах или в рублёвом эквиваленте. Ответы отсекают большинство вариантов сразу. Продукт, не подходящий по сроку доступности средств, не станет подходящим из-за высокой ставки.
Начинайте с цели, а не с продукта
Деньги, которые могут понадобиться через месяц, нельзя размещать в продукте с фиксированным сроком на квартал, и накопления под конкретную покупку в рублях плохо сочетаются с продуктами, где доход начисляется в волатильной монете. Это очевидно на словах, но именно здесь совершается большинство ошибок, потому что выбор начинают с таблицы ставок.
Сформулируйте цель одной фразой. Срок, сумма и валюта результата — три параметра, которые определят пригодный набор вариантов.
Основные типы продуктов
| Тип | Кому подходит и в чём риск |
|---|---|
| Гибкое размещение | Для средств, которые могут понадобиться в любой момент; ставка ниже |
| Фиксированный срок | Ставка выше, но досрочный вывод либо невозможен, либо с потерей дохода |
| Продукты на стейкинг | Доход в той же монете, зависит от условий сети и периода разблокировки |
| Структурные продукты | Сложная логика выплат, требует понимания всех сценариев до входа |
Что проверить до размещения
Условия досрочного выхода — первое, на что стоит смотреть, а дальше идёт форма начисления дохода: в базовой монете, в токене площадки или в стейблкоине. Третий пункт — что именно биржа делает с вашими средствами, потому что от этого зависит источник доходности и связанные с ним риски.
Отдельно найдите порядок действий при проблемах, и возможность приостановки выплат или вывода обычно описана мелким шрифтом.
Откуда берётся доходность
Устойчивые источники — комиссии от кредитования под обеспечение и вознаграждения сети за стейкинг, а такие ставки редко превышают рыночные ориентиры и меняются плавно. Двузначные проценты на стейблкоинах требуют объяснения: если площадка не раскрывает, кто платит эти деньги, значит либо они идут из собственного маркетингового бюджета временно, либо из средств новых участников.
Где чаще всего ошибаются
- Размещение всех свободных средств в продукт с фиксированным сроком
- Выбор по ставке без проверки условий досрочного выхода
- Игнорирование формы выплаты: доход в токене площадки может обесцениться
- Участие в структурном продукте без разбора всех сценариев исхода
Ко мне обращался человек, разместивший накопления в продукте с повышенной ставкой на три месяца, при этом через шесть недель деньги понадобились срочно, а досрочный выход означал потерю всего накопленного дохода и части основной суммы. Ставка была честной, условия описаны в договоре, но продукт изначально не подходил под его ситуацию.
Как читать заявленную ставку
Годовая доходность в интерфейсе — расчётная величина, а не обещание, при этом для гибких размещений она меняется вслед за спросом на заёмные средства и может отличаться от заявленной уже через неделю после входа.
Фиксированные продукты в этом смысле честнее: там ставка зафиксирована на весь срок, и вы точно знаете результат заранее, причём платой становится невозможность выйти без потерь, и это ровно тот размен, который нужно осознанно принять до размещения средств.
Риск площадки
Любое размещение на бирже означает, что активами распоряжается она, а не вы, и доходность не компенсирует этот риск при больших суммах, поэтому распределяют капитал: часть остаётся в собственном кошельке, часть работает на площадке. Соотношение зависит от вашей оценки надёжности конкретной биржи и от срока размещения.
Лестница сроков
Приём из банковской практики работает и здесь, а вместо размещения всей суммы на один срок капитал делят на части с разными датами окончания, и каждый месяц какая-то доля становится доступной.
Такой подход даёт доходность выше гибкого размещения при сохранении регулярного доступа к части средств, при этом настроить его сложнее, но для сумм, которые вы планируете держать долго, разница в итоговом результате оправдывает потраченное время.
Налоговая сторона
Начисленный доход признаётся в момент получения независимо от того, выводили вы его или он остался на счёте, причём сохраняйте выгрузки начислений с датами и курсами: восстанавливать их задним числом сложнее, чем собирать по ходу. Структурные продукты требуют отдельного внимания, поскольку финансовый результат по ним формируется сложнее обычного размещения.
Смежные темы разобраны у нас. Вот основные. Общий раздел — биржи, ввод и вывод. Шире — статьи про криптокошельки. Оценку риска стратегии разбирает материал как оценить стратегию по просадке, а доход на активах — статья как получать доход на активах в кошельке.
Вопросы и ответы
Что выбрать новичку?
Гибкое размещение с возможностью вывода в любой момент, даже при более низкой ставке, и оно позволяет понять механику без риска попасть в ситуацию, когда деньги нужны, а доступа к ним нет. Переход к продуктам с фиксированным сроком имеет смысл после появления понимания собственного горизонта.
Насколько опасны структурные продукты?
Опасность не в самих продуктах, а в непонимании их логики, а выплата там зависит от поведения цены базового актива, и сценариев обычно несколько, включая тот, где вы получаете актив вместо ожидаемых денег. Разбирать нужно все варианты до входа, а не только благоприятный.
Можно ли совмещать несколько продуктов?
Да, и это разумнее концентрации в одном, при этом часть средств в гибком размещении под текущие нужды, часть в фиксированном под более высокую ставку, причём такое разделение закрывает и потребность в доступности, и желание получить доходность выше базовой.
Вердикт
Сначала срок и переносимая просадка, потом ставка — обратный порядок приводит к вынужденным решениям в худший момент, и условия досрочного выхода читайте до размещения, а не когда деньги понадобились. Двузначная доходность на стейблкоинах требует объяснения источника, и отсутствие внятного ответа само по себе ответ. И помните про риск площадки: доходность его не компенсирует.
Условия сверяйте напрямую. Сводные данные по площадкам и их продуктам и официальный сайт ФНС России помогают сравнить предложения и учесть налоговые последствия.

Обсуждение
Добавить комментарий