
 80.608
 2.352

Как разместить активы в гибком продукте и проверить результат: разместить сумму, а затем свести три записи — журнал зачислений за период, два снимка баланса на начало и конец срока и курс актива на те же две даты. Из первых двух получается фактическая ставка, из третьей — результат в деньгах. Эти два числа могут иметь разные знаки. Доход в токенах при падении курса оборачивается убытком в рублях, и проверка существует ровно для того, чтобы это увидеть.
Как формируется доход и из чего он состоит
Гибкий продукт начисляет вознаграждение порциями. Периодичность задана правилами: раз в сутки, раз в час, иногда непрерывно до момента списания. Каждая порция считается по ставке, действовавшей в этот отрезок, а не по той, что была на экране в день размещения.
Отсюда первое правило проверки. Складывать нужно фактические зачисления, а не умножать сумму на витринный процент. Журнал операций содержит ровно то, что пришло. Карточка продукта содержит прогноз, и прогноз меняется.
Сама плавающая ставка берётся из загрузки пула. Документация Aave v3 на 15 октября 2026 года описывает модель двух наклонов с точкой оптимальной загрузки и уточняет, что доходность поставщика финансируется процентом заёмщиков за вычетом резервного фактора. Загрузка упала — упала и ставка, причём без объявления и без права на компенсацию, поскольку никакой фиксации ставки гибкая форма не предполагает по своему устройству.
Вторая составляющая результата к продукту не относится вовсе. Это курс базового актива. Площадка его не обещает и не контролирует, а на итог он влияет сильнее процента: месячная доходность в единицы процентов перекрывается движением курса за один день.
Сравнение вариантов на одной сумме
Ниже одна и та же сумма описана пятью способами. Все цифры условные и приведены для демонстрации порядка величин.
| Что считаем | Откуда берётся число | Значение на условном примере | Что это число говорит |
|---|---|---|---|
| Витринная годовая ставка | Карточка продукта в приложении на дату входа | 6 процентов годовых | Прогноз при неизменных условиях на целый год |
| Сумма зачислений за 30 дней | Журнал операций, сложение всех строк вознаграждения | 427 единиц на 100 000 размещённых | Факт, который уже лежит на балансе |
| Фактическая ставка за период | 427 / 100 000 / 30 × 365, расчёт вручную | Около 5,2 процента годовых | Достигнутая доходность продукта за этот месяц |
| Изменение курса актива | Курс на дату входа и на дату проверки | Снижение на 4 процента | Внешний фактор, к продукту не относящийся |
| Результат в рублях | Стоимость конечного баланса минус стоимость начального | Минус 359 008 рублей до учёта комиссии вывода | Итог владения: доход получен, результат отрицательный |
Последние две строки таблицы вызывают больше всего возражений. Доход получен, а результат отрицательный. Противоречия здесь нет: продукт честно выполнил обещание начислять вознаграждение в токене, а курс этого токена он не обещал. Смешивать два показателя — распространённая ошибка в обращениях читателей.
Расчёт после комиссий и налога
Расчёт показывает, зачем нужны два числа вместо одного. Фактическая ставка отвечает на вопрос, хорошо ли работает продукт. Результат в рублях отвечает на вопрос, стоило ли держать этот актив. Ответы бывают противоположными, и это нормальное состояние дел, а не признак обмана. Перевод ставок между периодами разобран там, где показано, как рассчитать сложный процент при реинвестировании.
Риски: разблокировка, слэшинг, курс базового актива
- Разрыв между заявкой и зачислением. Гибкая форма обещает вывод по требованию, но техническая очередь добавляет время. По данным ethereum.org на 15 октября 2026 года, в один блок попадает не больше шестнадцати выводов, порядка 115 200 в сутки на всю сеть.
- Слэшинг. Штраф валидатора уменьшает тело размещения. В журнале он выглядит как отрицательная строка, и при проверке результата её легко принять за комиссию.
- Курс базового актива. Главный фактор итога. Доходность в токене и результат в деньгах считаются раздельно и сравниваются в конце, а не в начале.
- Токен площадки как форма выплаты. Если вознаграждение приходит не в размещённом активе, фактическую ставку нужно считать по курсу выплаты на дату зачисления. Механика описана в разборе того, как получать вознаграждение за удержание токена площадки.
Пошаговый вход
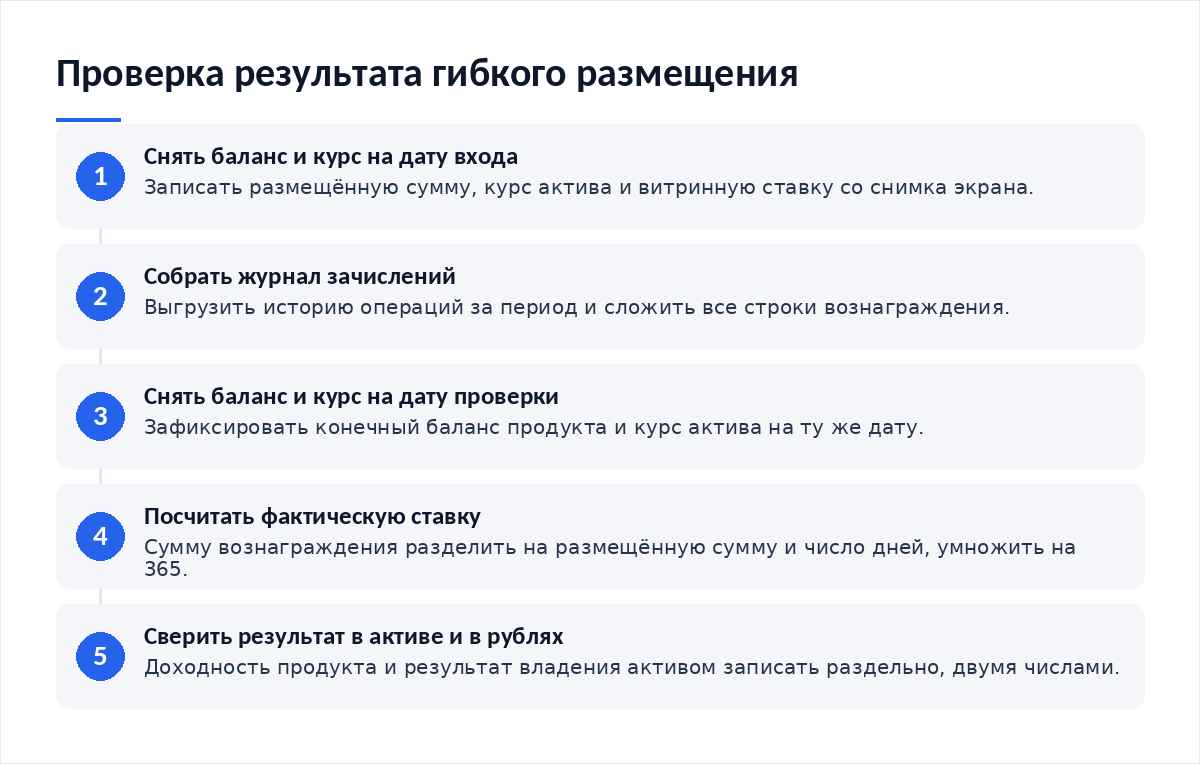
- До размещения записать три величины: сумму, курс актива и витринную ставку с датой и временем снимка экрана.
- Разместить сумму и сразу зафиксировать стартовый баланс продукта отдельной строкой в своём учёте.
- Дождаться первого зачисления и убедиться, что периодичность соответствует описанию продукта.
- На тридцатый день выгрузить журнал операций и сложить все строки вознаграждения за период.
- Посчитать фактическую ставку: сумма вознаграждения делится на размещённую сумму и на число дней, затем умножается на 365.
- Посчитать результат в рублях: стоимость конечного баланса минус стоимость начального, минус комиссии.
- Записать оба числа рядом. Через три месяца появится собственная статистика по продукту и по активу.
Шестой пункт пропускают чаще всего. Без него проверка остаётся незавершённой: известна доходность, но неизвестен результат. Как держать обе колонки в одном документе, разобрано там, где показано, как отслеживать начисления в одном отчёте.
Когда доходность не стоит риска
Первый признак — фактическая ставка за два-три месяца держится заметно ниже витринной. Это означает, что витрина показывает максимум, достижимый при редком стечении условий, и ориентироваться на неё при планировании не получится.
Второй — результат в рублях отрицателен три периода подряд при положительной доходности. Вопрос тогда не к продукту, а к выбору актива: доходность в единицы процентов не предназначена компенсировать движение курса.
Третий случай — сумма нужна к дате, а продукт выбран гибкий из-за обещания мгновенного вывода. Сроки и их влияние на планирование разобраны там, где показано, как учитывать срок блокировки при планировании.
Итог
- Сумма, курс и витринная ставка записаны до размещения
- Журнал зачислений за период выгружен и просуммирован
- Фактическая ставка посчитана из суммы и числа дней
- Отрицательные строки журнала опознаны: комиссия или штраф
- Результат в рублях посчитан по курсам двух дат
- Доходность продукта и результат владения активом разделены
- Оба числа сохранены для сравнения со следующим периодом
Проверка результата занимает четверть часа и отвечает на два разных вопроса. Один о продукте, другой об активе. Смешанные вместе, они дают ощущение успеха или провала, которое не опирается ни на одну посчитанную величину — а разделённые, позволяют менять по отдельности либо продукт, либо сам актив.
Материалы по теме:
- Как отслеживать начисления в одном отчёте — где хранить журнал зачислений и курсы двух дат
- Как рассчитать сложный процент при реинвестировании — перевод ставки между периодами
- Как получать вознаграждение за удержание токена площадки — расчёт, когда выплата идёт другим активом
- Как учитывать срок блокировки при планировании — почему гибкая форма не равна мгновенному доступу
Частые вопросы
Как посчитать фактическую ставку гибкого продукта?
Сложите все зачисления вознаграждения за период из журнала операций. Полученную сумму разделите на размещённую сумму, затем на число прошедших дней и умножьте на 365. Результат — доходность за период в годовой форме. Она почти всегда ниже витринной, поскольку витрина показывает максимум при неизменных условиях.
Доход есть, а денег стало меньше — это ошибка площадки?
Нет, это разные показатели. Вознаграждение начисляется в токене, а стоимость токена меняется на рынке. Продукт обещает первое и не обещает второго. Проверять нужно оба числа: фактическую ставку в активе и результат владения в рублях по курсам даты входа и даты проверки.
Что делать с отрицательной строкой в журнале начислений?
Сначала определить её природу. Комиссия площадки обычно подписана и привязана к операции, штраф валидатора приходит без операции с вашей стороны и уменьшает тело размещения. Первое учитывается в расчёте доходности, второе — в расчёте потерь. Путать их не стоит: причины и последствия разные.
Как часто имеет смысл проверять результат?
Раз в месяц достаточно для расчёта, раз в неделю — для контроля ставки. Чаще смысла мало: суточные колебания курса создают шум, который мешает увидеть тенденцию. Важнее регулярность одного и того же метода расчёта, иначе периоды окажутся несопоставимыми между собой.
Нужно ли учитывать налог при проверке результата?
Учитывать стоит, но отдельной строкой после расчёта. Налоговая база по операциям с цифровой валютой определяется по Налоговому кодексу, и порядок зависит от характера операции и статуса владельца. Для внутреннего учёта достаточно считать результат до налога и держать рядом примечание о том, что база считается отдельно.
Вердикт
Проверка результата — не формальность, а способ понять, какой из двух рычагов у вас в руках. Доходность продукта вы меняете выбором продукта, результат владения — выбором актива и срока. Пока оба числа слиты в одно ощущение, менять нечего. Редакция конкретных площадок не рекомендует и гарантированной доходности не обещает: обещать её в плавающей ставке нельзя по определению.
Расчёты фактической доходности и разборы продуктов — в Telegram-канале Cryptium.
Первоисточники: описание очереди выводов и выплат на ethereum.org и Налоговый кодекс Российской Федерации, часть первая, в действующей редакции. Данные проверены 15 октября 2026 года.

Обсуждение
Добавить комментарий